Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Szenarien: Wen das Platzen der Bubble 2.0 treffen wird
11.07.2011 Die Angst vor einer zweiten Dotcom-Blase ist zurück: Die überzogenen Bewertungen von Unternehmen wie Groupon , LinkedIn und Zynga haben sie geschürt. Viele Parallelen zu damals bestehen. Relevant sind aber die Unterschiede: Dieses Mal werden andere dran glauben müssen als im März 2000.


Schuld daran: Die astronomisch hoch erscheinenden Bewertungen zahlreicher Unternehmen aus dem Internet-Umfeld. Die allgemeine Euphorie rund um die vermeintlichen Highflyer aus Couponing, Social Media und Gaming schlägt allmählich um in die Befürchtung, dass die vermeintlichen Erfolgsgeschichten schon bald ein Ende mit Schrecken finden werden.
Die Kontrastfolie, vor der diese Ängste betrachtet werden müssen, ist das Zerplatzen der Dotcom-Blase im März 2000. Ebenso wie heute drängten damals Unternehmen an die Börse, die durch keine Substanzen oder Umsätze zu rechtfertigende Bewertungen erzielten.
Ruhet in Frieden: Tragische Figuren des Dotcom-Dramas
Eine Reihe von Namen wird auf ewig an die hohlen Pfade erinnern, auf die die Börsenwelt damals geraten war.| Boo.com (1998-2000) Das Start-up brachte es fertig, in nur sechs Monaten fast 200 Millionen Dollar zu verbrennen - bei dem vergeblichen Versuch ein weltweites Fashionnetzwerk aufzubauen, wie die New York Times unmittelbar nach dem Bankrott von Boo.com berichtete . Heute gilt Boo.com als eines der größten Internet-Fiaskos der Geschichte. |
Bild: Boo.com
|
| Webvan (1999-2001) Der Online-Lebensmittelhandel errichtete sich ein futuristisches Warenhaus, kaufte einen seiner größten Konkurrenten auf und übernahm sich gnadenlos: 2000 Mitarbeiter gingen 2001 in die Arbeitslosigkeit, als das Verfallsdatum für Webvan ablief. |
|
| Pets.com (1998-2000) CNet rechnet es in seinem Rückblick auf den Futtermittel-Onlineshop vor: 300 Millionen Dollar Umsatz hätte das Unternehmen jährlich gebraucht, um seine Infrastruktur und Marketingkosten zu unterhalten. Dummerweise hätte es mindestens fünf Jahre stabiles Wachstum benötigt, um solche Umsätze überhaupt zu generieren. Doch schon nach zwei Jahren kam Pet.com auf den Friedhof der Kuscheltier-Start-ups. |
Bild: Pets.com
|
Der neue Hype: Blasenverdächtige Unternehmen 2011
Wer sind heute die Verdächtigen, wenn es um die Gefahr einer neuen, sich aufblähenden Internet-Blase geht? Eine Auswahl.| Groupon Das prominenteste Beispiel, das die Warnrufenden im Munde führen: Einer Bewertung von 15 bis 25 Milliarden Dollar beim geplanten IPO stehen Verluste von 413 Millionen Dollar gegenüber, berichtet die Financial Times Deutschland . Das Geschäftsmodell: Außendienstmitarbeiter verkaufen Ladenbesitzern Gutscheine. Das erfordert einen gut besetzten Vertrieb und erscheint kaum skalierbar. Dennoch sind Coupons der aktuelle Buzz schlechthin im (E)Commerce. |
Bild: Groupon.de
|
| LinkedIn Das Business-Netzwerk ist mit 6 Milliarden Euro bei seinem Börsengang mehr wert gewesen als die Commerzbank , wundert sich das Manager Magazin und verweist skeptisch auf 243 Millionen Dollar Umsatz (15 Millionen Dollar Gewinn). |
|
| Zynga Im Fahrwasser der Euphorie um Facebook kletterte der Firmenwert des Social-Games-Herstellers auf rund 20 Milliarden Dollar, berichtet die Welt Online . Das ist so viel wie die alteingesessenen Branchen-Schwergewichte Electronic Arts und Activision zusammen. |
Bild: zynga.com
|
| Twitter Nach letzten Berichten liegt Twitter bei einer Bewertung von 7 Milliarden Dollar. Ein Geschäftsmodell gibt es noch nicht wirklich, der Umsatz soll bei gerade mal 150 Millionen Dollar liegen, wie die FAZ schätzt. |
|
")
Ist der neue Hype um diese und andere ähnlich hoch gehandelten Unternehmen der Anfang einer neuen Internetblase? Einer Blase, die mit ähnlich schrecklichen Folgen für die Branche platzen wird, wie anno 2000?
Ein Blick zurück: Die Dotcom-Blase von 2000
Wolfgang Ortmanns musste in den Monaten und Jahren vor dem März 2000 gegen Windmühlen ankämpfen: Der Professor für Volkswirtschaftslehre an der Hochschule für Technik und Wissenschaft Dresden kam nicht an gegen die Überzeugung seiner Studenten, dass nun ein goldenes Zeitalter angebrochen sei: "Hätte man damals direkt in den traditionellen Maßstäben gedacht, in Kurs-Gewinnverhältnissen und dergleichen, wäre klar geworden, dass das nicht funktionieren kann", erinnert sich Ortmanns.Doch seine Studenten warfen ihrem Professor veraltete Denke vor:
"Damals haben Studenten dazu referiert und gesagt: 'Diese Bewertungsmaßstäbe kann man nicht anlegen, das ist old school'. Ich habe darauf erwidert: Irgendwann muss aber mal Gewinn kommen. Die Studenten sagten, man müsse in neuen Maßstäben wie Klicks denken."
| "Hereinspaziert! Hereinspaziert in den Zirkus Internet! |
|---|
Hereinspaziert, meine Damen und Herren. Hereinspaziert! Die Direktion hat weder Kosten noch Mühen gescheut, um Ihnen heute präsentieren zu können: El Commerzo, den unübertroffenen Meister des unerklärlichen Geschäftsmodells. El Commerzo, den Zahlenmagier, den Umsatzjongleur. Andere machen aus einer Mücke einen Elefanten. Er macht aus Ihrem Unternehmen einen Weltkonzern. Andere zaubern Kaninchen aus dem Hut und lassen Tauben verschwinden. Der unvergleichliche, der einmalige, der unübertroffene El Commerzo hingegen zaubert Reichtümer aus dem Hut und läßt den gesunden Menschenverstand verschwinden, ohne daß er von irgendeinem Wagniskapitalisten vermißt wird. Hereinspaziert, meine Damen und Herren. Hereinspaziert! In der ersten Abteilung sehen Sie das allseits bekannte und beliebte Internet-Businessmodell. Säuberlich aufgereiht haben wir hier die großen internationalen Websites und ihre monatlichen Nutzerzahlen. Applaus für: AOL mit 46 Millionen, Lycos und Yahoo mit je 30, Geocities mit 20 sowie Amazon mit zehn Millionen. Erleben Sie nun, meine Damen und Herren, wie El Commerzo die Aktienkurse und -stückzahlen miteinander multipliziert, um die Marktkapitalisierung zu errechnen. Herr Kapellmeister, einen Tusch: Knapp 30 Milliarden für Yahoo, 19 für Amazon, 15 für AOL, vier für Lycos und drei für Geocities. Und nun, meine Damen und Herren, der beliebte Trick, der immer wieder gerne gesehen wird: El Commerzo teilt nun Marktkapitalisierung durch Nutzerzahlen, und voila! Schon haben wir einen Wert pro Nutzer, der im Schnitt 487 Dollar beträgt - wobei Amazon mit 1700 Dollar die Spitze bildet. Wissen Sie, wie viele Bücher man verkaufen muss, um 1700 Dollar zu verdienen? Applaus für den Maestro, meine Damen und Herren! Hereinspaziert, meine Damen und Herren. Hereinspaziert! In der zweiten Abteilung berechnet El Commerzo den Wert Ihres Unternehmens. Sie sind gewohnt: Unternehmenswert gleich doppelter Jahresumsatz. Ha! Nicht bei El Commerzo. Nehmen wir diesen bärtigen Herrn hier, sein HighText-Verlag setzt zwei Millionen Mark um. Kümmerliche vier Millionen wäre der Verlag wert. Sehen Sie, wie El Commerzo jongliert: Er nimmt 17.000 registrierte Nutzer auf iBusiness, multipliziert sie mit 487 Dollar, und voila! Sekunden später ist der Onlinebereich des HighText-Verlags allein schon knapp 16 Millionen Mark wert. Applaus für den Maestro, meine Damen und Herren! Hereinspaziert, meine Damen und Herren,. Hereinspaziert! In der dritten Abteilung kommen wir zum Höhepunkt der Vorstellung. El Commerzo wird nun - ohne Netz und doppelten Boden - sämtliche 200 Millionen Internet-Nutzer nehmen und sie einerseits malnehmen mit durchschnittlich 100 Websites, die ein Nutzer im Jahr besucht, sowie andererseits mit unseren 487 Dollar. Herr Kapellmeister, den Trommelwirbel. Voila, geschafft: 9,7 Billionen Dollar - El Commerzo hat damit bewiesen, daß das Internet anderthalb mal so viel Wert ist wie der gesamte Welthandel, der bekanntlich nur sechs Billionen Dollar groß ist. Donnernden Applaus für den Maestro, meine Damen und Herren (Schnellimbizz August 1998) |
Dieser Selbsttäuschung waren jedoch nicht nur junge Menschen in Hörsälen erlegen: In nur zwei Jahren von 2000 bis 2002 vernichtete die Blase Marktwerte in Höhe von fünf Trillionen Dollar, so beziffert die LA Times das verbrannte Kapital.
Alle waren den unrealistischen Erwartungen erlegen. Zurückblickend sehen auch die Ereignisse rund um die Dotcom-Blase in Deutschland aus wie die Chronik eines angekündigten Todes.
1997
Im März startet der neue Markt an der deutschen Börse. Bis Jahresende sind 17 Firmen gelistet, der Index ist um fast 100 Prozent gestiegen.
1998
64 Firmen mit einem Marktwert von über 25 Milliarden bevölkern den Neuen Markt.
1999
Die 50 größten Unternehmen am Neuen Markt bilden den NEMAX 50. Ehe das Jahr vorbei ist sieht die Börse über 130 Neuemissionen rund um den Neuen Markt.
Im September 1999 warnt iBusiness-Herausgeber Joachim Graf erstmals vor der Gefahr, dass aus dem Internet eine Geldvernichtungsmaschine werden wird.
März 2000
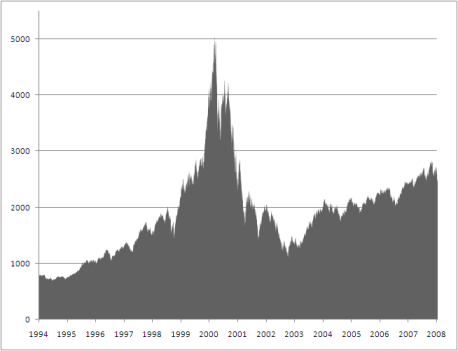
Am dritten Geburtstag erreicht der Neue Markt ein Allzeithoch von über 8500 Punkten, auch der NEMAX 50 erreicht seinen Höhepunkt mit knapp 9700 Zählern.
Am Main und im Rest der Bundesrepublik hatte man sich am großen Aktienfieber berauscht: Jeder handelte Aktien - und jeder ist kaum im übertragenen Sinne zu verstehen. Im Sportstudie wurde zwischen zwei Klimmzügen über aussichtsreiche Papiere geschwatzt, Arbeitskollegen fragten nach heißen Tipps - Aktien zu kaufen und verkaufen war Volkssport geworden. "Man galt als dumm, wenn man nicht Geld in Aktien investiert hatte. Jeder sagte, er müsse auch welche haben", erinnert sich Volkswirtschaftsexperte Ortmanns. "Als man jedoch im Taxi zum Bahnhof nach Anlagetipps gefragt wurde, zeigte sich, dass dort eine gefährliche Entwicklung begonnen hatte".
Ab März 2000
Der Eisberg trifft das Schiff. Der neue Markt sinkt nicht sofort: Die Kapelle spielt weiter, doch das Schiff zieht Wasser. Der Kurs verfällt allmählich, Prognosen werden verfehlt.
Einer der Auslöser kommt vom US-Vorbild des Neuen Marktes NASDAQ nach Deutschland. Hier finden geballte Verkäufe von Aktien im Wert von mehreren Milliarden Dollar an nur einem einzigen Tag (10. März) statt, die eher zufällig simultan anfallen und abgewickelt werden. Dennoch macht der "Zufall" einen unterschwelligen Trend sichtbar.
Denn das Prinzip der Dotcom-Shooting-Stars wird in seiner ganzen Brüchigkeit transparent: Die Start-ups verbrennen Geld für Investitionen von der Warenhalle über den Bürokomplex samt Catering bis zum Marketing. Doch die dadurch geschaffenen Werte sind vergleichsweise gering und die hohen Erwartungen durch keine Umsätze gedeckt. Eine Idee ist eben kein Geschäftsmodell und ein aussichtsreicher Markt kein Garant für Umsatz.
Es setzt ein schleichendes Bewusstsein dafür ein, dass vielleicht doch die traditionellen Wertmaßstäbe nicht die verkehrten sind. "Man realisierte, dass ein Hangar mit einer Flugzeugflotte darin ja vielleicht doch mehr ist als ein kleines Unternehmen mit einer Idee und einer Handvoll PCs", sagt Ortmanns.
Langsam bricht eine gewisse Nervosität aus. Zunächst ist der Infektionsherd des Misstrauens noch klein, doch so beginnt jede Epidemie. Die erste Bank möchte ihren Kredit zurückgezahlt haben, die ersten Aktienbesitzer werfen ihre Anteile zurück in den Markt.
Im Juli berichtet iBusinessüber die ersten kursierenden Todeslisten von Unternehmen, denen die Zahlungsunfähigkeit bevorsteht. Im September meldet das erste Unternehmen im NEMAX (die Tochter der Telekom Gigabell) Insolvenz an.
2001
Kein fröhliches neues Jahr am Neuen Markt: Mit einem Rekordtief von 2175 Punkten beginnt 2001, im zweiten Quartal stellt der NEMAX 50 seinen eigenen Tiefstwert mit 1300 Punkten auf. Unternehmen beginnen aus dem NEMAX zu flüchten und wollen zurück in den alten Markt. Die Anschläge vom elften September tun ihr übriges, um die Krise zu verschärfen. Die Börse definiert Ausschlusskriterien für den Neuen Markt, nach denen nach und nach Unternehmen ausgeschlossen werden, deren Wert oder Kurs eine Mindestmarke unterschreitet. Der Rest des Jahres ist geprägt von Skandalen wie gefälschten Umsatzbilanzen oder Insidergeschäften, in deren Rahmen es zu ersten Ermittlungen kommt. Am Jahresende sind knapp 330 Unternehmen mit einem Gesamtwert von 50 Milliarden Euro am Neuen Markt.
2002
Insolvenzen, Festnahmen und sogar Verurteilungen wegen Kursbetrugs prägen unter anderem 2002 - vor allem aber das angesagte Ende des Neuen Marktes: Sprecher der Börse geben bekannt, dass spätestens Ende 2003 die Lichter ausgehen werden.
Juni 2003
Das Ende kommt dann aber doch überraschenderweise ein halbes Jahr früher: Das letzte Unternehmen verlässt den Neuen Markt - somit würde es keinen Sinn mehr ergeben, einen Markt ohne Unternehmen weiterzubetreiben.
Juli 2011: Bubble 2.0 - oder nur eine Bubble-Bubble?
Oberflächlich betrachtet wiederholt sich die Geschichte - große Erwartungen, überzogene Bewertungen. Unternehmen mit einer Idee und ohne Geschäftsmodell oder Substanzvermögen. Bläst sich da also gerade eine neue Blase auf? Oder ist es am Ende nichts weiter als eine mediale Blasen-Blase? Ein artifizielles Konstrukt aus vielleicht begründeter, aber dennoch überzogener Angst?Mit sehr hoher Wahrscheinlichkeit haben wir es diesmal nicht mit einer Blase zu tun, sondern allenfalls mit etwas Schaum auf einer Woge. Diese Ansammlung kleiner Bläschen wird zerblubbern - aber ein Kollaps eines gesamten ökonomischen Systems wie 2000 steht uns nicht bevor. Dafür wiederum sind - bei allen Gemeinsamkeiten - die Unterschiede zu groß.
| Dotcom-Blase 2000 | Internet-Blase 2011 | |
|---|---|---|
| Grundstimmung | Allgemeine Euphorie - Teilnahme weiter Kreise der Bevölkerung am Aktiengeschäft | Konservative Bewertungen durch Analysten, keine allgemeine Teilnahme am Aktienhandel |
| Quantität hoher Bewertungen | Überbewertung von Unternehmen aus dem New-Media-Sektor als strukturelles Problem | Hohe Bewertungen vereinzelter Unternehmen |
| Qualität hoher Bewertungen | Es findet ein zeitweiser Abschied von traditionellen Bewertungskriterien statt: Statt mit etablierten Analyse-Maßstäben wie Kurs/Gewinn-Verhältnis werden Unternehmenswerte in Klicks und Reichweiten verhandelt | Es findet ein breiter kritischer Diskurs über Skalierbarkeit und Substanzvermögen der gehypten Unternehmen statt. |
| Bewertungen vs. Umsatz | Überzogene Bewertungen von Start-ups und Unternehmen ohne nennenswerten Umsatz | Vereinzelt hohe Bewertungen von Unternehmen ohne Profit, jedoch generieren zahlreiche gehypte Unternehmen tatsächlich Umsatz: Facebook, Google |
| Wirtschaftliches Ökosystem | Entstehen einer an die Dotcom-Start-ups gekoppelten Industrie, vom Messeveranstalter bis zum PR- und Agenturgeschäft: Konkurse resultierten in Domino-Effekten, bei denen einzelne Pleiten zahlreiche andere Unternehmen mit in den Abgrund rissen | Kein selbsterhaltendes Ökosystem steht vor dem Kollaps, sondern vereinzelte Unternehmen zuzüglich einer überschaubaren Zahl an Auftragnehmern |
| Kennzahlen | Kennzahlen wie Kurs/Gewinnverhältnissen (KGV) und Kurs/Umsatzverhältnissen (KUV) erreichen irrational hohe Werte. | Die KUV und KGV sind aktuell zehnmal niedriger als bei der Dotcom-Blase . |
| Börsennotierte vs. private Unternehmen | Überbewertung börsennotierter Unternehmen als Folge der Überbewertung noch nicht börsennotierter Start-ups | Moderatere Bewertungen privater Unternehmen als 2000 analog zur kennzahlengebundenen Bewertung von Börsenunternehmen |
| Wagniskapital | 1998-2000: Investition von 0,55 Prozent des US-Bruttoinlandproduktes oder 200 Milliarden Dollar Wagniskapital in Start-ups* | 2008-2010: Investition von 0,12 Prozent oder 90 Milliarden Dollar Wagniskapital, Tendenz im Jahresdurchschnitt fallend* |
| Marktgröße | 360 Millionen Internetnutzer weltweit, mit mehrheitlich niedrigen Bandbreiten** | 2 Milliarden Internetnutzer weltweit, Breitbandverbindungen als Industrieländer-Standard** |
| Durchschnittlicher Umsatz eines Internetunternehmens | 120 Millionen Dollar (bei 65 Millionen Dollar Nettoverlust)* | 300 Millionen Dollar* |
**Quelle: RoyalPingdom.com
Damals herrschte eine strukturelle Schieflage zwischen Erwartungen und Realismus vor - heute erfasst der Hype nur ein schmales Teilsegment eines weitgehend gesetzten Marktes. Kollabiert dieses Teilsegment um Namen wie Groupon, LinkedIn, Twitter, Skype oder Zynga, so wird die dadurch entstehende Lücke nicht zum Abgrund, in den die gesamte Interaktiv-Branche stürzt. "Damals hatten wir eine allgemeine Euphorie, Herdeneffekte, die dann die Blase aufgebläht haben", urteilt Ortmanns. "Heute sind die Bewertungen vergleichsweise noch konservativ. Die Menschen sehen weniger das Wirtschaftswachstum, als vielmehr die Staatsverschuldung und die Eurokrise. Deswegen herrscht allgemeine Zurückhaltung. Die ganze Diskussion über eine Blase zeigt ein fortgeschrittenes Bewusstsein an."
Im Grunde müsste eine größere, unvorhersehbare Verwerfung am Markt stattfinden, damit es zu einer Krise in Dotcom-Dimensionen kommt: Ein Unglück, dass das grundsätzliche Vertrauen in das Zukunftspotenzial der Internetbranche unterminiert. Doch das ist weniger wahrscheinlich als Szenarien mit langsamer Progression. Noch herrscht ein vielstimmiges Durcheinander unter Analysten: Wer bei Google "Blase" eingibt, erhält ein einigermaßen ausgewogenes Sortiment an Nachrichten, in denen Experten entweder Blasengefahr wittern, die Blasen-Prognose als unsinnig abtun oder sogar zum Ergebnis kommen, dass die horrenden Bewertungen für Internetunternehmen angemessen, wenn nicht gar untertrieben seien. Vor diesem Hintergrund sind vier Szenarien denkbar, von denen zwei wahrscheinlich sind. Ein langsamer Prozess der Ernüchterung setzt ein; die traditionellen Unternehmen mit Substanzvermögen (Gebäude, Flugzeuge) überholen in den Bewertungen wieder die Internet-Novizen.
Vier Szenarien für die neue Internet-Blase Aktiv-Szenario
Umverteilung
Das Konjunktur-Wachstum erhält die Internet-Euphorie vorerst am Leben - Stabilität gewinnt dieser Zustand dadurch, dass eine Evolution stattfindet.
Die hochtrabenden Bewertungen gehypter Firmen wie Groupon werden an den realen Umsätzen gemessen und dementsprechend angepasst - in der Regel nach unten. Einzelne Firmen und Geschäftsmodelle stürzen in sich zusammen, jedoch springen neue Start-ups mit neuen Geschäftsmodellen und soliden Umsätzen in die Bresche. Eine Umverteilung findet statt, die jedoch nicht in Internet-Frust umschlägt.
Werbe-Zurückhaltung
Es setzt ein Bewusstsein dafür ein, dass eine Idee kein Geschäftsmodell ist - und dass selbst das beste Konzept irgendwie monetarisiert werden muss. Da das Internet jedoch ein Gratismedium ist, muss die Monetarisierung innovativer Apps, Anwendungen und Internetdienste meist über Werbung stattfinden. Aber der Werbemarkt ist a) nicht unendlich groß und b) krisenanfällig: Das erste Segment, in dem bei schwächelnder Konjunktur gespart wird, ist die Werbung.
Wahrscheinlichkeit:
50 ProzentWahrscheinlichkeit:
35 Prozent Passiv-Szenario Das wahre Dotcom-Paradies
Die hohen Bewertungen von Internetunternehmen finden in entsprechendem Wachstum und Kennzahlen ihre Versprechung: Der Hype ist nie Hype gewesen, sondern stellt sich als eine realitätsgebundene Prognose heraus: Groupon, Zynga, LinkedIn und Co. florieren weiter, die schöne neue New-Media-Welt wird Realität.
Katastrophe
Ein Wildcard-Ereignis wie ein Terroranschlag führt zur großen Entzauberung. Aber auch ohne Superschurkenszenario sind Ereignisse denkbar, die zu einer grassierendem Skepsis gegenüber dem Potenzial des Webs führen.
Die große Angst einer systematischen Gefahr für den ganzen Markt geht um und führt zum Rückzug der Investoren aus der Mehrzahl der Internet-Unternehmen. Durch die starke Vernetzung des Webs mit weiten Teilen der klassischen Industrie führt das zu einem globalen Crash.
Wahrscheinlichkeit:
10 ProzentWahrscheinlichkeit:
5 Prozent Beste-Case-Szenario Worst-Case-Szenario
Am Ende wird es darauf hinauslaufen, dass einige Unternehmen den Erwartungen gerecht werden und sich behaupten und einige an den überzogenen Erwartungen scheitern. Es werden einige Jobs verloren gehen, was tragisch für jedes damit verknüpfte menschliche Einzelschicksal ist, doch es wird keine strukturellen Erschütterungen des Marktes geben. Einige Menschen werden Geld verdienen - doch die, so Medienmogul und IAC-Gründer Barry Diller gegenüber CNet , "werden es sich leisten können".
Kommentar von Sebastian Halm
Es ist Schaum, aber keine Blase
Gegenwärtig findet ein neuer Internet-Hype statt. Die entscheidende Frage ist: Hat er die gleiche zerstörerische Kraft wie der Dotcom-Hype im Jahr 2000?
Weiterlesen