Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Virtuelle Währung: Wer statt Bitcoin die Nase vorne haben wird
28.06.2011 Viel Rummel gab es um die virtuelle Währung Bitcoin. Doch das digitale Geld ist nicht die Zukunft des Bezahlens im Internet. Womit wir in Zukunft zahlen, haben die meisten Menschen bereits in der Tasche.

Keine Woche später wird die Handelsplattform Mt.Gox , auf der die als "Hackerwährung" bezeichnete Bitcoin-Währung gehandelt wird, selbst zum Hacker-Opfer. Nachdem sich ein Hacker Zugriff auf ein virtuelles Konto verschafft hatte, brach der Kurs an der wichtigen Bitcoin-Börse von rund 17,50 Dollar in kürzester Zeit auf einen Cent pro Bitcoin ein. Damit muss die kurzzeitig zu ungeahnter Popularität gelangte virtuelle Währung einen herben Rückschlag hinnehmen. Und spielt zugleich den Kritikern in die Karten. Wie etwa dem Bundesverband der Digitalen Wirtschaft (BVDW) , der Bitcoins gar kriminelles Potenzial nachsagte, das der "gesamten Gesellschaft durch Steuerhinterziehung, Geldwäsche und illegale Geschäfte nachhaltig schaden" könne. Andere Kritiker monierten das fehlende Regelwerk und mangelnde Kontrolle bei der virtuellen Währung. Diese Fraktion scheint nun durch den jüngsten Vorfall Recht zu behalten.
"Die Währung wird an der eigenen Börse gehandelt und steht nicht unter neutraler Aufsicht", argumentiert beispielsweise Ralph Sonntag von der Hochschule für Wirtschaft und Technik Dresden .
In der realen Wirtschaft hätte sich über Jahrhunderte lang ein Regelwerk entwickelt, um bestimmte Dinge zu unterbinden, so der Hochschullehrer, dem bei der virtuellen Währung der "Link in die reale Welt" fehlt. Bitcoins bleiben virtuell. Um größere Bedeutung zu erlangen, müssten sie auch konvertibel werden und das allgemeine Grundvertrauen der Nutzer erwerben, so die Prognose des Dresdner Professors. Einen limitierten Einsatzrahmen kann sich Sonntag allerdings doch vorstellen. Im Bereich des Micropayments etwa bei Transfers in Entwicklungsländer sei ein Anwendungsbereich denkbar. Es müsse allerdings erst der Beweis erbracht werden, dass die Währung tatsächlich nicht für kriminelle Zwecke verwendet werde. Derzeit steht dies nach den neuesten Entwicklungen jedoch eher in Frage.
Bitcoins sind derzeit nur ein Randthema
"Damit sich eine Währung erfolgreich am Markt durchsetzt, müssen Akzeptanz und Vertrauen als Elementarbedingungen gegeben sein", betont auch Christof Sander , Chief Operating Officer bei ERP-Dienstleister Ageto . Derzeit erfülle die virtuelle Währung jedoch keines dieser Kriterien. Gleichwohl habe diese Schattenwährung das Potenzial, "normale Wirtschaftsstrukturen auszuhebeln und somit Ländern größeren Schaden zuzufügen, insofern der Staat nicht eingreift", warnt Sander. Sollte die Nutzung von Bitcoins steigen, ist aber davon auszugehen, dass dieses Thema durchaus durch die Staaten reguliert werde. Zurzeit seien Bitcoins jedoch nur ein Randthema.Dass Bitcoins grundsätzlich das Potenzial hätten, den Kreditunternehmen die Margen zu rauben, glaubt hingegen Trendforscher Sven Gabor Jánszky . Voraussetzung dafür sei, "dass es große, potente Unternehmen gibt, die als Treiber dieser Entwicklung agieren". Wenn in bestimmten großen Onlineshops Bitcoins akzeptiert und unterstützt würden, dann würden sie in absehbarer Zeit einen Teil der Zahlungsströme abdecken und damit den bisherigen Anbietern - vor allem Kreditkartenunternehmen - die Margen rauben, vermutet der Leiter von 2b AHEAD ThinkTank . Eine Gefahr der Unterwanderung des bestehenden Wirtschafts- und Finanzsystems durch Bitcoins sieht Jánszky nicht. "Dies würde voraussetzen, dass Bitcoins massentauglich werden und von einer großen Masse von Menschen benutzt werden. Dafür gibt es allerdings keinerlei Signale."
Digitale Zahlungsmittel gewinnen, aber Bitcoin zählt nicht zu den Siegern
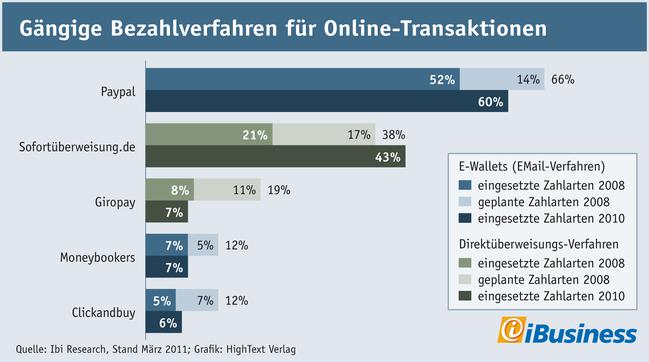
Dass digitale Zahlungsmittel zunehmend an Bedeutung gewinnen, ist unumstritten. So hat sich etwa PayPal innerhalb weniger Jahre zu einer Standard-Zahlart im Internet entwickelt. Ein Beispiel dafür, "dass sich digitale Zahlmethoden, die für Verbraucher sicher und komfortabel sind, immer durchsetzen werden", sagt Christof Sander.
Welche digitalen Zahlungsarten in Zukunft zu den Gewinnern zählen, hängt entscheidend davon ab, inwieweit die derzeit starken Bemühungen der Mobilfunk- und Paymentanbieter erfolgreich sind, neue Lösungen zu entwickeln. Das Ziel aller Anbieter: Den "Bezahlprozess für Kunden einfacher, schneller sowie kanalübergreifend einheitlich machen", sagt Sander, der die Einführung von NFC durch Google als deutliches Indiz dafür wertet, dass Zahlungsoptionen etwa per Handy oder Chip stark vorangetrieben werden. Gerade im Hinblick auf die Entwicklung des Onlinehandels zum Multi-Channel-Handel seien diese neuen Lösungen auch zwingend notwendig.
Dies bestätigen auch die Investitionen zahlreicher weiterer Anbieter wie etwa das im März eingeführte mobile Zahlungssystem PayPal Express Mobile des EPayment-Dienstleisters PayPal oder die Mobile Payment Dienstleistung Quick Tap , die Orange und Barclaycard im Mai auf den britischen Markt gebracht haben. In diesen Kanon passt auch Mopay , die neu entwickelte Mobile-Payment-Plattform für den Onlinehandel. Sie soll alle MCommerce-Szenarien abdecken - vom Einkaufen am heimischen Rechner, über das Einkaufen per mobilem Browser bis hin zu In-App-Käufen. Auch Sony Ericsson hat jüngst in Deutschland und sechs weiteren europäischen Ländern einen mobilen Gelddienst eingeführt. Durch die Ericsson Tochtergesellschaft Ericsson Money Services sollen Nutzer online mit dem Handy oder mit dem PC Geld überweisen können.
Eher Wallet als digitale Münzen
"Die Zukunft heißt Mobile Wallet, wobei das Smartphone zur Geldbörse wird", ist Achim Himmelreich , Partner beim Consultant Mücke, Sturm & Company sicher. Bis es soweit ist, werde es Übergangslösungen geben, etwa die Bezahlung mit QR-Codes, wofür PayPal bereits eine entsprechende Anwendung entwickelt hat.Während es bei den derzeitigen digitalen Bezahlsystemen einen "bunten Strauß verschiedener Verfahren" gibt, sollte dies bei der künftigen mobilen Lösung vermieden werden, wünscht sich Himmelreich. "Das Mobile Wallet der Zukunft sollte alles abdecken, auch die internationale Komponente." Der Payment-Experte ist zuversichtlich und erwartet bereits für 2012 Erfolg versprechende Lösungen. Dabei bestehe die "große Kunst darin, die Wünsche und Erwartungen von Händlern und Konsumenten gleichermaßen zu erfüllen".
Er setzt eher auf eine Wallet-Lösung, die der Nutzer mit echtem Geld auflädt, statt auf eine neue Währung. Denn ein Wallet lässt sich leichter implementieren, weil niemand ernsthafte Probleme damit hat.
- Volkswirte nicht, weil keine neue Währung entsteht
- Politiker nicht, weil Zahlungsflüsse kontrollierbar sind - anders als bei Bitcoins oder ihrem realen Äquivalent, dem Bargeld
- Banken nicht, weil sie mitverdienen können
Entscheidend wird vor allem sein, dass das Bezahlverfahren der Zukunft kanalübergreifend ist, denn "Kunden kaufen mobil, stationär und online und lassen die Grenzen zwischen den Kanälen verschwimmen", weiß auch Sander. Denn niemand will in unzählig einzelnen Portalen oder Shops seine Zahlungspräferenzen hinterlegen. "Hier bedarf es zentralisierter Lösungen, über die sich Kunden über alle Kanäle hinweg legitimieren lassen und einheitlich zahlen können", fordert Christof Sander. Egal ob Kauf per Smartphone oder am heimischen Notebook - es sollte immer das gleiche Verfahren, etwa die Legitimation über einen Chip, dahinter stehen.
Rasanter Vormarsch moderner Bezahlverfahren
Die Zahlen belegen, dass der Anteil digitaler Zahlungsarten am gesamten B2C-ECommerce-Umsatz kontinuierlich zunimmt und künftig noch weiter zulegen wird: Lag der Umsatz 2008 noch bei zehn Prozent (97 Milliarden Euro), so prognostiziert der BVDW für 2011 einen Anstieg auf 35 Prozent (369 Milliarden Euro). Online-Einkäufe sind allseits stärker akzeptiert, das Internet ist Teil der neuen Käufer-Generation geworden und Payment-Systeme sind inzwischen ausgereifter - nur einige der Gründe für diese Entwicklung.
Für einen der "nächsten großen Schritte der Digitalisierung" hält Sven Gabor Jánszky die rasante Entwicklung von digitalen Zahlungsmitteln, insbesondere in Form von Mobile Payment. Wegen der großen strategischen Bedeutung des digitalen Payments erwartet der Trendforscher, "dass in der nächsten Zeit ein harter Wettstreit darüber entsteht, welches Unternehmen zur digitalen Geldbörse (und damit zugleich zu dem vielleicht wesentlichsten Teil der digitalen Identität) der Menschen wird". Hier werde die marktbeherrschende Position aktueller Akteure im Finanzbereich, wie Banken und Kreditkartenanbieter, stark angegriffen von neuen Intermediären wie PayPal , Google , Ebay , und Amazon .
Jánszky sieht vor allem auch Mobilfunkkonzerne in vorderer Linie. Sie wittern ihre Zukunft in diesem Sektor - wenn mit dem Verkauf von Telefonminuten kein Geld mehr zu machen ist, mutmaßt Jánszky. Eine übergroße Mehrheit von digitalen Zahlungsmitteln würde auch weiterhin aus der digitalen Version der bestehenden Währungen bestehen, prophezeit der Trendforscher. Bitcoins werden seiner Ansicht nach weiterhin die Rolle einer Alternativwährung für eine besonders engagierte Zielgruppe einnehmen.
Kreditkarte und PayPal behalten die Nase vorn
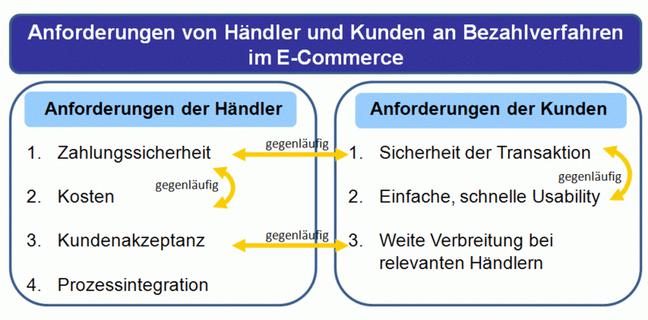
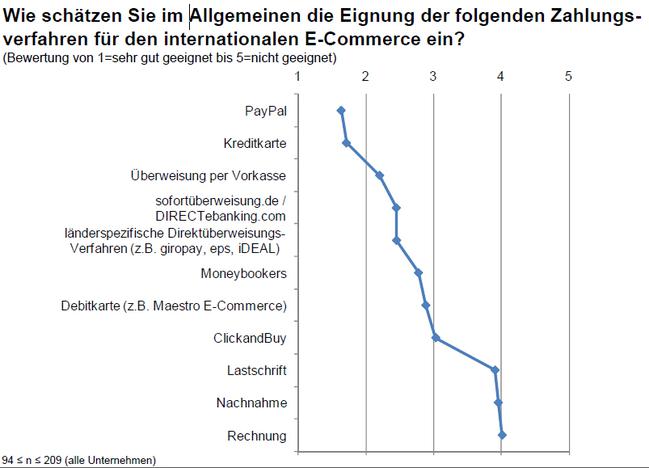
Nach dem aktuellen E-Payment Barometer von IBI Research an der Universität Regensburg gelten gegenwärtig Kreditkarte und PayPal unter Händlern als am besten für den internationalen E-Commerce geeignet. Ihr Vorteil: Sie bieten auch auf Verbraucherseite Sicherheit. Wie bei der Zahlform Sofortüberweisung.de bietet auch PayPal nach einmaliger Registrierung in jedem Onlineshop einen sicheren und unkomplizierten Zahlungsvorgang.Die Top Drei der Anforderungen an Zahlverfahren für Händler
- Kosten des Verfahrens
- Kundenakzeptanz / Verbreitung im deutschsprachigen Raum
- Schutz vor Zahlungsausfällen
Eine weitere aktuelle Studie von IBI Research über den 'Erfolgsfaktor Payment' belegt, dass Konsumenten die Ware erst bezahlen wollen, wenn sie diese auch erhalten haben. Daher bevorzugen 65 Prozent der deutschen Endverbraucher den Kauf auf Rechnung als beliebtes Bezahlverfahren.
| Einflussfaktoren für die Wahl des Bezahlverfahrens |
|---|
|
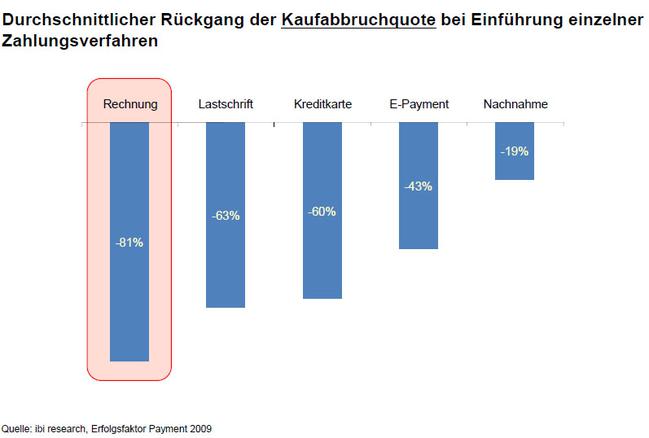
Es zahlt sich für den Händler wiederum aus, den Wunsch des Verbrauchers nach Rechnungskauf zu berücksichtigen. Denn ein Bezahlvorgang wird statistisch häufiger abgebrochen, wenn eine gewünschte Zahlungsoption nicht zur Verfügung steht, bestätigt die IBI-Erhebung. Allerdings ist der Rechnungskauf für Shopbetreiber mit einem hohen Risiko verbunden. Schließlich wird die gekaufte Ware verschickt, bevor ein Zahlungseingang erfolgt.
Diese Lücke zwischen Kundenorientierung und Sicherheit soll nun ein neuer Trend schließen, der 'gesicherte Rechnungskauf'. Damit können Onlinehändler ihren Kunden den Einkauf auf Rechnung anbieten, ohne selbst das Risiko von Zahlungsausfällen tragen zu müssen. Darum kümmern sich spezielle Dienstleister wie Klarna , Billsafe oder Payport , die sich um die Themen Mahnung, Ausfall und Inkasso kümmern.
Optimierung des Bezahlprozesses als effektivste Maßnahme für nachhaltiges Umsatzwachstum
Vor jeder Implementierung eines neuen Bezahlvorgangs in das eigene Portfolio sollte der Onlinehändler die Chancen und Risiken genau abwägen. Ist das Verhältnis zwischen der Umsatzsteigerung durch ein neues Bezahlverfahren und den entsprechenden Kosten profitabel? Eine präzise Analyse der Kosten ist ratsam.Chancen eines neuen Verfahrens
- Konversionsrate steigern
- Umsatz erhöhen
- Abbruchquote und Paymentkosten senken
- Forderungsausfälle senken
- Verkauf beschleunigen
- Retourenquote reduzieren
Risiken
- Payment-System passt nicht auf die eigene Zielgruppe
- Günstigere werden durch teurere Verfahren kannibalisiert
- Probleme bei technischer Umsetzung
Kundennutzen und Sicherheit entscheiden über die Art des Verfahrens
Welche digitale Währung oder welcher Prozess sich durchsetzen wird, ist schließlich abhängig von Faktoren wie Kundennutzen und Geschwindigkeit sowie Sicherheit und Vertrauen, resümiert Christof Sander. Eine eindeutige Zukunftsprognose fällt schwer, "da wir zum Zeitpunkt noch in einer technologiegetriebenen Diskussion stehen." Die Themen Kundennutzen und Sicherheit hinken nach Ansicht Sanders derzeit noch etwas hinterher. Sobald die technologischen Grundlagen geschaffen sind, müssen besagte Themen wie Kundenutzen etc. als wichtigste Voraussetzung für die Akzeptanz der Nutzer jetzt vorangetrieben werden.Sander glaubt, "dass sich der Markt der Zahlungsmittel konsolidieren wird und eine Konzentration auf die kanalübergreifend einheitlichen Zahlungsarten, etwa per Handy, erfahren wird".
"Das Handy", lautet auch die Antwort von Sven Gabor Jánszky auf die Frage nach dem Zahlungsmittel der Zukunft. Wie etwa die Währung heißt, die das Handy der Zukunft per NFC an andere Geräte "überweist" spiele für den Kunden keinerlei Rolle. Dies sei allein eine "strategische Machtfrage im gerade beginnenden Kampf zwischen Banken, Kreditkarten, Mobilfunkunternehmen sowie Google & Co.". Bitcoin bekomme dann eine Massenbedeutung, wenn einer dieser Player es als Instrument benutzt, einen strategischen Vorteil zu erlangen". Doch dies scheint derzeit nur eine rein theoretische Vorstellung zu sein - zu fern ist sie von den realen volkswirtschaftlichen Grundlagen, die das Finanzsystem ausmachen.
Kommentar von Markus Howest
Aufgestellt fürs Finale
Die Würfel sind noch nicht gefallen, aber selten zuvor war der Prozess um die digitalen Bezahlverfahren so dynamisch wie zur Zeit.
Weiterlesen