Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Zukunftsfaktor Mensch: Die Web-Strategien der Finanzbranche
27.04.2010 Die Online-Auftritte und -Services von Banken und Versicherungen lassen noch erheblich zu wünschen übrig. Das liegt nicht nur am Vertrauensverlust ihrer Kunden und der Sperrigkeit der Produkte. Die Unternehmen müssen künftig deutlich mehr im Web leisten, um konkurrenz- und überlebensfähig zu sein.

Schlimmer noch: Mit der globalen Finanzkrise hat sich die Vertrauenskrise der Banken weiter verschärft, hat eine aktuelle Gallup-Bankenstudie ermittelt. Nur jeder vierte Bankkunde glaubt, dass sein Geldinstitut hält, was es verspricht. Daran haben die Web-Filialen besonders zu knabbern. Hatten sie bislang eh mit der sich hartnäckig haltenden Skepsis vieler Kunden vor Online-Banking und -Datentransfer zu kämpfen, verschärft die allgemeine Vertrauenskrise diese noch.
Fatale Mischung aus Vertrauensverlust und austauschbaren Produkten
Hinzu kommt: Die Bankkunden nehmen kaum noch Unterschiede zwischen den verschiedenen Finanzinstituten wahr. Fast alle Banken bieten nahezu identische Zinsen für Tagesgeldkonten an, offerieren Depots und Girokonten und verfügen über Filialen, Geldautomaten, Serviceterminals sowie Online- und Telefonbanking, konstatiert Gallup. Die Folge: Nur vier Prozent halten eine bestimmte Bank für den besten Anbieter im Markt. Dementsprechend empfinden nur 27 Prozent den Wechsel zu einem anderen Anbieter als schwierig oder riskant.
Umso wichtiger ist der persönliche Kontakt zwischen Kunden und Bankmitarbeitern. Doch das eh schon angekratzte Image der Herren und Damen in Nadelstreifen leidet zusätzlich am mangelnden Service in den Bankfilialen. Nur jeder dritte Bankmitarbeiter hat Spaß an der Arbeit, schätzen die von Gallup befragten Bankkunden. Entsprechend definieren die Studienautoren Einsatzbereitschaft, Freundlichkeit, Höflichkeit, das Gefühl des Willkommenseins und die Wertschätzung durch das Bankpersonal als Stellschrauben im Kampf um Wettbewerbsvorteile.
Kommunikation ohne verwertbaren Output
Eine Pleitewelle wie bei den Banken drohe Versicherungsunternehmen nicht, betonte Nikolaus von Bomhard , Chef des Rückversicherers Munich Re , auf der Branchentagung 'Assekuranz im Aufbruch'. Aber auch die Versicherer rechnen für 2010 mit einem "schwierigen Jahr". Umso wichtiger wird es für die Anbieter, alle Vertriebskanäle auszuschöpfen.
Im Cross-Selling ist dies längst noch nicht der Fall, hat Ibi Research festgestellt. Nur jedes dritte Unternehmen schätzt seine im persönlichen Gespräch mit dem Kunden erhobenen Kundendaten für aktuell, umfassend und verlässlich ein. Gleichzeitig nennen die Versicherer die Beratungs- sowie soziale und kommunikative Kompetenz als wichtigste Qualifikationen der Mitarbeiter.
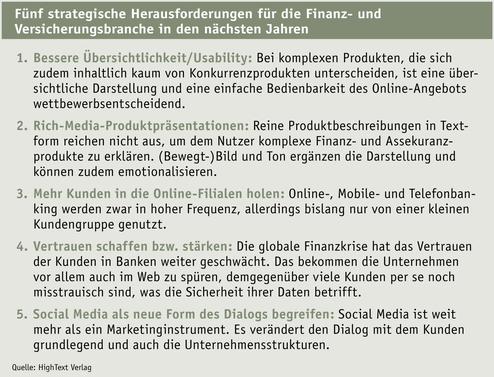
Theorie und Praxis klaffen hier deutlich auseinander. Zwar haben die Versicherer die hohe Bedeutung einer kundenorientierten Unternehmenskultur erkannt, eine entsprechende Organisation hat aber nur für knapp ein Viertel der von Ibi Research befragten Versicherer höchste Priorität. Cross-Selling wird vor allem im Zuge von Social Media komplexer und stellt grundlegend neue Anforderungen an Unternehmen. Dieses Problem teilen Versicherungen und Banken gleichermaßen. "Social Media ist kein Marketinginstrument, sondern eine Form des Dialogs, die langfristig wirkt und das ganze Unternehmen verändert", betont Boris Janek , Online-Marketingmanager bei VR-Networld , der Internetagentur für Volks- und Raiffeisenbanken.
Komplex, nicht emotionalisierbar, aber schnell
Social Media stellt auch Branchen vor Probleme, die weitaus internetaffiner und -erfahrener sind als der Finanz- und Assekuranzsektor, von dem die Mehrheit der Unternehmen gerade erst beginnt, das Web als zusätzlichen Vertriebskanal zu erobern. Schließlich verkaufen sich Haftpflichtversicherungen und Bausparverträge nicht wie Turnschuhe oder Handys. "Diese Produkte sind sehr komplex und erklärungsbedürftig und nicht emotionalisierbar", gibt Janek zu bedenken.
Dazu kommen rechtliche Probleme: Banken werden keine Kredite online verkaufen, ohne die Vermögenssituation des Kunden geklärt zu haben. Wer dazu aber online in der Lage ist, hat einen Wettbewerbsvorteil, erklärt Martin Schneckenburger , Geschäftsführer der Finanzberatung Greifzu Associates Management Consultants : "Ein Kreditantrag kann online innerhalb von Minuten geprüft werden, inklusive Schufa-Auskunft. Das funktioniert dort, wo die Bonität des Kunden leicht überprüfbar ist, beispielsweise bei Handelskunden." Das Web müsse Optionen und Anreize bieten, die das stationäre Geschäft nicht bereitstelle, rät Schneckenburger. Grenzen für den Onlinevertrieb setze vor allem die Beratung. "Nur erklärbare Produkte, die nicht beratungsintensiv sind, eignen sich für den Onlinevertrieb", pflichtet Janek bei.
Für solche Produkte gelten zunehmend die Mechanismen, die im E-Commerce nicht mehr wegzudenken sind, wie der Einsatz von Produktvideos. Mussten sich Nutzer bislang Informationen zu Tagesgeld und Krankenversicherungen über Texte aktiv und mitunter mühsam erarbeiten, übernehmen nun Audio- und Videoelemente Erklärungsfunktionen: Der Nutzer erhält online einen Kommunikationspartner, der ein Problem erklären kann. "Zum einen ist diese Art der Präsentation von Information deutlich weniger anstrengend für den Nutzer und zum anderen ist Kommunikation eines der Grundbedürfnisse von Menschen", argumentieren die Berater von Alternus in ihrer Studie "Versicherungen Online 2009".
"Wie bringe ich den Kunden mit wenigen Klicks zu einem Bankprodukt?"
Dem abstrakten Produkt ein Gesicht und eine Stimme geben, ist aber nur die eine Seite der Medaille. Die andere ist: Wie führe ich den Kunden auf möglichst einfachem Weg zum Produkt? "So wie ein Kunde mit wenigen Klicks in einem Shop beispielsweise die Turnschuhe seiner Wahl findet, stellt sich die Frage: Wie bringe ich einen Kunden mit wenigen Klicks zu einem Bankprodukt?", erläutert Berater Schneckenburger. "Die Produkte transparent machen und die Bedürfnisse des Kunden durchdeklinieren", gibt Alexander Hauser , Leiter Online-Marketing bei der Sparkassen-Finanzportal GmbH , als Marschrichtung vor.
Hier hapert es bislang noch. Neben der Komplexität der Produkte hemmt vor allem die Angst vor Betrug den Onlinevertrieb. Nach wie vor stehen viele Deutsche der Sicherheit von Transaktionen über das Internet skeptisch gegenüber. Und so wickeln viele Kunden ihre Bankgeschäfte nach wie vor am Schalter ab. Bislang hat sich das Web vor allem als Recherchetool etabliert. Noch stärker als in anderen Handelssektoren gilt hier: "Research online, purchase offline". Aber schon allein deshalb ist das Internet unverzichtbar für die Vertriebsstrategie von Finanz- und Assekuranzunternehmen, da sind sich die befragten Experten einig.
Uneinigkeit dagegen herrscht bei der Frage, ob der Kunde über ein Produkt oder eine Marke in die Online-Filiale kommt. "Immer mehr Nutzer suchen online nach Finanzprodukten", hat Hauser beobachtet. Dementsprechend sei Suchmaschinenmarketing in Zukunft eines der wichtigsten Marketingtools, betont Hauser. Martin Schneckenburger dagegen schätzt, dass wenige Banken online über ein Produkt gefunden würden, eher über eine Marke. Daher sei Branding wichtig, SEM dagegen weniger.
Die Zukunft: Social Banking
Welche Marketingmaßnahme bei Banken aktuell Priorität auch genießt: Langfristig müssen Banken und Versicherungen von ihren alten Strategien abrücken, um zukunftsfähig zu sein. "Der reine Produktverkauf ist 90er-Jahre, letztes Jahrhundert", kritisieren Branchenexperten. Unterscheiden sich abstrakte Produkte kaum noch in ihrer Substanz, gibt der Faktor Mensch den Ausschlag. Denn Menschen kaufen keine Produkte, sondern Problemlösungen und gute Gefühle - nicht gerade Kernkompetenzen der etablierten Banken.
Social Banking betreiben daher am ehesten Neugründungen, wie beispielsweise die Fidor Bank AG . Gründer Matthias Kröner erklärt sich seinen Kunden entsprechend per Video:
Als eine der ganz wenigen traditionellen Banken hat die Schweizer Privatbank Wegelin die Zeichen der Zeit verstanden, lobt Banken-Blogger Lothar Lochmaier die älteste Schweizer Bank, die sich mit Blick auf das Portfolio-Management der Kunden neu positionieren wolle : "Unser Bankhaus revidiert derzeit insofern seine Überlegungen zur strategischen Positionierung der uns anvertrauten Mittel. Die Gespräche mit unseren Kunden dürften in den kommenden Monaten herausforderungsreich werden. Aber wie hieß es doch? 'Besondere Zeiten erfordern besondere Maßnahmen!' Die Zeiten sind definitiv besonders." Und fordern von Banken, "an ihrem Innovationsgebaren zu feilen". Denn da gäbe es laut Lochmaier "nun wirklich mehr als genug zu tun. Oder anders gesagt: Ein bisschen vordergründiges Social Media reicht dazu nicht aus."
Aber selbst Lehman Brothers bekommt ja noch eine zweite Chance .
Kommentar von Christina Rose
Wo es prickelt
Einmal mehr gilt die Regel: Unternehmen haben es im Web mit Menschen zu tun. Und da der Kauf von Haftpflichtversicherungen und die Einrichtung eines Girokontos per se so prickelt wie die Steuererklärung, haben Banken und Versicherungen im Web noch so viel aufzuholen, dass man sich fragen kann, wie sie das schaffen wollen.
Weiterlesen