Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Expert-Talk: GEO-PR: "Es geht um Relevanz in KI-Systemen"
Video-Podcast ansehen
Wer in ChatGPT, Gemini oder Perplexity sichtbar sein will, darf sich nicht auf die eigene Website verlassen. Denn KI-Systeme prüfen, was andere über eine Marke sagen - auf Fachportalen, Bewertungsplattformen, Vergleichsseiten, Reddit oder YouTube. Hier setzt GEO-PR an. Video-Podcast ansehen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.
Studie: Mobile Payment entwickelt sich fast unbemerkt
16.09.2015 Mobile Payment entwächst den Kinderschuhen, aber nur wenige bekommen es mit. Insbesondere Anbieter-Apps - etwa Handy-Tickets - bei denen die Bezahlfunktion einem Service wie die Fahrplanauskunft ergänzt, setzen sich durch.

Bild: GS1 Germany GmbH
Die Beratungsunternehmen für Payment und Digitalisierung haben in einer umfassenden Studie Deutschlands Mobile Payment Services untersucht. Über einen Zeitraum von drei Monaten wurden bundesweit insgesamt 15 Anbieter für Mobile Payment systematisch in der Praxis am Point of Sale getestet und bewertet. Ergebnis ist ein umfassendes Update der größten Mobile Payment Studie für den deutschen Markt aus dem Vorjahr.
Der Fokus liegt in rein Handy-basierten Bezahlsystemen: Ohne jegliche Zusätze wie NFC-Sticker, Dongles oder klassische Karten soll der Nutzer bezahlen können. Lediglich ein Smartphone soll für die Zahlung erforderlich sein.
Wichtige Kriterien für die Teilnahme an der Studie waren darüber hinaus:
- Der jeweilige Service muss in Deutschland in mehr als einer Region verbreitet und akzeptiert sein, idealerweise landesweit.
- Die Zahlung erfolgt am Point-of-Sale - der auch das Taxi oder ein öffentliches Verkehrsmittel sein kann. Auf diese Weise sollen die Einkäufe abgegrenzt werden, die zwar über das Smartphone getätigt werden, jedoch nur über den mobilen Browser auf den Online-Shop zugreifen.
Zahlungs-Apps und Anbieter-Apps: Grundverschiedene Lösungsansätze
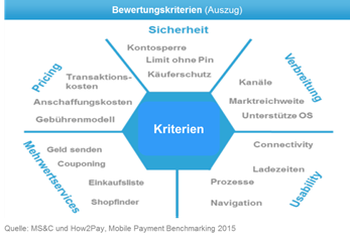
Auszug aus den Bewertungskriterien von MS&C und How2Pay.
(Grafik: Mücke, Sturm & Company)

Die Anzahl der Akzeptanzstellen für reine Zahlungs-Apps ist seit vergangenem Jahr deutlich gestiegen. Vodafone mit seiner Wallet und die Deutsche Telekom mit myWallet bieten ihren Kunden bereits ein flächendeckendes Netz an Akzeptanzstellen der unterschiedlichsten Produktbereiche (vom Baumarkt bis zum Supermarkt) - Kooperationen mit MasterCard/Visa und mehreren Handelsketten machen es möglich. Die Akzeptanz seitens der Kunden ist bisher jedoch noch gering - wie bereits in der Studie aus 2014 festgestellt, ist insbesondere die fehlende Erkennbarkeit des klaren Zusatznutzens hierbei relevant. Inzwischen haben einige Anbieter dieses Problem erkannt und legen fleißig mit der Integration von Mehrwert-Services wie Bonuskarten, Rabatt- und Coupon-Systemen nach. Auf diesem Weg soll das Handy nicht nur Bargeld oder die EC- und Kreditkarte ersetzen, sondern gleichzeitig auch zahlreiche Bonuskarten, Gutscheine und Rabatt-Coupons entbehrlich machen.
Anbieter-Apps bieten Usability-Vorteil
Anbieter-Apps haben es hinsichtlich der Akzeptanz durch die Kunden wesentlich leichter als reine Zahlungs-Apps. Die Nutzung des Smartphones für Fahrplanauskünfte ist mittlerweile Standard: Der Schritt zur Bezahlung der Fahrkarte mit dem Smartphone ist da nicht mehr weit. Aus diesem Grund erfreuen sich Anbieter-Apps mit integrierter Zahlungsfunktion steigender Beliebtheit. Bisher liegt ihr Schwerpunkt auf dem Transport-Sektor; aber auch in den Bereichen Gastronomie und Lebensmitteleinzelhandel gibt es sie inzwischen.Ob die reinen Zahlungs-Apps oder die Anbieter-Apps mit integrierter Zahlungsfunktion in Zukunft den größeren Teil des elektronischen Zahlungsverkehrs bedienen werden, ist noch nicht raus. Auch in Zukunft werden Lösungen beider Gattungen im Markt präsent sein, denn einzelne Händler werden sich in der Regel nur einer anbieterneutralen Zahlungs-App bedienen können, während für ganze Branchen oder große Unternehmen auch eine Anbieter-App mit integrierter Bezahlfunktion als Option in Frage kommt.
Technik und Prozesse wurden weiterentwickelt, im Einsatz am POS hakt es dennoch
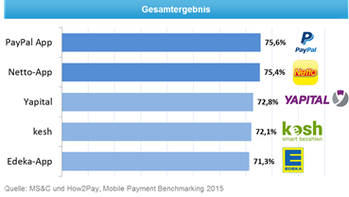
Paypal führt in der Bewertung vor Netto und Yapital
(Grafik: Mücke, Sturm & Company)
And the winner is: Paypal
Als Testsieger geht Paypal aus der Mobile Payment-Studie 2015 hervor, dicht gefolgt von der Netto-App auf Platz zwei und Yapital auf Platz 3. Die Spitzengruppe rangiert dabei auf nahezu gleichem Niveau, die drei Protagonisten setzen in den Einzeldisziplinen jedoch unterschiedliche Akzente.- Paypal zeigt sich sehr ausgewogen in allen untersuchten Kategorien auf einem der vorderen Plätze. Am meisten Nachholbedarf gibt es noch bei den Mehrwertdiensten.
- Die Netto-App ist bei den Mehrwertdiensten von allen Testkandidaten am besten aufgestellt, bleibt jedoch in der Kategorie Pricing deutlich hinter den beiden Mitbewerbern auf dem Siegertreppchen zurück.
- Yapital liegt in vier der fünf getesteten Kategorien auf hohem Niveau, zeigt aber deutliche Schwächen bei den Mehrwertdiensten.
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu diesem Beitrag


Verwandte Beiträge zu diesem Beitrag
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: