Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Wie Verlage künftig in Social Media Geld verdienen
28.10.2010 Medienmarken müssen zukünftig Social-Media-Angebote geschickter nutzen, um sich potenziellen Nutzern zu präsentieren und sie als Kunden zu gewinnen. Die jetzt veröffentlichte Studie 'Medien in sozialen Netzwerken' der Hamburger Agentur Bulletproofmedia belegt allerdings, dass sich deutschsprachige Medien noch sehr schwer tun, mit ihren Werbekunden ein partnerschaftliches Verhältnis einzugehen - buhlen sie doch gleichzeitig mit diesen um die Gunst der Social-Media-Nutzer.

Während Medien zu einem Großteil ihre Aktivitäten prominent in die eigenen digitalen Angebote (z. B. Websites) integrieren und stärker ihre Nutzer in die sozialen Netzwerke leiten, um dort mit ihnen zu interagieren, gehen die Werbekunden stärker den umgekehrten Weg und versuchen über die Social-Media-Aktivitäten neue Nutzer / Kunden für ihre Aktionen und Produkte zu gewinnen. Somit werden auch die Aktivitäten weniger häufig offensiv auf den eigenen Web-Angeboten kommuniziert.
Die Befragungsteilnehmer sind sehr gut über die Angebote im Bereich sozialer Medien informiert und schätzen die Relevanz des Themas als weiter steigend ein. Die Hauptzielsetzung der Aktivitäten von Medien besteht in der Kundenkommunikation und -bindung in den sozialen Netzwerken selbst.
Bei dem Einsatz von Maßnahmen vertrauen Medienmarken zum Großteil auf die Standardangebote der Social-Media-Plattformbetreiber und insbesondere auf die vorhandenen Strukturen im Unternehmen. Nur die wenigsten haben hierfür eigene organisatorische Bereiche oder externe Dienstleister eingebunden.
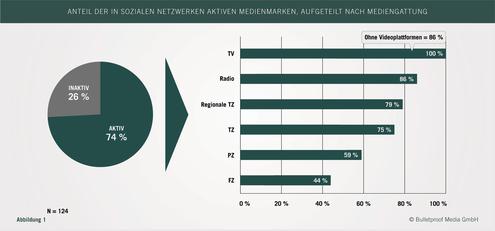
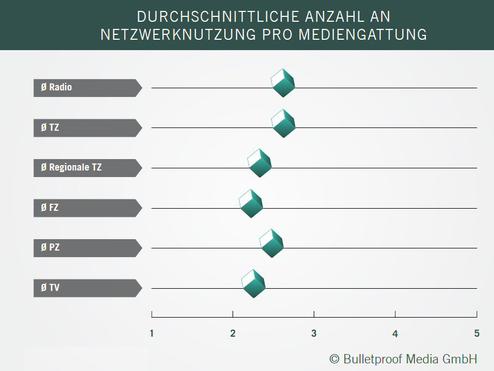
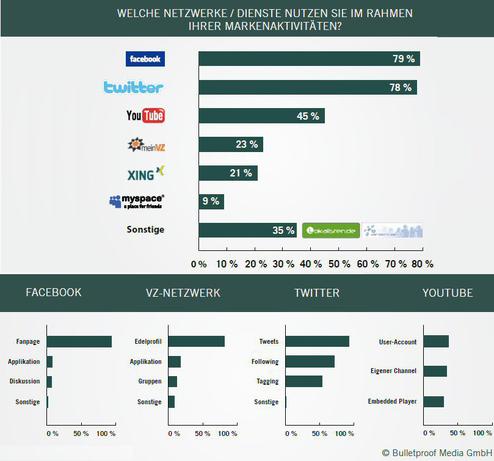
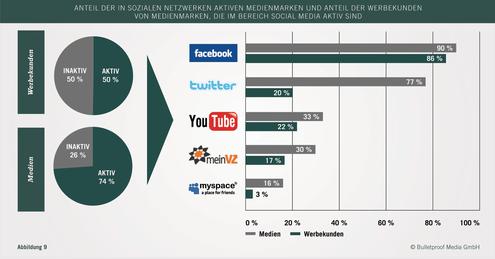
74 Prozent aller untersuchten Medienmarken sind auf einer oder mehreren Plattformen aktiv. TV- und Radiosender liegen dabei deutlich über dem Gesamtnutzungsdurchschnitt aller Mediengattungen. Regionale Tageszeitungen kommen an dritter Stelle, die ebenfalls leicht über dem Gesamtnutzungsindex liegen. Tageszeitungen folgen mit einem Aktivitätsindex von 75 Prozent . Publikumszeitschriften liegen ebenso wie Fachzeitschriften unter dem Nutzungsdurchschnitt. Verteilt man die Nutzung auf die einzelnen untersuchten Social-Media-Angebote, so zeigt sich, dass Facebook dabei die führende Plattform ist. Die Microblogging-Plattform Twitter liegt als zweithäufigst genutzte Social-Media-Plattform etwas dahinter, gefolgt - mit deutlichem Abstand - von Youtube , MeinVZ und Myspace .
Problematische Videoauftritte und Geister-Sites auf Myspace
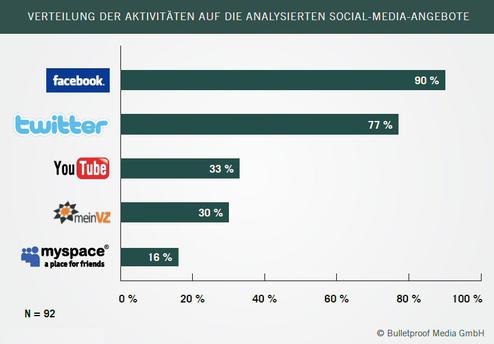
Die VZ-Gruppe kommt auf einen Nutzungsindex von 30 Prozent , profitiert dabei sehr stark von den Aktivitäten der Holtzbrinck-Titel, die überproportional stark in den VZ-Angeboten vertreten sind. Ebenso sind die überregionalen Tageszeitungen häufig bei den VZ-Plattformen präsent. Myspace spielt kaum noch eine Rolle bei der Nutzung, zeigt aber auch sehr plakativ eine weitere Problematik sozialer Netzwerke: die Pflege und Nachhaltigkeit der Aktivitäten.
Gerade bei Myspace findet man vergessene Auftritte, die noch mit alten Covern und Einträgen ein unbeachtetes Dasein fristen (z. B. Bravo ). Gerade unter dem Gesichtspunkt des Brandings eine schwierige Situation. Es zeigt sich hier deutlich, wie wenig nachhaltig häufig an die digitalen Aktivitäten herangegangen wird.
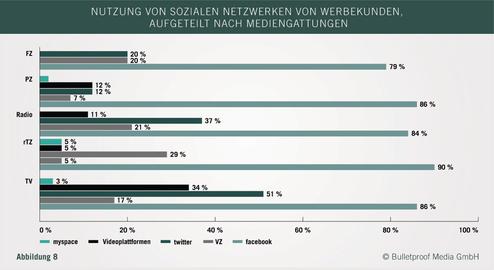
Die einzelnen analysierten Social Networks werden auch gattungsspezifisch different genutzt.. So wird, relativ gesehen, Facebook von den TV-Sendern (nicht den einzelnen TV-Formaten) weniger stark eingesetzt als z. B. von Tageszeitungen. Radiosender nutzen hingegen sehr viel stärker Myspace, insbesondere in den Gebieten Hamburg und Berlin. Twitter ist bei aktiven regionalen Tageszeitungen besonders beliebt (95 Prozent ) und liegt bei diesen sogar vor Facebook (84 Prozent).
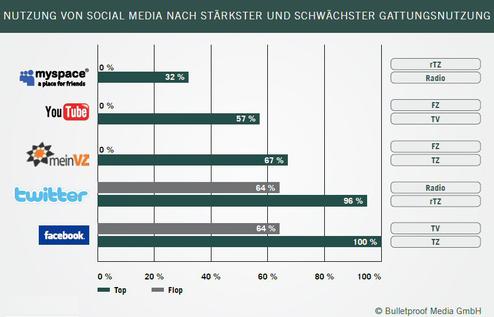
Zusammenfassend kann man durch die Analyse festhalten, dass es eine sehr starke Nutzung von Social-Media-Angeboten von klassischen Medienmarken in Bezug auf Häufigkeit und Anzahl der Nutzung gibt.
Die Aktivität der Werbekunden der Medienmarken in sozialen Netzwerken
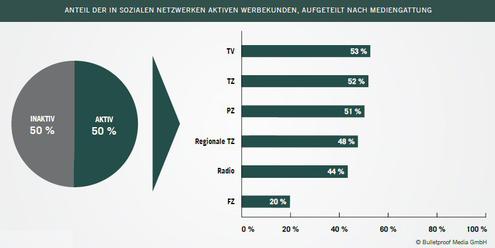
Deutliche Unterschiede gibt es zwischen TV-Werbekunden (53 Prozent ) und Werbekunden von Fachzeitschriften, die mit unter 20 Prozent den geringsten Aktivitätsindex ausweisen. Werbekunden von TV-Sendern, Tageszeitungen und Publikumszeitschriften liegen sehr dicht zusammen, ebenso wie Werbekunden regionaler Tageszeitungen und Radiosender einen ähnlichen Aktivitätsindex ausweisen.
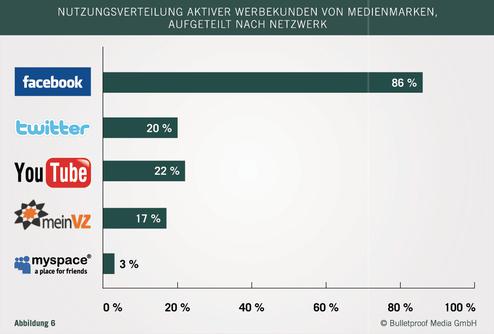
In der Analyse wurde sehr deutlich, dass häufig weniger die eigenen Aktivitäten die Herausforderung für Markenartikler sind.
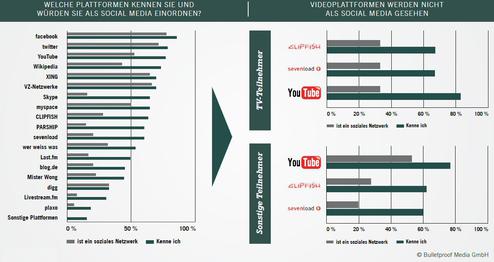
Dies geschieht häufig mit dem Ziel, die Nutzer auf die eigenen Angebote zu lenken. Bei der Nutzungskombination der Angebote gibt es gattungsspezifisch deutliche Unterschiede. Facebook ist bei allen die wichtigste Social-Media-Plattform, TV-Kunden nutzen verstärkt Videoplattformen und Twitter, Werbekunden regionaler Angebote - Radio und Tageszeitung - setzen häufiger auf Twitter als ergänzende Social-Media-Plattform.
Medienmarken und Werbekunden im Vergleich
Setzt man die Ergebnisse in Relation, dann zeigen sich deutliche Unterschiede. Medienmarken sind im Bereich sozialer Netzwerke hochaktiv. Sie liegen in allen analysierten Bereichen deutlich über den Aktivitäten ihrer Werbekunden.
Im Vergleich ist besonders auffällig, dass 33 Prozent der Printmarken und sieben Prozent der Radiosender ein digitales Brand als Absender im Rahmen ihrer Social-Media-Aktivitäten verwenden, bei TV-Sendern und auch bei allen Werbekunden konnten wir dies nicht vorfinden.
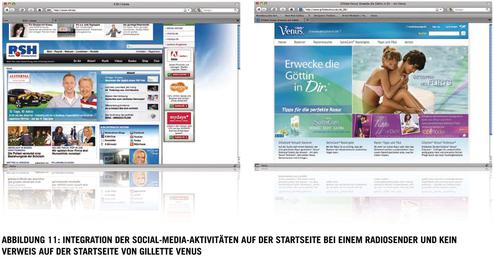
Im Rahmen der Analyse ist es auffällig, dass die Medien Social-Media-Plattformen - vor allem Facebook - stark unterschiedlich nutzen. Medien neigen stärker dazu, ihre Aktivitäten auf den eigenen Seiten prominent anzukündigen und die Nutzer stark auf die Aktivitäten in den Netzwerken aufmerksam zu machen.
Die analysierten Werbekunden der Medienmarken hingegen gehen stärker den entgegengesetzten Weg und versuchen über Aktionen Nutzer auf die eigene Seite zu holen und in die Aktivitäten zu konvertieren. Medienmarken integrieren ihre Social-Media-Aktivitäten zu fast 70 Prozent auf der Startseite, im Bereich der Werbekunden liegt dieser Wert bei 38 Prozent.
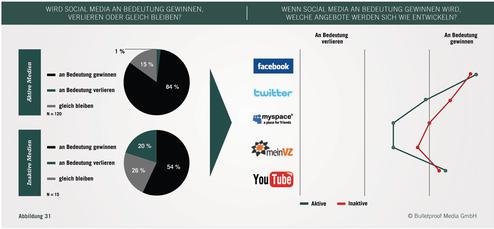
Warum den Medien der Bedeutungsverlust droht
Die Studie ergibt eine sehr starke Strategie im Bereich der Werbekunden, sich auf Facebook in den Aktivitäten zu fokussieren und punktuell weitere Plattformen hinzuzunehmen.
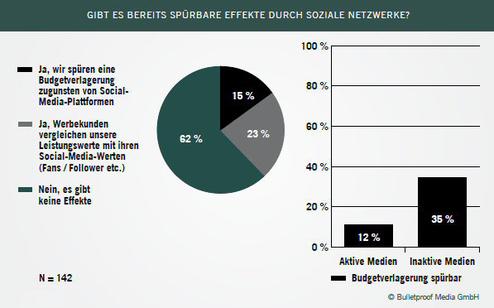
Nach Ansicht der Studienautoren entstehen hier zwei problematische Effekte:
- Zum einen steigt die Bedeutung der Netzwerke durch die steigende Aktivitätsrate deutlich, zum anderen werden insbesondere im Bereich der Nutzungswerte Medien immer stärker mit den Performancewerten von Werbekunden vergleichbar.
- Dies kann zu einem sehr negativen Aspekt in der Entwicklung der eigenen Werbeträgerrelevanz führen, die von den Medien sehr stark unterschätzt wird.
Der große Vorteil, den Medienmarken der Studie zufolge aktuell (noch) haben, ist die einfachere Auffindbarkeit und Zuordnung, da Markenartikler häufig eine noch nicht abgestimmte oder gar keine Social-Media-Strategie haben und somit die vorhandenen Chancen nicht optimal wahrnehmen. Medienmarken könnten dieses Zeitfenster nutzen und die umfassenden Angebote der Social-Network- Anbieter für den Aufbau einer hohen Relevanz ihrer Marken einsetzen.
Hierfür wird es notwendig sein, die aus dem Kerngeschäft gelernten Blaupausen zu überdenken und einen markenindividuellen Marktbearbeitungsansatz zu erarbeiten.
Konkret bedeutet dies für Medienmarken, folgende Fragen zu beantworten:
- Welche Wertschöpfungsstufen berühren unmittelbar meine Kernzielgruppen "Leser" und "Werbekunden"?
- Für welche Zielgruppe und welchen Wertschöpfungsprozess kann ich Social Media einsetzen und vor allem, wie kann der Einsatz der Angebote helfen, die heutigen Aufgaben besser zu erfüllen?
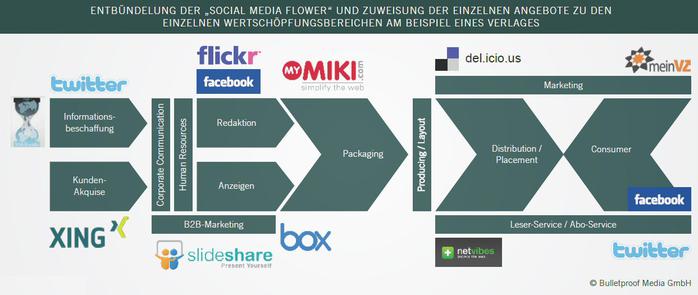
Durch die geringere Produktvielfalt und vor eher nationaler Ausrichtung können Medienmarken damit einen schnelleren Market-Approach als viele ihrer Werbekunden erreichen und somit wichtige Wettbewerbsvorteile für sich sichern.
Medien haben gerade durch das hoch komplexe Themenfeld "Social Media" wieder die Chance, eine herausragende Rolle bei der Schaffung von thematischer und inhaltlicher Relevanz einzunehmen, wenn es ihnen gelingt, die vorhandenen Instrumente optimal auf die Bedürfnisse der einzelnen Wertschöpfungsbereiche abzustimmen und untereinander zu orchestrieren.
Kommentar von Joachim Graf
Unternehmen werden zu Medien
Das Spannungsverhältnis zwischen Medien und ihren Werbekunden wird in der Zukunft noch schwieriger, weil beide Gruppen künftig ähnliche Aufgaben erfüllen.
Weiterlesen