Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Studie: Wer in Zukunft Deutschlands Mode-Commerce dominieren wird
25.10.2016 Wir reden von Otto. Zalando. H&M. Doch der Online-Modehandel bietet wesentlich mehr große, erfolgreiche, schnell wachsende Unternehmen. iBusiness hat den Online- wie den Offline-Modehandel analysiert, die größten Player identifiziert und die Treiber und Verlierer der Branche ausfindig gemacht.


HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|
|
|
|
|
heute |
morgen |
übermorgen |
iBusiness hat untersucht, welches die wichtigsten Player am Crosschannel-Modemarkt sind, wie sie sich aufstellen und den Markt treiben und vor allem, welche Unternehmen man im Auge behalten sollte.
Die Treiber am klassischen deutschen Modemarkt:
Vergleicht man die Umsätze der Fashion-Onlineshops mit denen der klassischen Händler, haben noch immer die klassischen Händler die Nase vorn. Bis auf einen: Die Otto Group ist als traditioneller Versandhändler auch der größte Textileinzelhändler Deutschlands insgesamt. Das Ranking der klassischen Händler (rechte Spalte) zeigt, welche Arten von Händlern den Markt dominieren:Die Top-20-Modehändler in Deutschland | |||||
|---|---|---|---|---|---|
| Die größten Fashion-Onlineshops Deutschlands | Die größten Unternehmen im ges. deutschen Textileinzelhandel (in Millionen Euro) | ||||
| Rang | Fashion-Onlineshop | ECommerce-Umsatz 2015 (Mio. €) | Rang | Händler | Handelsumsatz 2014 (Mio. €) |
| 1 | zalando.de | 1.032 | 1 | Otto Group | 4.230 |
| 2 | bonprix.de | 485 | 2 | H&M | 3.847 |
| 3 | hm.com/de | 345 | 3 | C&A | 2.923 |
| 4 | esprit.de | 342 | 4 | Metro Group | 2.247 |
| 5 | baur.de | 331 | 5 | Karstadt | 1.583 |
| 6 | soliver.de | 120 | 6 | Peek & Cloppenburg Düsseldorf | 1.339 |
| 7 | heine.de | 101 | 7 | Tengelmann | 1.313 |
| 8 | c-and-a.com/de | 99 | 8 | Lidl | 1.080 |
| 9 | zalando-lounge.de | 68 | 9 | Aldi Gruppe | 1.042 |
| 10 | witt-weiden.de | 67 | 10 | Ernsting's Family | 1.010 |
| 11 | aboutyou.de | 67 | 11 | Tchibo | 1.010 |
| 12 | sheego.de | 57 | 12 | Takko | 819 |
| 13 | walbusch.de | 55 | 13 | Esprit | 729 |
| 14 | asos.de | 52 | 14 | Inditex | 710 |
| 15 | peterhahn.de | 51 | 15 | Primark | 698 |
| 16 | goertz.de | 49 | 16 | Wöhrl | 600 |
| 17 | emp.de | 48 | 17 | TJX Deutschland | 600 |
| 18 | ernstings-family.de | 46 | 18 | New Yorker | 600 |
| 19 | adidas.de | 45 | 19 | Breuninger | 554 |
| 20 | mytheresa.com | 44 | 20 | Zalando | 514 |
| Quelle: iBusiness, TextilWirtschaft | |||||
- Bei der Hälfte der Top-20-Händler handelt es sich um vertikale Händler und Markenhersteller, die die gesamte Wertschöpfungskette selbst abbilden, wie H&M, Esprit oder Inditex, zu denen unter anderem Zara gehört. Vertikalisierung gehört zu einem der wichtigsten Trends am Modemarkt.
- Nur sechs von ihnen sind Multilabel-Händler. Dass diese Unternehmensart vom Aussterben bedroht ist, zeigt die Tatsache, dass mit Wöhrl eines dieser sechs erst dieses Jahr ein Insolvenzverfahren eingeleitet haben. Karstadt und Breuninger haben die Prozedur bereits hinter sich. Unter diesen sechs sind nur die Otto Group und Zalando, also die beiden Interaktiven, und P&C noch nie in die Insolvenz gerutscht (30 Prozent).
- Immerhin vier der größten Unternehmen im deutschen Textileinzelhandel sind Betreiber von Lebensmittelketten (20 Prozent).
- Betrachtet man das Preisniveau der größten Händler, fällt auf, dass sieben, also mehr als ein Drittel, in die Kategorie Discounter gehören (35 Prozent). Unter ihnen sind sowohl Lebensmittel-Discounter, als auch sehr billige Textilhändler wie Primark, New Yorker oder Ernsting's Family.
- Vier der Händler haben ihren Ursprung im Ausland (20 Prozent). Zwei von ihnen sind noch nicht mal zehn Jahre am deutschen Markt vertreten.
Die Treiber im Fashion-Commerce:
Anders sieht die Verteilung unter den zwanzig größten Shops im Segment Bekleidung, Textilien, Schuhe des aktuellen Onlineshop-Rankings 2016 aus:- Hier dominiert der Anteil der Multilabel-Händler (60 Prozent). Allerdings bieten fast alle von ihnen neben Fremd- auch Eigenmarken an. Bei vielen Shops machen sie sogar einen sehr großen Teil des Sortiments aus.
- Die zweite vertretene Gruppe ist die der vertikalen Händler beziehungsweise Markenartikler. Zu ihnen gehören die restlichen acht (40 Prozent).
- Wilderer in dieser Kategorie wie Lebensmittelhändler oder Generalisten sind in diesem Ranking per Definition ausgeschlossen. Ansonsten wären sicherlich zum Beispiel auch Amazon oder Ebay vertreten.
- Die Zahl der Mode-Discounter ist online deutlich niedriger. Nur drei Händler haben sich im Billigsegment etabliert (15 Prozent).
- Auch die Zahl der ausländischen Händler ist mit zwei von zwanzig deutlich geringer als bei den klassischen Händlern (10 Prozent).
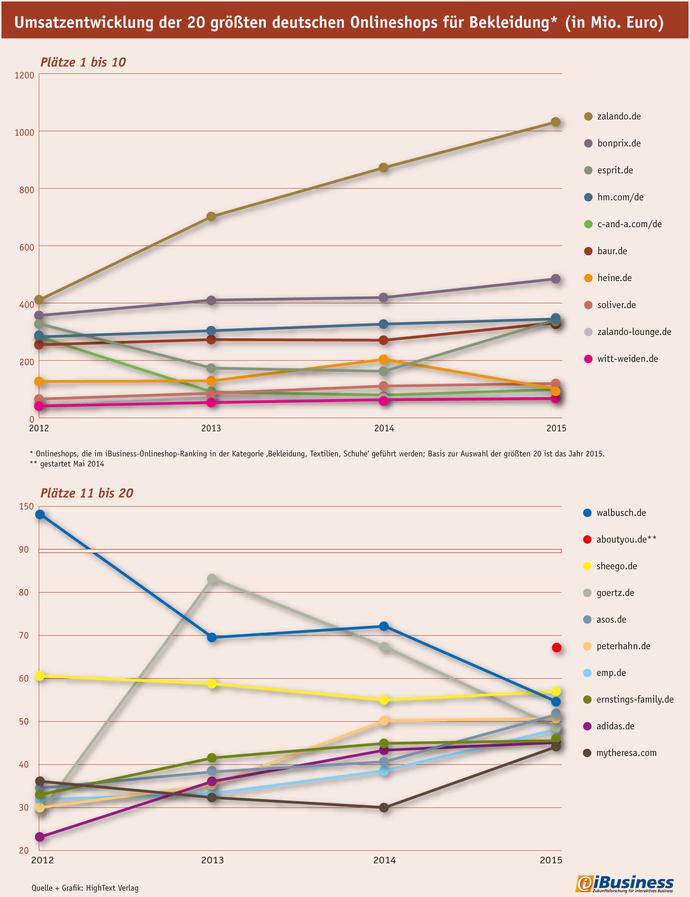
Um die wichtigsten Treiber im Online-Modehandel zu identifizieren, haben wir die zwanzig größten Bekleidungs-, Textilien- und Schuhe-Shops aus dem aktuellen Onlineshop-Ranking im Vier-Jahres-Rückblick betrachtet. Die Entwicklung haben wir in den folgenden zwei Charts aufgetragen:
Die Aufsteiger und Verlierer im Mode-Commerce:
Im Durchschnitt wachsen die zwanzig betrachteten Onlineshops in den vergangenen vier Jahren um 13,2 Prozent pro Jahr. Am stärksten wächst Zalando mit durchschnittlich 37,7 Prozent pro Jahr. Ein Ende des Wachstums ist nicht in Sicht. Hinzu kommt, dass sich der Shoppingclub Zalando Lounge ebenfalls unter den Top 20 befindet und mit durchschnittlich 21,1 Prozent pro Jahr kräftig wächst. Damit ist Zalando eindeutig der größte Treiber im Modehandel insgesamt. Der Händler ist auch das einzige Unternehmen mit Online-DNA, das es in die Top 20 der größten Unternehmen im gesamten deutschen Textileinzelhandel geschafft hat.
Neben Zalando wachsen Adidas (26,6 Prozent), S.Oliver (22,7 Prozent), Peter Hahn (20,2 Prozent), Esprit (19 Prozent), Witt Weiden (18,3 Prozent), EMP (15,1 Prozent) und Asos (14,7 Prozent) überdurchschnittlich. Asos müsse man in Zukunft besonders auf dem Schirm haben, sagt Philipp Spreer, Senior Consultant, von Elaboratum New Commerce Consulting . Der britische Versandhändler spricht "im Kern eine absolut zukunftsträchtige Zielgruppe an, hat ein sehr großes Sortiment mit einen hohen Anteil an Eigenmarken und beherrscht so das Thema Kundeninteraktion gut." Auch vom Kundenservice, Versand und mehr kann Asos mit Zalando mithalten. "Die machen zwar nichts wirklich Disruptives, aber viele Dinge einfach extrem gut."
Aber nicht alle der Top 20 können mit Wachstum auftrumpfen. Zum Beispiel der Herrenausstatter Walbusch hat im Schnitt 24,1 Prozent pro Jahr verloren; C&A ist jährlich um 18,6 Prozent geschrumpft und der Große-Größen-Shop Sheego immerhin noch um 1,9 Prozent. Aber selbst Shops wie Heine mit einem Plus von mickrigen 3,2 Prozent oder H&M mit plus 6,9 Prozent wachsen deutlich unterdurchschnittlich und damit aus wirtschaftlicher Sicht zu langsam - denn sie verlieren Marktanteile.
Wie Amazon den Modemarkt aufrollen will:
Ein unsichtbarer aber nicht zu unterschätzender Player im Online-Modehandel ist Amazon. Mit einem TV-Spot verkündete der Händler im Sommer dieses Jahres ganz Deutschland, dass er jetzt auch Mode liefere. Das ist zwar keine Neuheit, zeigt aber die neue Strategie. Amazon will als Händler stylischer Mode und als Alternative zu Zalando und Otto wahrgenommen werden - und nicht mehr als Textilien-Gemischtwarenladen. Amazon.com hat erst kürzlich die Sex-and-the-City-Modeikone Sarah Jessica Parker als Testimonial verpflichtet und bietet deren Schuhkollektion an - inklusive Werbespot . Außerdem wirbt Amazon in der deutschen Vogue und fliegt Moderedakteurinnen zu den British Fashion Awards nach London ein, schreibt die W&V . Amazon weiß, dass der Modemarkt das lukrativste ECommerce-Warensegment ist und setzt gerade alles daran, sich hier Marktanteile zu erobern. "Amazon liefert Mode kombiniert mit Prime-Now-Services", stellt Philipp Spreer fest. "Fashion in der Sortimentsbreite und Geschwindigkeit liefern zu können, gab es bislang noch nicht." Das werden die Konkurrenten zu spüren bekommen.
Marktplätze allgemein werden an Bedeutung gewinnen. "Denn kleine Anbieter sind in der frühen Phase ihrer Geschäftsentwicklung auf Marktplätze angewiesen", sagt Spreer. Online-Marktplätze würden gerade für diese Händler noch wichtiger. Denn gerade im Modebereich erodiert der stationäre Handel, weil immer mehr kleine Boutiquen schließen, die die Repräsentanten von kleinen Labels waren. Deshalb steigt die Bereitschaft der Modehersteller, sich mit E-Commerce und Marktplätzen auseinanderzusetzen (siehe iBusiness-Analyse Zehn Trends: Was neue Geschäftsmodelle über den E-Commerce offenbaren).
Auf der anderen Seite werden immer mehr "Händler zu Marktplätzen, um ihren Kunden ein breiteres Sortiment anzubieten", beobachtet Martin Lahr, Sales Director vom ECommerce-Dienstleister Onquality . Klassische Händler wie große Kaufhäuser gelangen immer mehr in Bedrängnis. Aber ihre starken Marken könnten sie nutzen und mit einem großen Sortiment veredeln, das sie über eine Marktplatzanbindung erreichen. Gründe für eine solche Strategie sind vor allem die geringere Kapitalbindung, weniger Risiko und theoretisch unendliche Sortimentserweiterung.
Das sind die Erfolgsfaktoren für den Modehandel:
Aus all diesen Ergebnissen und Entwicklungen ergeben sich die wichtigsten Erfolgsfaktoren im Modehandel, sowohl für eher stationär geprägte Retailer als auch für Händler mit Online-DNA:Die größten Erfolgsfaktoren im Stationärhandel sind:
- Vertikalisierung
- Fast Fashion Discount
- A-Lagen in Innenstädten
- Innovative, erlebnisorientierte Crosschannel-Konzepte
- Sortimentsbreite durch Multilabel-Angebot
- Marktplatzanbindung
- Exklusivität durch Eigenmarken
- Vertikalisierung
- Kundenservice, schnelle Lieferung
- Crosschannel
Diese Kategorien verlieren:
Indem große Online-Retailer wie Zalando, Amazon oder Asos immer mehr Marktanteile generieren, entstehen auf der anderen Seite zahlreiche Verlierer. Laut Martin Lahr sind die ersten, die es treffen wird:- Händler in B- und C-Lagen im stationären Einzelhandel. "Sie werden mittelfristig von der Landkarte verschwinden, solang sie keine innovativen Konzepte implementieren."
- Gleichzeitig werden die Marken mit starkem Umsatzrückgang rechnen müssen - und leiden vermutlich schon heute darunter - die nur den stationären Fachhandel beliefern.
| Die iBusiness-Serie zum (Online-) Modehandel |
|---|
| Teil 1: Crosschannel-Marktanalyse: Wer im Modehandel in Zukunft das Geld verdient |
| Teil 2: Studie: Wer in Zukunft Deutschlands Mode-Commerce dominieren wird |
| Teil 3: Ansätze und Strategien, mit denen man heute erfolgreich Mode verkauft |
Kommentar von Verena Gründel
Letzte Chance ... fast vorbei
Die großen deutschen Kaufhäuser wären die optimalen Online-Marktplatzbetreiber für Fashion. Aber sie verpassen auch den letztmöglichen Zeitpunkt für den Markteintritt.
Weiterlesen