Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Internationaler E-Commerce: Wie man seine Payment-Systeme auslandstauglich macht
22.10.2013 Wichtiger Aspekt bei der Internationalisierung, der sowohl Shops als auch die nachgelagerten Prozesse betrifft, ist die Abstimmung der Zahlungsverfahren auf die Zahlungsgewohnheiten im Zielland. Kundenfreundliche Zahlungsverfahren reduzieren zudem Kaufabbruchquoten. Welche Zahlungspräferenzen es gibt und was zu beachten ist, hat iBusiness zusammengetragen.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |
|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Daraus ergibt sich, dass Shopbetreiber heute verstärkt ins Ausland expandieren, um sich dort neue Absatzmärkte zu erschließen. Auch die Konsumenten profitieren, wenn Händler ihre Waren international anbieten. Denn nicht nur die Produktauswahl steigt, auch die Preise lassen sich besser vergleichen - und zwar von überall und sogar mit jedem Endgerät. Händler sollten daher darauf achten, dass sie den potenziellen Kunden an jedem Kontaktpunkt mit konvergenten Lösungen begegnen: ob offline, online oder mobil. Steigender Wettbewerbsdruck und eine herausragende Kundenbindung entscheiden gleichermaßen für national und international agierende Händler über Erfolg und Wettbewerbsfähigkeit eines jeden Webshops. Denn ganz unabhängig davon, ob es sich um eine digitale oder physische Ware handelt, wollen Kunden wie Händler vor allem eines: eine gleichermaßen einfache, sichere und komfortable Zahlungsabwicklung - und das von überall und über jedes Endgerät.
Gängige Zahlungsarten senken Kaufabbruch-Quote
Umfragen bestätigen immer wieder, wie wichtig die Bezahlverfahren zur Kundenbindung sind. Denn statistisch gesehen,
brechen Konsumenten die Bezahlung häufig dann ab, wenn sie in einem Onlineshop nicht das Bezahlverfahren ihrer Wahl oder ihnen unbekannte Zahlungsmethoden vorfinden. Manche Zahlungsabwickler empfehlen Händlern in Deutschland, mindestens vier Bezahlverfahren in ihr Portfolio aufzunehmen: Als Standard gilt die Kreditkarte, die um klassische Verfahren wie Zahlung per Nachnahme, per Rechnung oder per Lastschrift ergänzt werden kann. Aber auch alternative Verfahren erfreuen sich immer größerer Beliebtheit. In anderen Ländern bieten Händler oftmals nur halb so viele Bezahlverfahren in ihrem Shop an.
Hier ist es umso wichtiger, genau das richtige Zahlungsmittel im Portfolio zu haben. Denn was schon im nationalen E-Commerce eine echte Herausforderung darstellt, nimmt im grenzüberschreitenden Handel noch an Komplexität zu. Daher gilt es insbesondere auf dortige lokale Zahlungsgewohnheiten zu achten und auf erfahrene Dienstleister zu vertrauen, die Shopbetreibern beratend zur Seite stehen.
Gefühlte Sicherheit geht vor
Längst ist bekannt, dass es vor allem die Kriterien 'gefühlte Sicherheit' und 'Vertrauen' sind, die darüber entscheiden, ob ein Bezahlverfahren akzeptiert wird oder nicht. Denn gerade im anonymen Distanzhandel sind die Konsumenten sensibel und zögern, den Kauf durch Angabe ihrer persönlichen Daten zu bestätigen. Dieses Sicherheitsbedürfnis der Verbraucher sollte Beachtung finden, ohne dabei die Anforderungen der Händler in Bezug auf die Minimierung von Zahlungsausfällen zu missachten.
In der Praxis hat sich gezeigt, dass alternative Bezahlsysteme häufig besser abschneiden als klassische Methoden wie Kreditkarte oder Vorkasse. So zum Beispiel Onlinebanking-Verfahren oder E-Wallets, die teilweise auf dem Prepaid-Prinzip basieren und oftmals länderübergreifend einsetzbar sind. Auch Voucher-Lösungen, bei denen Bargeld in Bar- oder Gutscheincodes umgewandelt werden kann, sind heutzutage gern genutzte Zahlungsmittel.
Das Angebot an Bezahlverfahren macht's
Im internationalen E-Commerce ist die Kreditkarte nach wie vor eines der führenden Zahlungsmittel. Laut Forrester Research wählen rund 40 Prozent der Konsumenten Visa, MasterCard und Co., um Waren, die sie im Ausland bestellt haben, zu bezahlen. Die zunehmende Bedeutung von neuen, umsatzstarken Absatzmärkten wie den BRIC-Staaten trägt dazu bei, dass gleichzeitig auch alternative Bezahlverfahren beliebter werden. Allein die Kreditkarte reicht demnach heutzutage nicht mehr aus: Eine gute Mischung an Zahlungsmethoden ist gefragt, die insbesondere die regionalen und kulturellen Vorlieben der Konsumenten berücksichtigt. All dies ist beim Thema Kundenbindung unverzichtbar.
Andere Länder, andere Sitten - kulturelle Unterschiede bei den Zahlungspräferenzen
Deutschland gehört neben Großbritannien und Frankreich zu den führenden ECommerce-Nationen in Europa. Bei der Bezahlung vertrauen deutsche Konsumenten vor allem auf altbewährte Methoden wie 'Kauf auf Rechnung' oder 'Lastschriftzahlung'. Allein der Blick in die direkten Nachbarländer zeigt aber, wie unterschiedlich die Zahlungspräferenzen in Europa sind. In Großbritannien werden, der Mentalität getreu, traditionelle Online-Bezahlmodelle bevorzugt: Die Kreditkarte ist nach wie vor das beliebteste Zahlungsmittel, gefolgt von nationalen Debitkarten wie Solo oder deren international einsetzbare Schwester Maestro.
Um ihre Online-Einkäufe zu tätigen, greifen Konsumenten aus Frankreich - ebenso wie die Briten - gerne zur Karte. Beliebt sind hier aber vor allem die nationale Debitkarte Carte Bleue oder klassische Kreditkarten wie die Carte Bancaire . Auch Polen verzeichnet im E-Commerce ein äußerst starkes Wachstum. Über 70 Prozent der User sind bereits online. Konsumenten greifen beim Shopping häufig auf sogenannte Onlinebanking-Verfahren wie Przelewy24 (P24) zurück.
Die Niederlande oder Belgien stehen ihren größeren Nachbarländern in puncto Onlinehandel in nichts nach. In den Niederlanden nutzen drei Viertel der Internet-User das Netz regelmäßig, um Waren oder Dienstleistungen zu erwerben. Bei der Bezahlung verlassen sich unsere Nachbarn gern auf die Vorteile nationaler Onlinebanking-basierter Verfahren wie iDEAL oder in Belgien auf Bancontact / Mr. Cash . Wie in Deutschland ist in Schweden der Kauf auf Rechnung ebenfalls beliebt. Weiterhin liegen Onlinebanking-Verfahren wie das lokale Instant-Bank vorne.
Dieser knappe Überblick zeigt, dass der bargeldlose Zahlungsverkehr in Europa derzeit noch sehr unterschiedlich geregelt ist. Zugleich wird einmal mehr die Notwendigkeit der Schaffung eines einheitlichen Zahlungsverkehrsraums in den Ländern der Euro-Zone deutlich. Um dem gerecht zu werden, haben Politik-, Kredit- sowie Bankenwirtschaft das Projekt SEPA eingeführt. SEPA steht für Single Euro Payments Area und ersetzt zum 1. Februar 2014 die bisherigen nationalen Verfahren für Lastschriften und Überweisungen in den 33 SEPA-Ländern.
Da die deutschen Konsumenten das Lastschriftverfahren weitaus mehr in ihren alltäglichen Zahlungsprozess verinnerlicht haben als die EU-Nachbarländer, können sie sich über eine Sonderregelung freuen: Über das sogenannte SEPA-Begleitgesetz wurden hierzulande zwei Übergangsbestimmungen für die Verbraucher definiert, die eine Umstellung innerhalb Deutschlands vereinfachen sollen. So kann zum einen beim Onlineshopping bis zum 1. Februar 2016 weiterhin die Kontonummer und Bankleitzahl - anstelle von IBAN und BIC - verwendet werden. Zum anderen kann auch im deutschen Einzelhandel das Elektronische Lastschriftverfahren (ELV) wie gewohnt eingesetzt werden.
Ein Blick außerhalb Europas zeigt, dass Onlinehändler mit anderen Präferenzen konfrontiert werden. So kommen beispielsweise in Russland oftmals E-Wallet-Lösungen wie Moneta.ru oder YandexMoney zum Einsatz. Russische Endkunden nutzen dabei eine Vielzahl an lokalen Zahlverfahren, um ihr Prepaid-Wallet aufzuladen.
In Asien sind Debitkarten, bei denen im Vergleich zur Kreditkarte das Konto des Kunden direkt nach dem Kauf belastet wird, sehr beliebt. Dass es allein in China über 40 nationale Banken gibt, macht das Verfahren für Shopanbieter jedoch eher unattraktiv, da diese alle vom Händler angebunden werden müssten. Abhilfe schafft hier die Wallet-Lösung Alipay , die sämtliche nationalen Debitkarten, aber auch internationale Kreditkarten, unterstützt. Händler, die chinesische Kunden adressieren, sollten allerdings auch die Debit- und Kreditkarten von UnionPay akzeptieren.
In bargeldaffinen Regionen wie der Arabischen Halbinsel und Südamerika können Endkunden auf ein mittlerweile flächendeckendes Netz von Gutschein- und Voucher-Verkaufsstellen lokaler und auch internationaler Anbieter zurückgreifen. Mit fast 50 Prozent Marktanteil ist das ebenfalls voucherbasierte Verfahren Boleto Bancario der Banco Bradesco, einer der größten Banken des Landes, in Brasilien führend. Auch nationale auf Onlinebanking basierende Verfahren - zum Teil in Kombination mit Debitkarten - sind hier weit verbreitet.
In den USA dominiert weiterhin die Zahlung per Kredit- oder Debitkarte. Aber auch alternative Bezahlverfahren nehmen zu, so zum Beispiel das Verfahren Bill me Later . Dahinter steckt eine Kombination aus Kredit- und Lastschriftverfahren. Kunden können ohne Kreditkarte online einkaufen. Anders als bei Kreditkarten wird jedoch in Echtzeit geprüft, ob die Zahlung gedeckt ist. Um erfolgreich zu expandieren und neue Absatzmärkte effektiv zu erschließen, gilt es demnach für Shopbetreiber, sich intensiv mit den landesspezifischen Gegebenheiten vertraut zu machen. Nur so können sie maßgeschneiderte Zahlungsoptionen anbieten, die den jeweiligen Bedürfnissen der Konsumenten gerecht werden.

Shopangebot und Risiko im Blick haben
Bei der Überlegung, welche Bezahlarten in den Shop integriert werden sollen, gilt es jedoch nicht nur auf die Präferenzen der Kunden in den einzelnen Ländern zu achten. Denn im Vergleich zu lokal agierenden Onlinehändlern sehen sich internationale Shopbetreiber mit einem höheren Risiko an Zahlungsausfällen und vielfältigeren Betrugsmustern konfrontiert. Risikofaktoren bei der Zahlungsabwicklung können gerade für kleinere Onlineanbieter existenzentscheidend sein. Unabhängig davon, ob national oder grenzüberschreitend - Shopbetreiber müssen, bei aller Kundenorientierung, die eigenen Risikogrenzen in Bezug auf Zahlungsausfälle im Blick haben.
Wer auf Nummer sicher gehen will, kann auf alternative Bezahlverfahren setzen. Diese weisen im Vergleich zu anderen
Zahlungsmethoden ein deutlich geringeres Ausfallrisiko auf. Onlinebanking-basierte Verfahren sind in der Regel zu 100 Prozent ausfallsicher, der Händler erhält umgehend eine Zahlungsbestätigung und kann seine Ware sorgenfrei versenden. Ebenso verhält es sich bei Voucher- oder Gutschein-Systemen: Der Kunde bezahlt die online bestellte Ware bar an einer Akzeptanzstelle und erst im Anschluss erfolgt die Lieferung.
Grundsätzlich sind Onlinehändler gut beraten, intelligentes Risikomanagement in den Kaufabwicklungsprozess zu integrieren und sich dabei auf externe Dienstleister zu verlassen. Da die Strafverfolgung im Ausland aus rechtlicher Sicht schwierig ist, besteht die Möglichkeit, auf Dienstleister zurückzugreifen, die sich auf internationales Mahnwesen sowie Inkasso spezialisiert haben.
Fest steht: Individuelle Expansionspläne erfordern individuelle Zahlungslösungen. Unabhängig davon, ob ein Händler plant, im Nachbarland zusätzlichen Umsatz zu generieren und Marktanteile zu erobern oder ob er mit engen Risikogrenzen auf Nummer sicher gehen will. Kundenorientierung, auch im Hinblick auf das richtige Angebot der Bezahlverfahren, ist das A und O des Erfolges.
Um den Anschluss zu ihren Kunden nicht zu verlieren, sind Händler daher gut beraten, schon heute auf einen verlässlichen und kompetenten Partner zu setzen, der mit seinen Technologien und Dienstleistungen ein grenzenloses Shopping-Erlebnis über mehrere Kanäle ermöglicht. Nur wer mit aktuellen Entwicklungen auch Schritt hält und auf innovative Lösungen setzt, erschließt sich aus dem neuen Konsumentenverhalten auch zusätzliches Umsatzpotenzial.
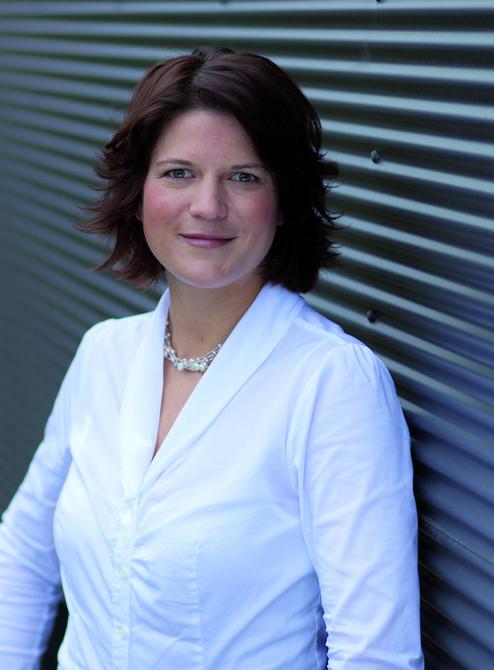
iBusiness-Autorin Linda Uhl ist Head of Alternative Payment bei der Wirecard AG .
Kommentar von Joachim Graf
Damit das Geld nicht verschwindet
Shops müssen einen Balance-Akt hinlegen: Mit der Zahl der angebotenen Bezahlverfahren wächst die Wahrscheinlichkeit, einen Besucher reibungslos zum Kaufabschluss zu führen. Doch wächst auch die Zahl der Risiken: Es klafft eine gewaltige Schere zwischen den Payment-Lösungen die Nutzer präferieren und denen, welche die Shops bevorzugen.
Weiterlesen