Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

ECommerce-Entwicklung: Zehn Handelssegmente in der Detailanalyse
09.08.2018 Vor allem im stationären Handel hält sich die These "Der E-Commerce überrollt den Gesamthandel" unerbittlich. In welchen Branchen der ECommerce-Anteil besonders schnell steigt und wo der Onlinehandel auf absehbare Zeit Nischengeschäft bleiben wird, zeigen die Detailanalysen von zehn Handelssegmenten.

Die aktuellen Wasserstandsmeldungen zu den ECommerce-Umsätzen beflügeln die Phantasie: Bei diesem scheinbar ungebremsten Wachstum spekuliert so mancher ECommerce-Experte öffentlich darüber, dass der Onlinehandel in wenigen Jahren dem Handel den Rang ablaufen wird. So standen im vergangenen Jahr Onlinehandelsumsätze von 100 Milliarden und mehr für das Jahr 2020 im Raum. Richtig ist: Der Onlinehandel wächst. Doch die iBusiness-Detailanalyse belegt: Das Onlinewachstum läuft je nach Branche sehr unterschiedlich ab.
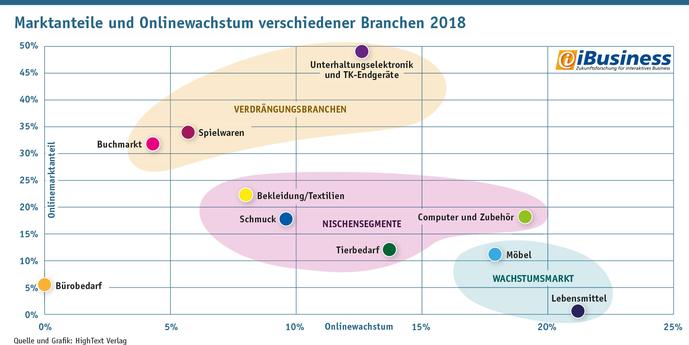
Um herauszufinden, welche Segmente sich wie entwickeln, hat sich iBusiness mit Hilfe der einschlägigen Branchenverbände den Gesamtumsatz der Jahre 2007 bis 2017/2018 angeschaut. Daraus konnten wir das Marktwachstum der einzelnen Märkte ableiten. Dem gegenüber haben wir die Online-Umsätze gestellt, die entweder der entsprechende Verband bzw der Bundesverband E-Commerce und Versandhandel Deutschland e.V. (bevh) für die einzelnen Branchensegmente durch Verbraucherbefragung ermittelt hat. So konnten wir ebenfalls nachvollziehen, wie sich der Online-Anteil in den einzelnen Gesamtsegmenten über die Jahre hinweg verändert hat - und daraus Rückschlüsse auf die künftige Entwicklung ziehen.
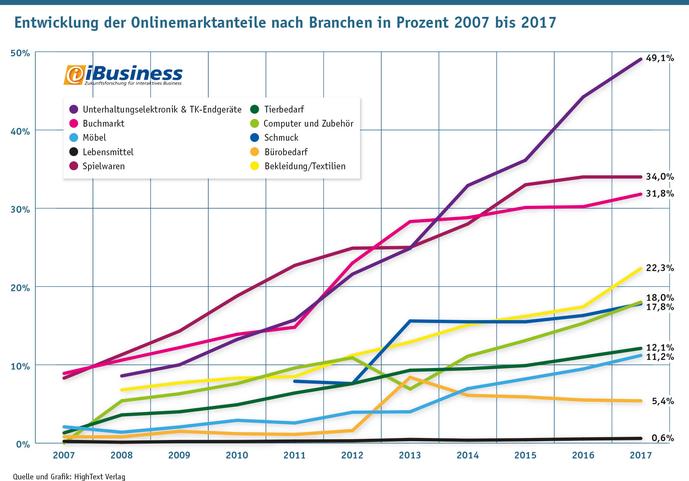
Entwicklung der Verdrängungsbranchen |
|---|
1. Consumer Electronics (UE & TK-Geräte)
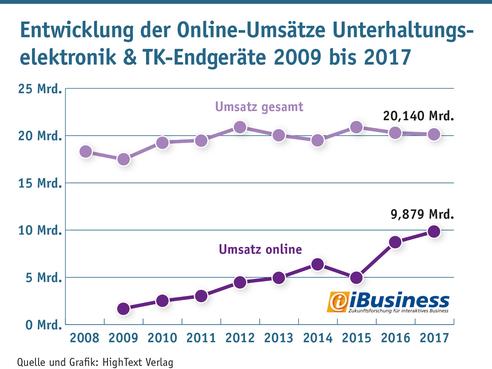
Der stark technikgetriebene Markt dürfte in den kommenden Jahren insgesamt sehr spannend für den Onlinehandel bleiben. Treiber sind vor allem die teils sehr preisintensiven Geräte aus dem Bereich Telekommunikation, die weiter für ein kräftiges Umsatzwachstum sorgen. Dazu gehören in erster Linie Smartphones. Während diese Branche mit Sprachdiensten der Bereiche Festnetz (-8,5 Prozent) und Mobilfunk (-8,3 Prozent) heute nicht mehr das ganz große Geld verdient, wächst das Geschäft mit mobilen Datendiensten. Diese und mobile Endgeräte werden das Warensegment mittelfristig pushen.
Das Chart zeigt deutlich, dass es der Einzelhandel im Markt der Unterhaltungselektronik und TK-Geräte schwer hat. Der Online-Anteil wächst, während der Gesamtmarkt stagniert beziehungsweise rückläufig ist. Das heißt, der leidet tatsächlich unter einem Verdrängungswettbewerb durch den Onlinehandel. Der Markt scheint insgesamt an eine Wachstumsgrenze gestoßen zu sein. Verantwortlich dafür ist maßgeblich der starke Preisverfall der klassischen Unterhaltungselektronik wie TV-Geräte, aber auch die Beliebtheit smarter Geräte steigt, die sich so als Konkurrenz entwickeln. In den vergangenen Jahren hatte die UE-Branche des öfteren mit negativen Wachstumsraten zu kämpfen. Zusätzlich werden in dieser Branche künftig noch einige Geräte verschwinden, die aufgrund der Digitalisierung schlicht überflüssig werden. Schon jetzt zeichnet sich ab, dass die Zukunftsaussichten für beispielsweise DVD- oder Blu-ray-Player mehr als düster sind. Sollte beispielsweise der Anteil des E-Commerce bei Consumer Electronics weiter so stark wachsen, könnte er im Jahr 2025 durchaus 60 Prozent des Marktes ausmachen und damit ein Onlinevolumen bis zu knapp zwölf Milliarden Euro erreichen.
2. Spielwaren
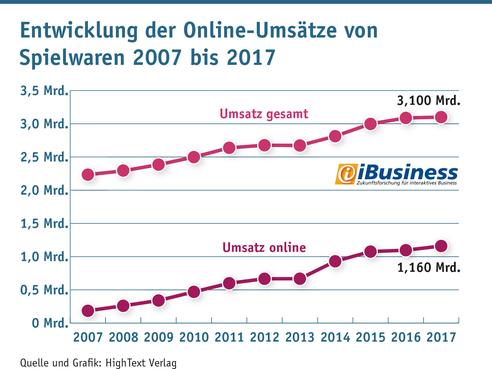
Während sich bei den Spielzeugen der Digitalisierungshype bremst, werden aktuell die Handelsstrukturen von der Welle voll erfasst. Kinderspielzeug ist ideal für den E-Commerce geeignet, weil es weder an- noch ausprobiert werden muss. Entsprechend ist der Onlinehandel mittlerweile einer der wichtigsten Distributionszweige in der Spielwarenbranche geworden. Entsprechend wird der ECommerce-Anteil, der aktuell 34 Prozent des Gesamtmarktes ausmacht, (2008: 8,3 Prozent) weiter steigen. Wir gehen davon aus, dass der Onlinemarktanteil bis 2020 etwa die Hälfte des Spielwarenmarktes ausmacht. Allerdings wird sich das Onlinewachstum in den kommenden Jahren deutlich abschwächen.
3. Buchhandel
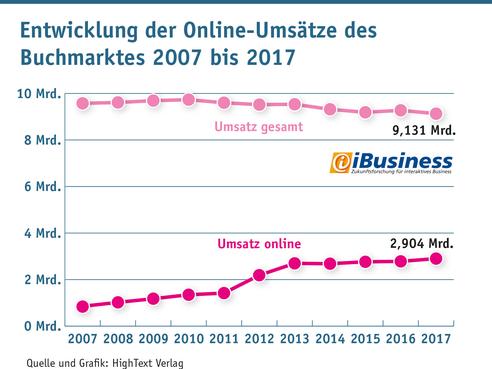
Dennoch ist die Bedeutung des E-Commerce in der Buchbranche hoch. So mache sich laut Börsenverein des Deutschen Buchhandels bemerkbar, dass der Buchhandel bei seinen Vertriebswegen breit aufgestellt sei. Insgesamt setzte die Branche 2017 knapp 9,13 Milliarden Euro und damit 1,6 Prozent weniger als im Vorjahr um. Auf den Internetbuchhandel und die Online-Umsätze aus dem Verlagsdirektgeschäft entfielen 2,9 Milliarden Euro. Von 2007 bis 2017 konnte sich der Online-Anteil im Büchermarkt von neun auf 31,8 Prozent mehr als verdreifachen. Der Onlinehandel wird in diesem Segment künftig weiter zulegen und 2020 einen Anteil von 35 Prozent erreichen. Das Onlinewachstum schwächt sich im Buchmarkt ab und wird nur noch im niedrigen einstelligen Prozentbereich liegen. Hier stößt der Onlinehandel allmählich an seine Sättigungsgrenze, was sich bereits seit drei Jahren abzeichnet.
Entwicklung der Nischensegmente |
|---|
4. Bürobedarf
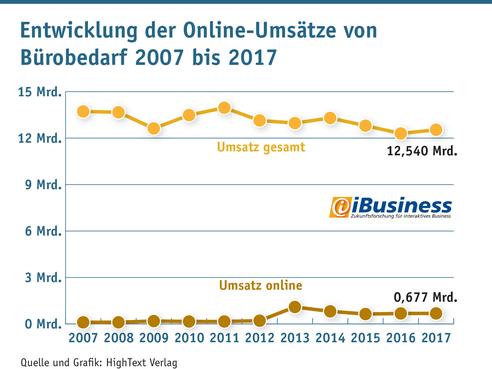
Der ausschließliche Blick auf den Onlinehandel zeigt: Dieser Vertriebsweg konnte seinen Umsatzanteil im Zeitraum von 2007 bis 2016 von 0,8 auf 5,4 Prozent nur überschaubar steigern. Der Onlinehandel scheint bisher kaum eine Rolle beim Vertrieb von PBS-Artikeln zu spielen. Im Vergleich zum Vorjahr ist der Online-Anteil sogar leicht rückläufig. Klar ist, dass das ECommerce-Geschäft im PBS-Markt auch langfristig absolut in der Nische bleiben wird. Laut IFH ist der PBS-Markt stark vom Fachhandel geprägt. Und gerade Verbundgruppen würden die ansonsten oft kleinbetrieblich geprägte Struktur des Fachhandels in die Lage versetzen, mit dem Wettbewerb mithalten zu können. Insgesamt weiß die PBS-Branche auch offensichtlich noch nicht, wie sie der Digitalisisrung begegnem soll. "So ist die Industrie auf der Suche nach Innovationen, die das analoge und damit emotionale Erbe der Branche mit digitalen Entwicklungen und Lösungen verbinden", heißt es im Branchen-Spiegel Papier, Bürobedarf und Schreibwaren 2018 .
5. Tierbedarf
6. Computer und Zubehör
7. Bekleidung
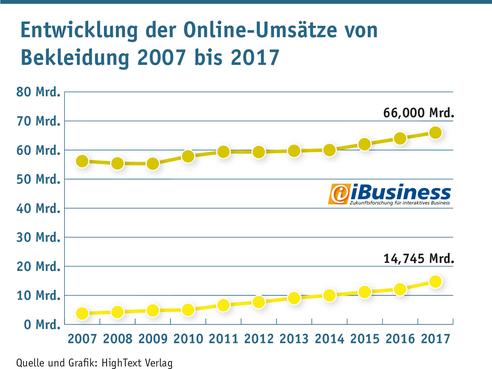
Zwar klettern auch hier die Umsätze im E-Commerce noch Jahr für Jahr, aber der Anteil des Onlinehandels bewegt sich hier eher im Nischenbereich. So hatte der Internethandel im Jahr 2008 einen Anteil am gesamten Bekleidungsmarkt von gut sieben Prozent. Bis 2012 erhöhte sich dieser auf 13 Prozent. Der Schluss liegt nahe, dass sich das ECommerce-Wachstum in diesem Markt in den kommenden Jahren ähnlich langsam entwickeln wird. Denn hier sind die Anbieter am längsten dabei und am professionellsten aufgestellt. Eventuell ist sogar eine erste Marktsättigung im Onlinebereich zu beobachten. Wir gehen davon aus, dass im Bekleidungsbereich der E-Commerce bis 2020 maximal 25 Prozent am Gesamtmarkt ausmacht.
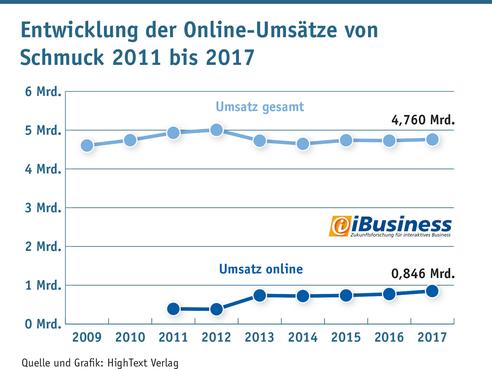
8. Schmuck
Entwicklung der Wachstumsmärkte |
|---|
Deutliches Wachstum, aber auf niedrigem Niveau, weisen aber auch bisher eher umsatzschwächere Warensegmente auf, wie der Bereich Lebensmittel und Möbel.
9. Lebensmittel
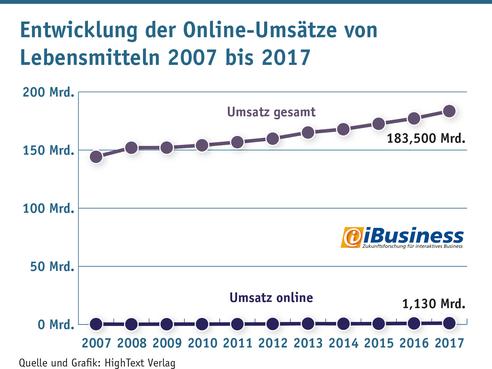
Zwar sind die ECommerce-Umsätze mit Lebensmitteln/Wein/Delikatessen auf 1,13 Milliarden Euro gestiegen, allerdings bleibt der Online-Umsatz im Promillebereich. Damit bleibt der Online-Lebensmittelhandel deutlich hinter den Erwartungen zurück. Etablieren konnten sich im Internet bislang vor allem Lebensmittelspezialisten, die Delikatessen, Gourmet-Produkte oder internationale Spezialitäten verkaufen. Ein flächendeckendes, überregionales Vollsortiment bieten bisher nur sehr wenige deutsche Händler im Web an.
Dass das Geschäft mit dem Web-Lebensmittelvertrieb hierzulande nur schleppend anläuft, liegt zum einem an den besonderen deutschen Gegebenheiten - und zum anderen an der damit eng verbundenen Zurückhaltung der deutschen Verbraucher. (Analyse: Customer Journey: Woran Omnichannel-Handel noch scheitert) Der durchschnittliche Deutsche nämlich kauft seine Lebensmittel am liebsten im Laden, und das hat ganz banale Gründe. Ein wesentlicher Unterschied zu anderen Ländern ist der hohe und extrem preisgetriebene Wettbewerb in Deutschland. Zurückzuführen ist diese Besonderheit auf die Marktsättigung, durch eine hohe Dichte an Handels-Schwergewichten und preisgünstigen Discountern. Eine weitere Einstiegshürde in den Internethandel sind die geringen Margen im Lebensmittelsegment. Zwischen einem und drei Prozent liegen im Durchschnitt die Gewinnmargen der Lebensmitteleinzelhändler, wobei die Margen der Hersteller zwischen zwölf und 30 Prozent liegen. Für Einzelhändler zu wenig, um das Problem eines aufwändigen Onlineservices inklusive kostspieliger Logistik zu lösen und gegebenenfalls eine adäquate Kühlkette aufzubauen. Und gerade das Kampfpreis-Niveau der Produkte von Discountern lässt sich online nur schwer halten und gleich gar nicht unterbieten.
Ganz problematisch ist zudem die schnelle und flächendeckende Lieferung der Waren. Aber auch die Anforderungen beim Paketversand oder Lieferservice durch unterschiedlich sensible oder kühlpflichtige Waren stellen eine enorme Herausforderung für den Einstieg in den Onlinehandel dar. Stichwort: unterbrochene Kühlkette. Entsprechend hoch sind die Kosten im Bereich Logistik und Verpackung. Außerdem ist der Onlinehandel mit Lebensmitteln geprägt von rechtlichen Auflagen - besonders in Deutschland. So steigen EU-weit die Anforderungen, welche Informationen wo auf dem Produkt oder der Verpackung ersichtlich sein müssen. Mit der zunehmenden Bedeutung des Lebensmittel-Onlinehandels wird auch der Umfang der Vorschriften steigen. Im Onlinehandel mit Lebensmitteln werden wir in den kommenden Jahren viele Neueinsteiger sehen, auch große Namen aus der Branche werden darunter sein. Aber der E-Commerce wird auch dann keinen nennenswerten Anteil erreichen.
10. Möbel
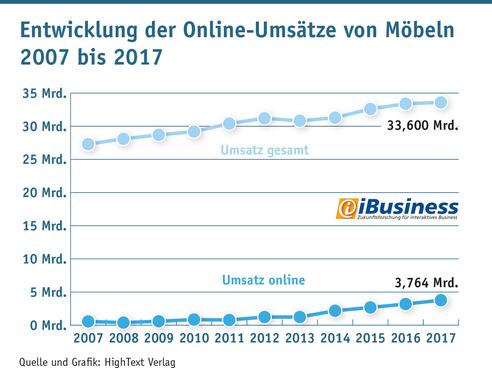
Insgesamt ist der Online-Umsatz von Ikea Deutschland in den vergangenen Jahren deutlich zweistellig gewachsen. Darauf möchte das Unternehmen weiter aufbauen: Um die Lieferzeiten bei Online-Bestellungen zu verkürzen, plant Ikea mittelfristig sechs bis neun neue Verteilzentren in Deutschland. Dafür sollen 300 bis 400 Millionen Euro investiert werden. Im Gespräch mit der Welt erklärt der Deutschland-Chef, dass IKEA hierzulande jedoch erst rund sechs Prozent seines Umsatzes im E-Commerce erwirtschaftet. "Schon mittelfristig kann dieser Anteil aber auf 25 bis 30 Prozent steigen", prognostiziert Balslev mit Verweis auf anhaltend deutlich zweistellige Wachstumsraten in diesem Segment. Entsprechend verändere das Unternehmen seinen Fokus und investiere "massiv in den Ausbau des Internethandels. Denn das ist die Zukunft, da haben wir keinen Zweifel."
Unter dem Strich lässt sich sagen, dass der Onlinehandel innerhalb der Nische "Distanzhandel" mittlerweile zum dominierenden Kanal geworden ist. Allerdings vergrößert diese Nische nur unwesentlich ihren Gesamtmarktanteil am gesamten Handel. Wachstumsmärkte für Onlinehandel sind diejenigen Märkte, die eher direkt mit der Digitalisierung und Mobilisierung in Verbindung stehen, sei es, weil dort die notwendige Hardware oder Software beziehungsweise Dienste angeboten werden. Also die technikgetriebenen Märkte.
Eine zusammenfassende Analyse lesen Sie im ersten Teil der Studie: E-Commerce 2020: Zehn Handelssegmente in der Langzeit-Analyse
Kommentar von Susan Rönisch
Geschäft in Wachstumsbranchen wird schwer
Einige Warensegmente gehen jetzt erst online durch die Decke und gelangen in den Wachstumsbereich. Das ist jedoch nicht so gut, wie es auf den ersten Blick scheint.
Weiterlesen