


Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Checkliste: So finden Sie den optimalen Payment-Service-Provider
15.09.2014 Vor allem kleine und mittlere Onlineshops, die ohne großen Aufwand mehrere Bezahlarten anbieten wollen, kommen um einen Payment-Service-Provider (PSP) nicht herum. Wie man zum idealen Bezahl-Partner kommt, verrät unsere Checkliste.
HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |
|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Der interne Aufwand für Integration und Abwicklung wird durch den Einsatz eines PSP deutlich reduziert und auf Änderungen im Zahlungsverhalten der Kunden kann flexibel reagiert werden. Auch wenn eine Zahlung per Kreditkarte angeboten werden soll, kann eine Einbindung eines PSP sinnvoll sein, da die vergleichsweise aufwändige, aber notwendige PCI-DSS-Zertifizierung des eigenen Online-Shops dann in der Regel entfällt.
Da sich der Auswahlprozess für einen geeigneten PSP aufgrund der enormen Fülle an Anbietern zuweilen als wahre Krux entpuppen kann, soll im Folgenden ein strukturierter, dreigliedriger Planungs- und Auswahlprozess vorgestellt werden, der sich aus einer umfassenden Anforderungsanalyse, einer anschließenden Priorisierung und der schlussendlichen Auswahl eines Anbieters zusammensetzt.

Schritt 1:
Systematische Anforderungsanalyse zur Identifizierung relevanter Leistungskriterien
Die Anforderungsanalyse dient insbesondere dazu, die für das eigene Geschäftsmodell relevanten Dienste und Eigenschaften der zur Auswahl stehenden PSP zu definieren. Ziel dieses Prozesses ist es, die einzelnen Anforderungen möglichst explizit in einem Lastenheft zu formulieren, um der Fülle der zur Verfügung stehenden Services eine klare Struktur zu verleihen und einzelne Aspekte isoliert bewerten zu können. Die nachfolgenden, sieben Anforderungsaspekte dienen hierbei der Strukturierung:- Bezahlverfahren
- Zusätzliche Dienstleistungen
- Vertrags- und Preisgestaltung
- Support
- Integrationsfähigkeit
- Internationalität
Werden durch den Online-Shop Kunden in mehreren Ländern und unterschiedlichen Währungsregionen angesprochen, so muss auch der zu wählende PSP über die entsprechende Internationalität verfügen. Internationale Kundensegmente haben nicht nur Auswirkungen auf die angebotenen Währungen und Zahlungsverfahren, sondern auch auf die Sprachauswahl im Checkout-Prozess und die verfügbaren Sprachkompetenzen des Endkunden-Supports. Im Umkehrschluss ist es für stark regional agierende Online-Shops nicht unbedingt erforderlich einen (eventuell teureren) Global Player im Payment Service auszuwählen, da dessen weltweite Expertise für das eigene Geschäft womöglich keinen Mehrwert bietet.
- Skalierbarkeit
Elementar für die Bewertung zur Auswahl stehender PSP sind die jeweils unterstützten Bezahlverfahren. Die Bereitstellung der für das jeweilige Geschäftsmodell und dessen Kundensegmente erforderlichen Zahlungsarten hat erheblichen Einfluss auf Transaktionsabbrüche, Konversionsrate und sogar auf die Retouren-Wahrscheinlichkeit.
Da die Präferenzen für Bezahlverfahren aber von diversen Faktoren, wie der "Art der angebotenen Güter und der Wertschöpfungsstufe" sowie von "soziodemografischen Eigenschaften der Kunden und einer Vielzahl von persönlichen Vorlieben" abhängen, kann die Auswahl der anzubietenden Zahlarten immer nur sehr individuell stattfinden. Insbesondere bei Nischenanbietern, die häufig ein sehr spezifisch abgestecktes Kundensegment bedienen, ist eine genaue Analyse der Zahlungsartpräferenzen von besonderer Bedeutung. So präferieren Frauen bspw. eher die Rechnung, während Männer gern auch mit der Kreditkarte bezahlen. Bei den jüngeren Konsumenten steht die Lastschrift hoch im Kurs, bei den 40-59-Jährigen liegt neben der Rechnung und PayPal die Kreditkarte ebenfalls weit vorn und die Generation der Silver Surfer bevorzugt - vornehmlich aus einem hohen Sicherheitsbedürfnis heraus - die Rechnung. Zudem eignet sich eine Kreditkartenzahlung insbesondere dann, wenn Dienstleistungen wie bspw. Flugtickets, Reisen oder Eintrittskarten angeboten werden, während die Rechnung eher für die Bezahlung materieller Güter (z. B. Kleidung) eingesetzt wird. Beide Zahlungsarten werden eher verwendet, je höher der Warenwert ist. Gleiches gilt natürlich für den Ratenkauf, der insbesondere in Branchen mit vergleichsweise hochpreisigen Produkten wie bspw. Möbeln oder dem Automotive-Sektor eine hohe Bedeutung hat. Während PayPal sich mittlerweile in allen Altersgruppen und über verschiedene Produkte zu einem "Allround-Verfahren" entwickelt hat, werden andere, ursprünglich für das Internet entwickelte Verfahren wie die SOFORT Überweisung oder Amazon Payments bislang insbesondere von den jüngeren Kunden genutzt.
Unterschiedliche PSP bieten diverse, zum Teil weit über die einfache Bündelung von Zahlungsdiensten hinausgehende Services an. Solche Services reichen von Betrugsprävention über Risikomanagement bis hin zu Inkassodienstleistungen und können entweder gegen eine optionale Gebühr hinzugebucht werden oder sind integraler Bestandteil einer Full-Service-Lösung. Insbesondere für kleinere Unternehmen, für die die interne Implementierung solcher Dienste eine überproportionale Ressourcenbindung zur Folge hätte, bieten solche Full-Service-Lösungen für das Financial Supply Chain Management einen besonderen Mehrwert. Um zu entscheiden, ob beispielsweise das Risikomanagement oder das Mahn- und Inkassowesen an einen PSP ausgelagert wird, sollte zunächst geprüft werden, wie hoch der Aufwand für diese Aufgaben im eigenen Unternehmen ist bzw. wäre. Dies hängt zum einen vom Transaktionsvolumen ab, aber auch die angebotenen Zahlungsverfahren sowie die Zahlungsmoral der Kunden spielen hier eine Rolle. Wird beispielsweise die Rechnung als Zahlungsoption angeboten, kann es durchaus sinnvoll sein, das Risiko des Zahlungsausfalls von einem PSP oder anderen Dienstleistern übernehmen zu lassen. Bei (für den Händler) sichereren Verfahren wie Vorkasse oder SOFORT Überweisung dagegen ist das Risiko eines Zahlungsausfalls als gering einzustufen, so dass hier ggf. auch eine Inhouse-Abwicklung möglich ist.
Die Vertrags- und Preisgestaltungen verschiedener PSP-Kontrakte unterscheiden sich hinsichtlich mehrerer Dimensionen. Divergenzen ergeben sich hier insbesondere bezüglich der Laufzeit der Verträge, der Fristigkeit von Kündigungsmöglichkeiten und dem zugrundeliegenden Gebührenmodell. Langfristige Verträge mit langen Kündigungsfristen bieten dem Unternehmen Planungssicherheit und sind zudem meist kostengünstiger. Allerdings beschneidet sich ein Unternehmen dadurch ggf. in seiner Flexibilität, was insbesondere in schnelllebigen Branchen schnell zu beschränktem Handlungsspielraum führen kann. Vor allem für junge Unternehmen mit wenig Erfahrung im Online-Handel bieten sich Verträge mit unverbindlichen Testphasen an, so dass zunächst verschiedene Optionen ausprobiert werden können.
Die Vertragsausgestaltung hinsichtlich zu zahlender Gebühren ist in diesem Zusammenhang ein mindestens ebenso entscheidender Faktor. Neben der absoluten Höhe der jeweiligen Beiträge unterscheiden sich Anbieter hier vor allem auch in der Variabilität der Preissetzung. Während einige PSP fixe Gebühren, wie einmalige Installationsgebühren oder regelmäßig anfallende Festpreise verlangen, basieren andere Modelle auf variablen, transaktionsabhängigen Gebühren. Welches Gebührenmodell sich für ein Unternehmen am besten eignet, ist demzufolge stark abhängig von der Transaktionshäufigkeit des Online-Shops, dem kalkulierten Umsatz sowie dem zugrundeliegenden Finanzierungsmodell. Als Faustregel gilt: Je höher die Transaktionshäufigkeit und/oder das Transaktionsvolumen, desto eher lohnt sich eine monatliche fixe Gebühr. Bei geringen Transaktionsvolumina kann sich auch eine Lösung mit transaktionsabhängigen Gebühren (i. d. R. x % des Transaktionswertes) rechnen.
Die Support-Leistungen der zur Disposition stehenden PSP sollten frühzeitig hinsichtlich deren Umfang, Verfügbarkeit und Kosten analysiert werden. So können sich anfänglich günstig anmutende Anbieterlösungen im Nachhinein aufgrund teurer Support-Leistungen als Kostentreiber entpuppen. Der Support sollte dabei sowohl in Bezug auf die Unterstützung für den Shop-Betreiber als auch für den Endkunden analysiert werden. In einigen Lösungen sind die Leistungen der Kundenberatung - sowohl für den Shop-Betreiber als auch für den Endkunden - im Sinne einer Full-Service-Leistung im Vertrag inbegriffen; bei anderen allerdings werden diese zusätzlich abgerechnet. Die integrierten Full-Service-Kontrakte sind insbesondere dann sinnvoll, wenn entweder beim Bezahlprozess des Endkunden ein erhöhtes Beratungsbedürfnis zu erwarten ist, oder man als Shop-Betreiber aufgrund sehr individueller, sich häufig wandelnder Rahmenbedingungen eine enge Beratungsleistung wünscht. In diesem Zusammenhang kann es auch sinnvoll sein, sich über die Branchenexpertise des jeweiligen Anbieters tiefergehend zu informieren und die Ergebnisse in seine Auswahl einfließen zu lassen.
Von elementarer Bedeutung ist die Integrationsfähigkeit des Bezahlservice in die bestehenden Geschäftsprozesse und die IT-Architektur. Hierfür sind insbesondere Schnittstellen zum eigenen Shop-System erforderlich, die von den meisten PSP für die gängigen Shop-Systeme angeboten werden. Gerade wenn der eigene Online-Shop aber auf einem eher unkonventionellen Shop-System, oder einem individuell programmierten System aufbaut, ist ein besonderes Augenmerk auf die Schnittstellenverfügbarkeit des Providers zu legen. Darüber hinaus gilt es auch auf Schnittstellen zu bestehenden, oder in Zukunft erforderlichen ERP-Systemen, Dynamic-Pricing-Algorithmen oder sonstigen, internen Geschäftsprozessen zu achten.
Sämtliche zuvor betrachteten Kriterien sind nicht nur für den Status quo des Geschäftsmodells zu analysieren sondern immer auch für potenzielle, zukünftige Entwicklungen. So ist es unumgänglich verschiedene Szenarien der eigenen Geschäftsentwicklung zu entwickeln und entsprechende Erwartungswerte über die einzelnen Anforderungen zu bilden. Die Skalierbarkeit des Payment Service Systems sollte dabei in Einklang mit den Erwartungen der im Business Plan formulierten Entwicklung stehen. Eine unzureichende Skalierbarkeit des anfänglich gewählten Systems kann schnell zu einem teuren und aufwändigen Umstieg des PSP führen und die ursprünglich günstige Lösung zum Kostentreiber werden. Insbesondere für junge Unternehmen, die noch keine klare Vorstellung von der zukünftigen Entwicklung des eigenen Online-Shops haben, kann daher die Wahl eines baukastenmäßig erweiterbaren Bezahlungsdienstes sinnvoll sein.
Schritt 2:
Individuelle Priorisierung und Quantifizierung der identifizierten Auswahlkriterien
Die oben aufgeführten sieben Anforderungsbereiche lassen sich abhängig vom eigenen Geschäftsmodell in diverse Einzelkriterien unterteilen. | Mehr zum Thema Nischen-Shops: Das iBusiness-Dossier 3/2014 |
|---|
| Dieser Beitrag ist eine Veröffentlichung aus dem iBusiness Dossier 3/2014 'Longtail, Nischen, Spezialisten', das weitere Informationen zum Thema bietet. Das Dossier kann im iBusiness-Shop für 7,50 Euro bezogen werden. |
Schritt 3:
Auswahl des individuell optimalen Payment Service Providers mit Hilfe eines Scoring-Modells
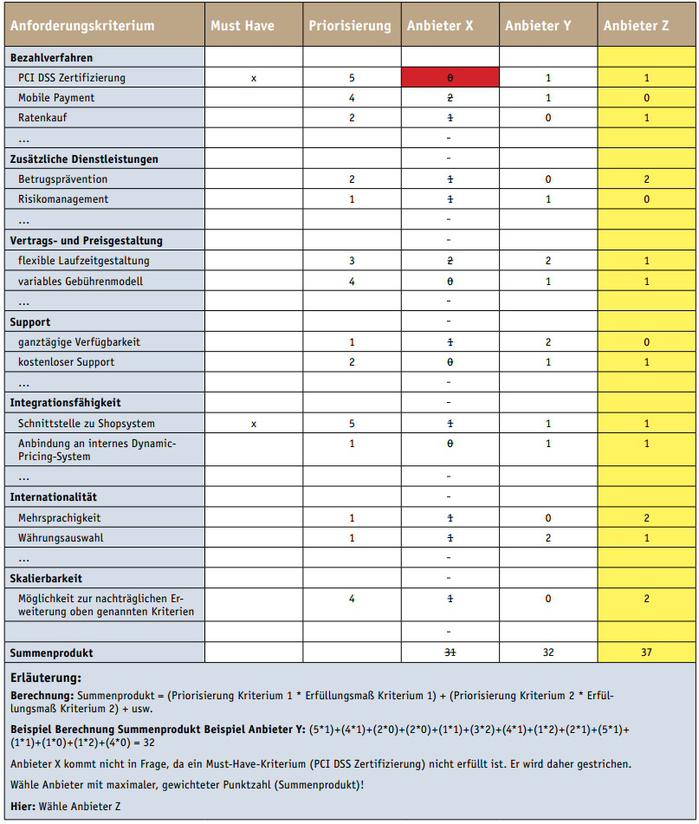
Im Anschluss an die durchgeführte Anforderungsanalyse und die Priorisierung der geforderten Einzelkriterien lassen sich die eigenen Anforderungen den Leistungsangeboten der Provider gegenüberstellen und abgleichen. Hierzu muss geklärt werden, welche Einzelkriterien der jeweilige PSP erfüllt und welche nicht. Ggf. kann es sinnvoll sein, das Erfüllungsmaß der PSP ebenfalls anhand einer quantitative Abstufung vorzunehmen, um unterschiedlichen Leistungsausprägungen gerecht zu werden (beispielsweise: 0 -> Kriterium wird nicht erfüllt;
1 -> Kriterium wird erfüllt;
2 -> Kriterium wird in besonderem Maße erfüllt).
Anschließend lässt sich aus den Priorisierungs- und Erfüllungskoeffizienten der Einzelkriterien für jeden Anbieter ein Summenprodukt ermitteln, anhand dessen schlussendlich der individuell optimale Anbieter ausgewählt werden kann. Der Anbieter mit dem höchsten Summenprodukt (und der Erfüllung sämtlicher must-have-Kriterien) erfüllt die eigenen Anforderungen am besten und ist folglich die optimale Wahl für das eigene Geschäftsmodell.
>iBusiness-Autorin Dipl.-Kff. Maria Klees ist als Projektmanagerin am IFH Köln und dem dort angesiedelten eBusiness-Lotsen Köln tätig. Am IFH Köln beschäftigt sie sich schwerpunktmäßig mit Fragen des E-Commerce, insbesondere Online-Payment aus Händler- und Verbrauchersicht sowie Vertrauen im Online-Handel.
Kommentar von Joachim Graf
Payment? Dwycdb-otr!
Für die allermeisten im E-Commerce ist das Payment eines der langweiligsten Themen überhaupt. Der Volksmund rät dazu: "Dwycdb-otr".
Weiterlesen

LOXXESS AG
Die LOXXESS AG ist ein spezialisierter Logistikdienstleister mit Schwerpunkt auf komplexe Outsourcing-Projekte in Industrie und Handel. Das mittelständische, familiengeführte Unternehmen entwickelt für seine Kunden maßgeschneiderte Lösungen in den Bereichen Kontraktlogistik, Value-Added-Services und Fulfillment.
Unternehmensprofil ansehen
