

Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

ECommerce-Studie: Diese Onlineshops wachsen am kräftigsten
20.09.2016 Auch im Jahr 2015 enteilte Branchenprimus Amazon der Konkurrenz. Doch nach Wachstumsrate beurteilt sind die wahren Gewinner des Onlinehandels auf den hinteren Plätzen zu finden.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
Die Ergebnisse:
- Der Löwenanteil des deutschen Online-Umsatzes fällt auf die Top 3. Amazon.de , Otto.de und Zalando.de erwirtschaften gemeinsam fast so viel wie alle Shops der Ränge 4 bis 100 zusammen.
- Die Konzentration der Umsätze nimmt insgesamt weiter zu.
- Amazon baut seinen Vorsprung aber auch gegenüber den Zweit- und Drittplatzierten deutlich aus.
- Allerdings kommen die Kleinen zurück: Während im Jahr 2013 die Wachstumsimpulse aus der Spitze der Top 20 kamen und die unteren Ränge sogar Umsatzeinbußen hinnehmen mussten, hat sich dieser Trend im vergangenen Jahr umgekehrt: Das Low-End (Ränge 20 - 11) wuchs zuletzt deutlich schneller als das Top-End (Ränge 1-10).
Die Top-20-Onlineshops nach Umsätzen
Nur den Top 3 der deutschen Onlineshops gelingt es, die Milliardenmarke zu überschreiten. Amazon.de (7,8 Milliarden Euro Umsatz), Otto.de (2,3 Milliarden Euro) und Zalando.de (1,0 Milliarden Euro) nehmen insgesamt rund elf Milliarden Euro ein - fast so viel, wie alle Shops der Ränge 4 bis 100 zusammen.Dabei ist nicht davon auszugehen, dass sich an der Spitze etwas ändert. Amazon spielt ohnehin in einer eigenen Liga und baut seinen Vorsprung von Jahr zu Jahr weiter aus. Otto hat seine Position als Zweitplatzierter gefestigt und auch Senkrechtstarter Zalando hat sich ein komfortables Polster gegenüber seinen Verfolgern erarbeitet (siehe Chart).
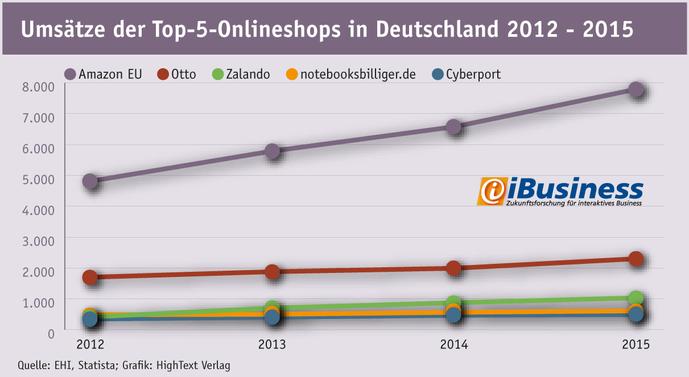
Während die Positionen auf den vorderen Rängen fest zementiert sind und insbesondere die Top 3 dem Gesamtmarkt enteilt sind, so ist auf den hinteren Rängen 16 bis 20 deutlich mehr Dynamik zu spüren. Die Top-20-Onlineshops aus der Untersuchung im Ranking:
| Platz (Vorjahr) | Unternehmen | Umsatz 2015 (in Mio. Euro) | Veränderung gg. VJ. | Shopsegmente |
|---|---|---|---|---|
| 1 (1) | Amazon | 7.790,6 | + 16 % | Generalist |
| 2 (2) | Otto | 2.300,0 | + 13 % | Generalist |
| 3 (3) | Zalando | 1.031,8 | + 15 % | Bekleidung, Textilien, Schuhe |
| 4 (4) | Notebooksbilliger.de | 610,9 | + 8 % | Computer, Unterhaltungselektronik, Telekommunikation, Zubehör |
| 5 (5) | Cyberport | 491,3 | + 5 % | Computer, Unterhaltungselektronik, Telekommunikation, Zubehör |
| 6 (7) | Bonprix | 484,7 | + 13 % | Bekleidung, Textilien, Schuhe |
| 7 (6) | Tchibo | 450,0 | + 7 % | Generalist |
| 8 (8) | Conrad Electronic | 433,2 | + 5 % | Generalist |
| 9 (9) | Alternate | 376,7 | + 2 % | Generalist |
| 10 (10) | Apple | 369,6 | + 3 % | Computer, Unterhaltungselektronik, Telekommunikation, Zubehör |
| 11 (11) | H&M Hennes & Mauritz | 344,6 | + 5 % | Bekleidung, Textilien, Schuhe |
| 12 (24) | Esprit | 342,0 | + 52 % | Bekleidung, Textilien, Schuhe |
| 13 (13) | Baur | 331,6 | + 18 % | Bekleidung, Textilien, Schuhe |
| 14 (16) | DocMorris | 283,6 | + 29 % | Medikamente, Gesundheitsartikel |
| 15 (12) | MyToys.de | 281,4 | - 6 % | Spielwaren |
| 16 (14) | Thomann | 250,0 | + 4 % | Hobby-, Sammel- und Freizeitartikel |
| 17 (18) | Degussa Goldhandel | 227,1 | + 15 % | Schmuck, Uhren, Goldhandel |
| 18 (30) | Media Markt | 218,9 | + 35 % | Computer, Unterhaltungselektronik, Telekommunikation, Zubehör |
| 19 (17) | Redcoon | 212,7 | + 7 % | Generalist |
| 20 (21) | Zooplus | 199,3 | + 17 % | Tierbedarf |
Unter den Top 20 konnten sich damit einige etablierte Shops im Ranking nach vorne entwickeln. Kontinuierlich, leise, still und heimlich hat sich etwa der Onlineshop von Bonprix auf Schlagdistanz an Cyberport herangearbeitet (siehe Chart unten). Besonders explosiv wuchsen aber andere:
- Esprit schiebt sich mit einem Wachstumsschub von 54 Prozent von Position 24 auf 12. Der Umsatz hat damit im vergangenen Jahr 342 Millionen Euro erreicht.
- Media Markt konnte sich von Platz 30 auf Position 18 verbessern. Die Umsätze wuchsen um 26 Prozent auf 218,9 Millionen Euro.
- DocMorris verbesserte sich mit einem Umsatz von 283,6 Millionen Euro (plus 14 Prozent) von Rang 16 auf Position 14.
Wo Gewinner sind, gibt es auch Verlierer. Von allen Anbietern, die in den Top 20 verblieben sind, haben diese Unternehmen am meisten verloren:
- Mytoys musste (als einziges Unternehmen im Ranking) einen Umsatzrückgang hinnehmen. Minus sechs Prozent und 281,4 Millionen Euro Umsatz führten zu einem Verlust um drei Postionen auf 15.
- Thomann konnte nach schwachen Jahren mit negativem Wachstum bzw. Stagnation zwar wieder um vier Prozent auf 250 Millionen Euro Umsatz zulegen - zu wenig jedoch, um seine Position aus dem Vorjahr (14) zu halten. Der Musikversender verlor zwei Ränge.
- Redcoon musste ebenfalls zwei Plätze drangeben. Trotz einem Wachstum von sieben Prozent auf 212,7 Millionen Euro Umsatz zogen zwei Mitbewerber (auch aus dem eigenen Haus) an dem ehedem auf Position 17 gelisteten Unternehmen vorbei.
Zugleich stehen damit auch die wichtigsten Segmente des Onlinehandels fest: Generalisten, Mode und Textilien sowie Computer, Unterhaltungselektronik und Telekommunikation regieren die vorderen Plätze. Erst ab Postion 14 kommt mit Spielwaren, Hobby-, und Freizeitartikeln, Schmuck, Uhren und Goldhandel sowie Tierbedarf etwas Abwechslung ins Sortiment.
Die Umsatzentwicklung der Ränge 6 bis 20 in der Übersicht:
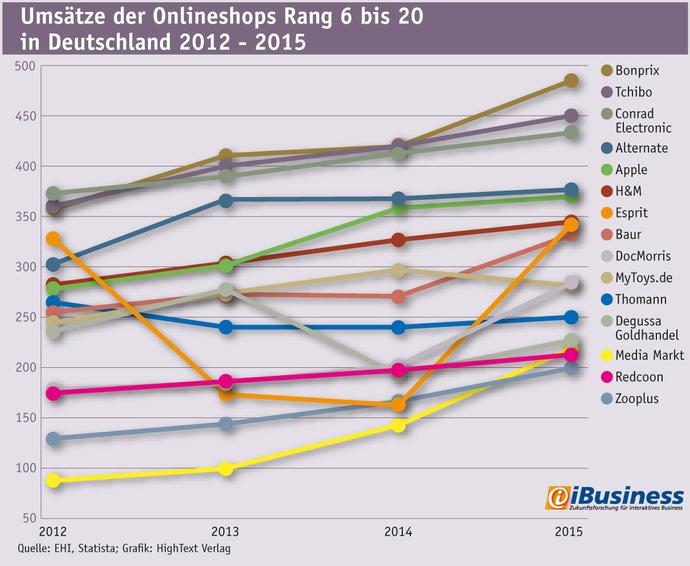
Aber auch weiter hinten im Ranking ist viel Bewegung im Markt: So konnte beispielsweise die Media-Markt-Schwester Saturn.de stark zulegen und stieg mit einem Umsatz von 143,6 Millionen Euro von Rang 51 auf Rang 33. Die Otto-Tochter Aboutyou.de katapultiert sich gut eineinhalb Jahre nach Start auf Platz 70 mit einem Jahresumsatz von fast 70 Millionen Euro. Und mit Hellofresh.de hat es erstmals auch ein Händler aus der Frische-Lebensmittel-Branche unter die Top 100 geschafft. Der Lieferdienst erzielt mit einem Umsatz von 84,5 Millionen Euro Rang 63. Einzig Weinlieferant Hawesko.de kann im Lebensmittelsegment mit 91,5 Millionen Euro Umsatz (Rang 57) besser abschneiden.
Amazon wird größer und größer
Auch Platzhirsch Amazon ist im aufstrebenden Segment des Lebensmittelhandels vertreten. Eine Wachstumsschwäche wird sich das Unternehmen daher wohl nicht leisten. Im Gegenteil: In den vergangenen Jahren konnte das Unternehmen seinen Umsatzanteil unter den Top-20 Shops kontinuierlich ausbauen. Besonders schmerzhaft ist dies für die hinteren Ränge: Seit 2012 sank der Umsatzanteil des Low-Ends der Top 20 (Ränge 6 bis 20) um fünf Prozentpunkte. Amazon konnte dagegen im selben Zeitraum mehr als vier Prozentpunkte gewinnen. Um etwa 2,5 Prozentpunkte konnte noch Zalando wachsen - der gesamte Rest des Feldes verlor jedoch nach Marktanteilen. Dabei hat das Amazon-Wachstum kaum an Dynamik eingebüßt. Nahezu konstant hält das Unternehmen nicht nur mit dem Gesamtwachstum mit, sondern knabbert Jahr für Jahr rund einen Prozentpunkt Marktanteil vom Kuchen ab.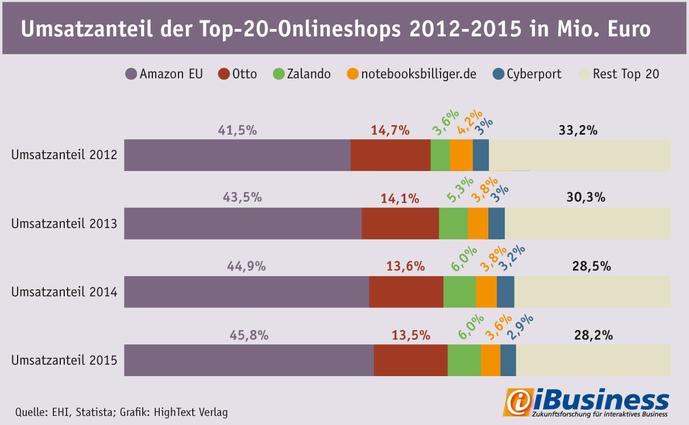
Teures Wachstum bei den Big Ones
Welch enormer Aufwand nötig ist, um sich dagegen zu behaupten, zeigen die die Wachstumsraten der Top 5. Um das bescheidene Plus von 2,5 Prozentpunkten Marktanteil zu erzielen, musste der (damalige) Newcomer Zalando von 2012 auf 2013 um 41 Prozent wachsen. Im Jahr darauf immer noch um 20 Prozent. Zuletzt hat sich das Wachstum auf 15 Prozent abgeschwächt. Der Chart unten zeigt aber auch, dass das hohe Zalando-Wachstum vor allem auf Kosten von Amazon und Otto ging, die zwischen 2012 und 2014 sichtbar unter den aggressiven Marketingaktivitäten litten.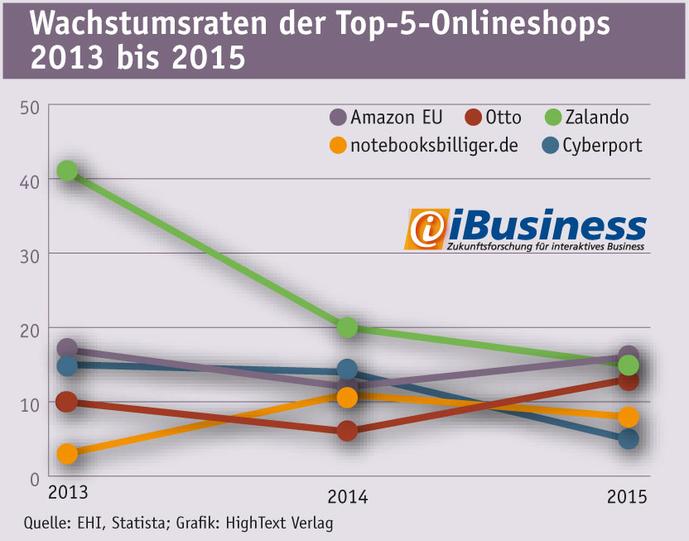
Die Kleinen kommen
In den vergangenen Jahren ging die Schere zwischen den Top- und den Low-Händlern aus den Top 20 immer weiter auseinander: Von 2012 auf 2013 lag das durchschnittliche Wachstum der Top 20 bei rund fünf Prozent. Die Top 10 kamen dabei im Schnitt auf 14 Prozent, während die Low 10 sogar Umsatzeinbußen hinnehmen mussten. Im vergangenen Jahr hat sich dieser Trend umgekehrt. Nachdem Zalando seine teure Aufholjagd abgeschlossen hat, hat sich das Wachstum der Top 10 bei rund 9 Prozent eingependelt. Weit stärkere Wachstumsraten können aber die Low 10 erzielen: Mit Wachstumsraten von durchschnittlich knapp 18 Prozent zeigen sie, dass neue Online-Handelskonzepte und Nischenansprache durchaus zum Outperformer taugen kann.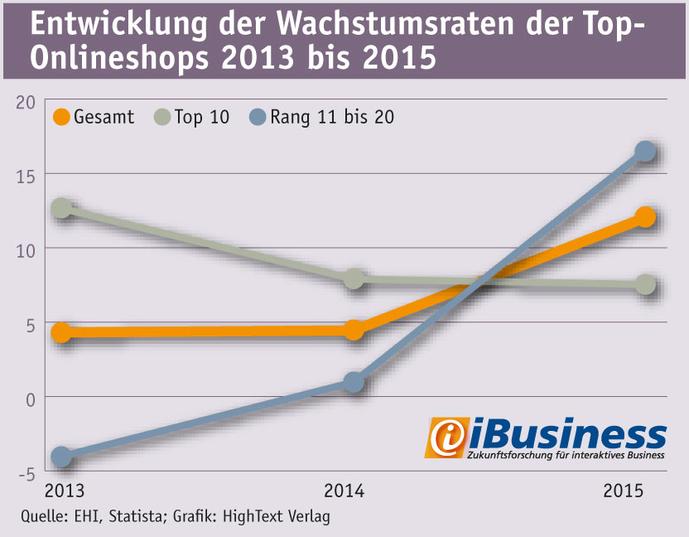

Das gesamte Ranking der 100 umsatzstärksten Onlineshops in Deutschland, Österreich und der Schweiz wurde den gemeinsamen Studien von EHI und Statista entnommen und sind als iBusiness-Poster für zusammen 30 Euro erhältlich. Im Großformat (zweimal 84x60 cm und einmal 84x120 cm) erhalten Sie den kompletten Überblick über die jeweils hundert größten Onlineshops im deutschsprachigen Europa und können auf einen Blick die Märkte vergleichen. iBusiness-Premium-Mitglieder erhalten 30 Prozent Rabatt.
Die Studie "E-Commerce-Markt Deutschland 2016", in der die 1.000 umsatzstärksten Onlineshops untersucht wurden, erscheint am 25. Oktober 2016. "E-Commerce-Markt Österreich/Schweiz 2016" steht ab 23. November zur Verfügung. Alle Berichtsbände sind ab dem Erscheinungstermin ebenfalls im iBusiness-Shop erhältlich.
Kommentar von Dominik Grollmann
Von Amazon lernen, heißt siegen lernen
Amazon enteilt, das Feld hinkt hinterher: Das Bild, das die deutsche E-Commerce-Landschaft zeichnet, ist nicht unbedingt erfreulich. Aber auch kein Grund, die Flinte ins Korn zu werfen. Denn: Es ist ein Leben neben Amazon möglich.
Weiterlesen