Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

E-Commerce und sterbende Innenstädte: Wo die Überlebensgarantie liegt
25.11.2014 Der E-Commerce ist das Schreckgespenst des stationären Handels. Doch der Totengräber des Handels ist weder Amazon noch Google, sondern droht von ganz anderer Stelle. Wenn der Handel die digitale Transformation überleben will, müssen schleunigst neue Konzepte her.


HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
In einem Interview mit Bild malte der HDE-Präsident Josef Sanktjohanser , zugleich Mitinhaber des größten Rewe-Händlers Petz Rewe GmbH das Menetekel an die Wand: "Viele Innenstädte sterben aus." Länder und Kommunen, so seine Forderung, müssten daher mehr für attraktive einkaufsgerechte Innenstädte tun: "Investitionen in der Stadt müssen diese wieder attraktiver machen. Auch die einseitige Politik gegen Autofahrer schadet den Städten", so Sanktjohanser.
Außerdem fordert der HDE eine weitere Liberalisierung der Ladenöffnungszeiten und Wettbewerbserleichterungen für stationären Handel: "Läden sollten 24 Stunden öffnen können mit Ausnahmen an Sonn- und Feiertagen", verlangte Sanktjohanser. Steuererleichterungen - auch das geht bei Lobbyverbänden immer: "Stationäre Geschäfte werden gegenüber dem Onlinehandel diskriminiert, zum Beispiel mit hohen Gewerbesteuern", klagte Sanktjohanser mit Blick auf die Anrechnung von Mieten und Pachten. Über ein Nachdenken über eine eigene Onlinestrategie für Präsenzhandel hört man hingegen vonseiten des Händlerverbandes eher weniger.
Meldungen über das Ableben des Präsenzhandels sind stark übertrieben
Der HDE-Boss sieht den Onlinehandel natürlich als Feind Nummer eins: Das Gesamtvolumen im deutschen Onlinehandel werde 2014 nach HDE-Prognose bei 39 Milliarden Euro liegen. Im Non-Food-Bereich werde dabei bereits jeder fünfte Euro über das Internet umgesetzt. Die differenzierte Sichtweise anderer Analytiker, insbesondere des BEVH , ging Anfang des Jahres davon aus, dass der Umsatz im deutschen Onlinehandel 48,8 Milliarden Euro erreichen könnte, korrigierte aber die Prognose wieder nach unten. Das freut den HDE-Boss für optimistisch: "Eine markante Abschwächung des Online-Wachstums, wie sie von einigen anderen Institutionen in letzter Zeit ausgewiesen wurde, sehen wir nicht", klagt Sanktjohanser.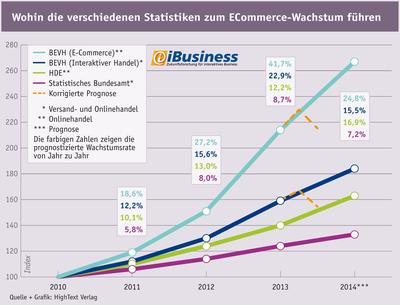
Die neuen Online-Vertriebsformen bedrängen zwar auch klassische Handelsformate. Doch es wird in Zukunft nicht der gesamte Präsenzhandel verdrängt, sondern nur Teile davon. Die alles entscheidenden Fragen:
- Wo werden in den kommenden Jahren Händler verdrängt?
- Welche Händler werden in den kommenden Jahren verdrängt?
Der Einzelhandel ist nicht homogen und der Tod liegen in der Natur der Sache
Das jahrelange Wachstum im Onlinehandel und der demografische Wandel haben einen Strukturwandel in der Handelsbranche ausgelöst. Die Folge des aktuellen Strukturwandels: Gerade kleine und mittelständische Handelsunternehmen sehen sich einem großen Investitionsbedarf gegenüber. Denn viele wollen am Onlinewachstum partizipieren, aber bisher sind nur rund 30 Prozent der stationären Händler online vertreten. Doch der Aufbau eines eigenen Online-Standbeins kostet Geld. Geld, dass vor allem die vielen sehr kleinen Einzelhändler nicht erwirtschaften können.Betrachtet man nur die Wachtumsprognose des Onlinehandels, so liegt in der Tat der Schluss nahe, dass der E-Commerce den stationären Einzelhandel zerstören beziehungsweise kannibalisieren würde. Das stimmt natürlich nicht. So ist das Gesamtvolumen des Einzelhandels seit Jahren stabil und verzeichnet eine solide Wachstumsrate, die zwischen einem und zwei Prozent schwankt. Unter dem Strich ist der Einzelhandel keine homogene Gruppe, sondern unterscheidet sich durch eine Vielzahl von unterschiedlichen Kennziffern und Anforderungen voneinander: Etwa verschiedene Branchen, Standortlagen, Vertriebsformen, Flächengrößenklassen oder auch Betriebsformen. Bei der Betrachtung der Marktanteile der unterschiedlichen Betriebsformen sind gleichermaßen Gewinner und Verlierer festzustellen.
Der nicht filialisierte Fachhandel ist großer Verlierer
Laut HDE berichten viele Händler von sinkenden Kundenfrequenzen. Das sei besonders für die innerstädtischen Händler ein Problem. "Bis 2020 könnten in Folge des Strukturwandels 50.000 Standorte vom Markt verschwinden", so das Worst-Case-Szenario des HDE. Allerdings biete "die Digitalisierung auch eine Riesenchance für den Handel".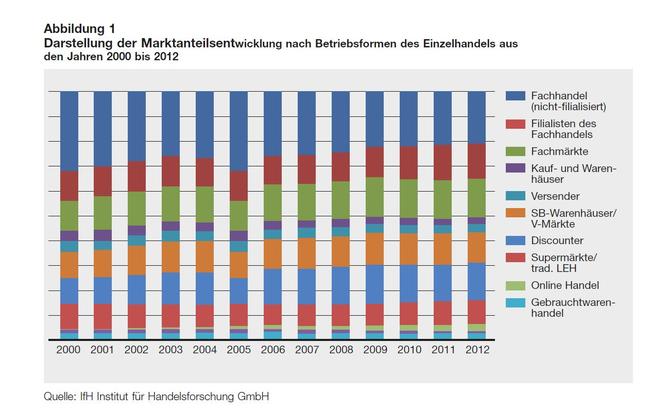
Diese ist auch bitter nötig, denn der Handel in Deutschland verändert sich - ganz unabhängig vom Internet: Gegenwärtig vollzieht sich vor allem innerhalb des Fachhandels ein "strategischer Shift vom kleinbetrieblichen Fachhandel hin zu Filialisten und Fachmärkten", so Dr. Susanne Eichholz-Klein , Leiterin der IFH Retail Consultants . Und der habe mit dem Internet wenig bis gar nichts zu tun.
Die stärksten Einbußen hatte der nicht filialisierte Fachhandel zu verzeichnen, gleichwohl diese Betriebsform noch immer die mit Abstand stärkste Betriebsform des Einzelhandels darstellt. Die in der Abbildung dargestellten eher weniger dramatischen Zahlen der Entwicklung des Onlinehandels bilden nur einen Teil der Wahrheit ab. Die dargestellten Anteile beziehen sich nur auf die Pure Player im E-Commerce. Rund 20 Prozent der Händler in den weiteren Betriebsformen generieren jedoch auch teilweise nennenswerte Umsätze im E-Commerce, sodass die Grenzen zwischen dem Residenzhandel und dem Distanzhandel immer stärker verwischen.
So setzen Filialisten laut IFH mittlerweile den größten Anteil am Online-Umsatz des stationären Handels und verzeichnen auch die höchsten Wachstumsraten. Während der Marktanteilsverlust des kleinbetrieblichen Fachhandels durch den E-Commerce verlangsamt wurde, können Fachmärkte dagegen weniger vom ECommerce-Boom profitieren.
Neue Chancen böten sich - jedenfalls bisher - auch für die Kauf- und Warenhäuser: Diese sind mit einem Online-Anteil von 5,2 Prozent (Anteil am Online-Umsatz des stationären Handels) noch überrepräsentiert und die zunehmenden Online-Umsätze verlangsamen den bisher anhaltenden Marktanteilsverfall zunächst. Besonderen Schub hat der Strukturwandel im Handel aber vor allem durch neue Akteure wie die Internet Pure Player und Hersteller, die das Internet für den Direktvertrieb nutzen, bekommen. Hier drängen neue, starke Konkurrenten in den Markt.
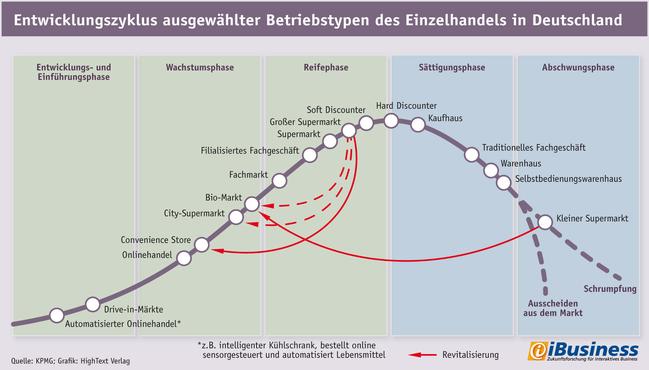
Die verschiedenen Vertriebswege im deutschen Einzelhandel entwickeln sich in ihren Lebenszyklen unterschiedlich dynamisch. Laut der Wirtschaftsberatung KPMG führen zudem die sich "stetig ändernden Konsumentenanforderungen zu einer allgemein zunehmend schnelleren und stärkeren Ausdifferenzierung der Betriebstypen hinsichtlich Größen, Sortimentsgestaltung und ergänzender Dienstleistungen - vor allem in den Branchen mit Grundversorgungssortiment." Demnach droht Handelsunternehmen, die dieser rasanten Entwicklung mit steigendem Wettbewerb nicht standhalten können, schnell der Abschwung. Sie müssen sich schnellstmöglich neu positionieren und ausrichten. In welcher Entwicklungsphase sich aktuell welche stationären Betriebstypen befinden, hat KPMG visualisiert:

Digital versus Stationär: Gesamte Flächenentwicklung ändert sich nur marginal
Betrachtet man die Situation der Einzelhandelsimmobilien in Deutschland, zeigt sich auch hier, dass ein Händlersterben weit entfernt ist. Die Marktforschungs-Tochter der Immobiliengesellschaft IVG Immobilen rechnet damit, dass die Gesamtgröße der Einzelhandelsflächen bis 2025 um etwa 4,3 Prozent zurückgehen wird.
Und auch hier zeigt sich, dass es vor allem kleinflächige und unproduktive Geschäfte in ungünstigen Standortlagen sind, die schließen müssen. Aber nicht nur sie; auch viele größere werden nicht mehr lukrativ sein. Mit dem E-Commerce hat das nur zum Teil zu tun. Diese Entwicklung ist vielmehr auf eine Marktsättigung ergo ein Überangebot in einigen Bereichen insbesondere unter großflächigen Einzelhandelsformaten wie Baumärkten, SB-Warenhäusern, Elektrofachmärkten oder Einrichtungshäusern zurückzuführen.
Shoppingcenter und Innenstädte gewinnen
Auf der anderen Seite steuern etliche Trends gegen das Geschäftesterben: So verzeichnet die Flächenproduktion laut der Analyse Einzelhandelsimmobilien von KPMG im deutschen Einzelhandel einen leichten Trend nach oben. Nach einem Einbruch 2008 lag er 2011 bereits wieder auf dem Niveau von 2003, als der E-Commerce noch keine Rolle spielte. Zwar ist 2012 erneut ein leichter Rückgang der Einzelhandelsflächen festgestellt worden. Laut HDE korrelierte dieser allerdings hauptsächlich mit der Schlecker-Insolvenz. Ein Indikator für eine Trendwende ist das weniger. Genau wie die darauf folgende Insolvenz der Baumarkt-Kette Praktiker, handelt es sich eher um eine neue Konsolidierung des Marktes.Daraus lässt sich schlussfolgern, dass der Onlinehandel zwar wächst, es aber im prinzipiellen Verbraucherinteresse für den Präsenzhandel keine wesentlichen Änderungen ergibt. Verschiebungen im Präsenzhandel wird es daher nur in den B- und C-Lagen geben. Die seit Jahrzehnten zu beobachtende Veränderung im Handel hin zu A-Lagen, Top-Marken und Malls wird sich nicht wesentlich verändern.
- Shoppingcenter:
Die Marktforscher der RegioData Research GmbH bestätigen in Bezug auf die weitere Entwicklung von Shoppingcentern sowie großflächigen Möbelhändlern, dass es selbst in einem gesättigten Markt immer noch den Wunsch gibt, einen noch besseren Standort zu erschließen. Diese Entwicklung hatte zur Folge, dass die Verkaufsflächendichte in Deutschland nach RegioData-Berechnungen im Jahr 2013 gestiegen ist.
- A-Lagen Innenstädte:
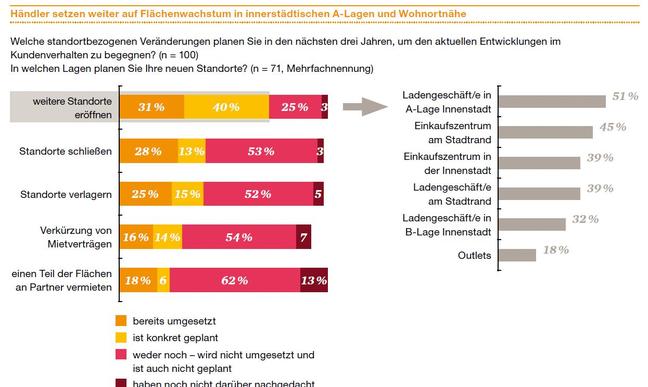
Auch die Innenstädte bleiben attraktiv für den Handel. Eine aktuelle Befragung von Berater PriceWaterHouseCoopers hat gezeigt, dass trotz steigender Onlineumsätze etwa in den Branchen Fashion und Consumer Electronics die befragten Händler weiter auf Flächenwachstum setzen. 31 Prozent haben bereits in den letzten drei Jahren neue Standorte eröffnet und weitere 40 Prozent planen dies konkret für die nächsten drei Jahre. Über die Hälfte davon plant in innerstädtischen A-Lagen und rund 45 Prozent in Einkaufzentren an Stadtrandlagen.
Was die steigenden Investitionen in Shoppingcentern angeht, legt das EHI Retail Institute ähnliche Zahlen vor: Zwischen 2000 und 2013 ist die Zahl der Einkaufszentren demnach um 181 auf insgesamt 460 Objekte gestiegen. Außerdem gibt das EHI an, dass knapp 50 weitere Center mit einer Gesamtfläche von 1,2 Millionen Quadratmetern geplant sind, vor allem in innerstädtischen Bereichen. Und die werden nicht leerstehen: Laut Zahlen des Immobilienberaters Comfort gibt es eine deutliche Überschussnachfrage nach innerstädtischen Läden und Verkaufsflächen für die wichtigen Einkaufsstädte.
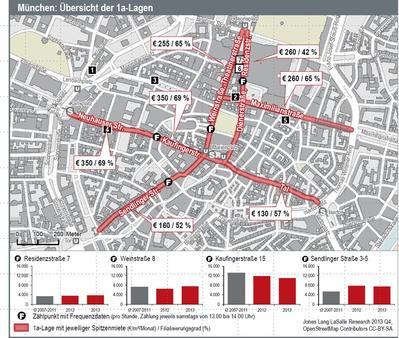
Geht man davon aus, dass der Onlinehandel wächst, es aber im prinzipiellen Verbraucherinteresse für den Präsenzhandel keine wesentlichen Änderungen gibt, wird es Verschiebungen im Präsenzhandel nur in den B- und C-Lagen geben. Die seit Jahrzehnten zu beobachtende Veränderung im Handel hin zu A-Lagen, Top-Marken und Malls wird sich nicht wesentlich verändern. In den B- und C-Lagen hält sich vornehmlich der Versorgungshandel. Durch internationale Händler, deutsche Filialketten und Shops von Markenartiklern florieren die 1A-Lagen der attraktivsten Städte Deutschlands sowie deren Einkaufszentren. Kleinere Händler haben es wegen dem Onlinehandel und der steigenden Mieten in den Top-Lagen zunehmend schwerer. Man findet sie vor allem in den Nahversorgungszentren.
Auch in Zukunft werden weiter finanzkräftige Händler in die deutschen Top-Innenstädte drängen. Vor allem große Filialisten, Markenhersteller und globale Player können sich die steigenden Mieten in den 1A-Lagen weiterhin leisten. Wegen ihrer Größe und ihrer Multichannel-Strategien kann der Onlinehandel kaum Druck auf diese stationären Läden ausüben. Bereits heute liegt der Filialisierungsgrad in den meisten 1A-Innenstadtlagen der großen deutschen und europäischen Einzelhandelsmetropolen bei weit über 70 Prozent, sagt IVG Research.
Vor allem internationale Handelskonzerne werden sich in den deutschen Top-Lagen breitmachen. Nachdem die Wirtschaft in Deutschland besser läuft als in den meisten anderen europäischen Ländern, wird der deutsche Markt für sie immer attraktiver. Zumal Deutschland und Frankreich zu den Ländern mit dem höchsten Ladeneinzelhandelsumsatz in der EU gehören.
B- und C-Lagen verlieren
Die Kehrseite dieser Entwicklung ist, dass lokale selbstständige Einzelhändler von der finanzkräftigen Konkurrenz nach und nach aus der Innenstadt verdrängt werden und diese an Angebotsvielfalt einbüßt. Das mag auf den ersten Blick wie ein Einzelhandelssterben wirken, ist aber tatsächlich nur eine Verschiebung der Handelsfläche beziehungsweise eine Reduzierung. Zwar reduziert sich dadurch die Zahl der Einzelhändler, aber in den Toplagen wird der Handel an sich gestärkt.Diese Entwicklung sieht auch Savills , ein Immobiliendienstleistungs-Unternehmen, die untersucht haben, wie sich E-Commerce auf den deutschen Einzelhandel auswirkt . Von den Branchen, deren Präsenz in den deutschen 1A-Einzelhandelslagen am deutlichsten zurückging, waren Elektrofachgeschäfte und Buchhandlungen am stärksten betroffen. Am widerstandsfähigsten erwiesen sich Modeunternehmen. Um die Auswirkungen des wachsenden Trends hin zum Onlinehandel darzustellen, untersuchte Savills die Nutzerstruktur der 19 wichtigsten innerstädtischen Einkaufsstraßen in den sechs größten deutschen Immobilienmärkten Berlin, Düsseldorf, Frankfurt, Hamburg, Köln sowie München und wertete für die Analyse die wichtigsten Veränderungen über den Zeitraum der letzten fünf Jahre aus.
Die Modebranche erwies sich mit mehr Geschäftseröffnungen als Ladenschließungen als das stabilste Segment im betrachteten Zeitraum. Ein Viertel aller Neueröffnungen entfiel auf Luxusmarken, bei nahezu der Hälfte handelte es sich um Filialkonzepte, während ein Drittel unabhängige Handelsunternehmen waren. Auch die Branchen Einrichtung, Mobilfunk, Kosmetik sowie Lederwaren zählen zu den Segmenten, die sich gegenüber der Konjunkturabschwächung und der zunehmenden Konkurrenz durch den Onlinehandel, der in diesen Segmenten seit 2006 jährlich um durchschnittlich 10 Prozent wächst, widerstandsfähig zeigten.
Veränderte Konsumentenanforderung: Hier und jetzt shoppen
"Mit Blick in die Zukunft können wir sagen, dass der Onlinehandel weiter wachsen wird, Einzelhandelsunternehmen aber nach wie vor daran interessiert sind, ihr Business von innerstädtischen Ladenlokalen aus zu betreiben, um damit den Wiedererkennungswert ihrer Marke zu pflegen und den Kundenwunsch nach einem In-Store-Shoppingerlebnis zu bedienen, so die Analystin weiter. Daher werde es zu einem kontinuierlichen Anstieg der Mieten in Spitzenlagen kommen. Der Anstieg des Online-Geschäfts wird für die Einzelhändler in Deutschland bedeuten, dass künftig weniger Ladengeschäfte benötigt werden. Dies führe zu einer Polarisierung zwischen etablierten Einzelhandelslagen und Nebenlagen. Laut Savills ist damit zu rechnen, dass die Nachfrage in den besten Lagen hoch bleiben wird und dies zu stabilen Mietzuwächsen führt. "Sekundäre und tertiäre Lagen werden dagegen voraussichtlich unter einer geringeren Flächennachfrage leiden und zunehmend von Leerständen betroffen sein."Veränderungen gehören seit jeher zu den Wesenszügen des Einzelhandels. Aber aktuell steht der (Einzel)Handel vor einer völlig neuen Herausforderung: "Obschon der technische Fortschritt eine komplett neue Standortkategorie ermöglichte, hatten sich die Einkaufstraditionen nur modifiziert und waren weiterhin auf den Residenzhandel konzentriert (verlängerte Einkaufswege - jedoch immer verbunden mit Kundenverkehr zum Standort der Ware/zum stationären Einzelhandel). Der aktuelle technologische Fortschritt (Computer- sowie Kommunikationsindustrie) hat eine völlig neue Dimension des Distanzhandels in Form des E-Commerce ermöglicht, sodass die Bevölkerung nicht mehr auf den Residenzhandel angewiesen ist", bringt Michael Reink vom HDE den aktuellen Megatrend im Handel auf den Punkt.
Traditionsbruch: Handelsentwicklung löst sich von der Fläche
In diesem Zug verliert der Satz 'Die Stadt braucht den Handel - und der Handel die Stadt' an Bedeutung. So sind die aktuellen technischen Entwicklungen für den heranwachsenden Teil der Bevölkerung, deren "Einkaufsverhalten in der Regel im Zuge der Sozialisation von der Elterngeneration gespiegelt wird, keine neuen Errungenschaften. Diese Generation wächst mit dem Gefühl der permanenten Möglichkeit des jederzeitigen Konsums auf. Das wird die Einkaufstraditionen voraussichtlich nachhaltig verändern", so Reink weiter.Auch RegioData rechnet für die nächsten Jahre mit einer Stagnation oder gar mit einem Rückgang der Verkaufsflächendichte. Aufgrund der bereits sehr hohen Dichte sowie der Verlagerung der Umsätze in Richtung online kann davon ausgegangen werden, dass die Verkaufsfläche nicht mehr steigen wird. "Ebenso kann jetzt schon beobachtet werden, dass Handelsflächen immer mehr an Standorten entstehen, die früher für den Einzelhandel nicht in Frage kamen - am Strand oder in Fabrikhallen, in Hotellobbys oder auf Partys in Form von Popup- oder Concept-Stores", so die Marktforscher.
Bedenken müsse man auch, dass die "Verkaufsfläche künftig anders bespielt werden wird als wir es bisher gewohnt waren." Stationäre Shops werden sich nicht mehr hauptsächlich darauf beschränken können, die Warenvielfalt auszustellen, in der Hoffnung, dass die Ware in diesen Shops auch verkauft wird. "Mehr Inszenierung in Form von Showrooms, Augmented Reality, Erlebnis und Unterhaltung sowie das Kuratieren von Waren wie in einer Kunstausstellung sind einige der Trends für das Bespielen der Handelsflächen der Zukunft."
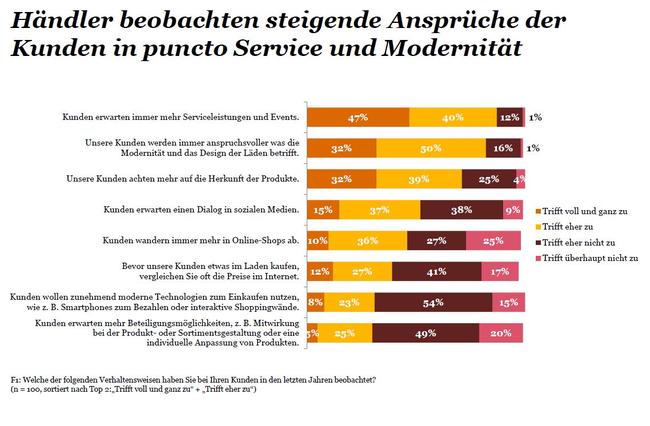
Diesen Megatrend, nämlich, dass es nicht nur um das Einkaufen geht, sondern der Kunde ein Erlebnis erwartet, beobachten die Händler verstärkt. So zeigt sich in der PwC-Studie, dass 87 Prozent der befragten Händler beobachten, dass Kunden "immer mehr Serviceleistungen und Events" erwarten. Und hier muss der Handel reagieren, denn dem Kunden ist egal wo er kauft. Zur Bedarfsdeckung nutzt er mittlerweile sämtliche verfügbaren Kanäle und macht da inzwischen keinen Unterschied mehr. So nutzt beispielsweise der Kunde die Vertriebswege derart, dass es Austauschbeziehungen in Hinblick auf die Produktinformation sowie den "Point of Sale" gibt.
Gegensteuern: Handel braucht Crosschannel-Konzepte
Gegensteuern kann der Handel vor allem mit Crosschannel-Konzepten, die sowohl online als auch stationär im Wettbewerb bestehen können und deren Marken kanalübergreifend geführt werden. Darüber hinaus rechnen die IFH-Experten vor allem Formaten zwischen Shopping, Freizeitgestaltung und Gastronomie gute Chancen aus, zukunftsfähig zu sein. "Der Handel muss sich neu definieren. Der Händler vor Ort wird zum Berater, Animateur, Stylisten oder Gastronomen und bleibt eben auch Verkäufer. Der Handel ist jetzt gefragt, tragfähige Konzepte zu entwickeln und die Weichen für die Zukunft zu stellen", so Boris Hedde , Geschäftsführer des IFH Köln.Die heutige Diskussion über Online- und Offlinehandel wird in Bälde überholt sein. Stattdessen wird es fast ausschließlich Crosschannel-Handel geben, weshalb der eine vom anderen Kanal profitieren wird. Schon jetzt verkauft laut einer Erhebung vom EHI und Statista fast die Hälfte der Top-1.000-Onlinehändler zusätzlich im Einzelhandel. Umgekehrt betreiben laut einer Umfrage des HDE rund ein Drittel der Einzelhändler einen Onlineshop. Ihr Online-Umsatz wächst sogar noch stärker als der Onlinehandel insgesamt: Laut Angaben des BEVH steigerte der stationäre Handel 2012 seinen Online-Umsatz um 35 Prozent. Sein Umsatz entspricht damit 11 Prozent des gesamten Onlinehandels.
Bald wird es kaum noch Händler geben, die nicht auf beiden Kanälen präsent sind. "Perspektivisch gesehen wird jeder Händler seinen Kunden eine Online-Bestellmöglichkeit bieten müssen", sagt Kai Hudetz. "Sei es über einen eigenen Shop, über einen Partner oder über Ebay oder Amazon." Dabei geht es weniger darum, online große Umsätze zu fahren. Sondern Ziel ist es vor allem, den Service abzurunden und die Erwartungen des Kunden zu erfüllen.
Mit dem Feldzug der kanalübergreifenden Verkaufsstrategien werden sich diese professionalisieren. Das heißt, dass wir mehr Crosschannel statt Multichannel sehen werden; die praktische Verknüpfung der Kanäle wird voranschreiten. Offline-Retoure, Onlinebestellung am POS und Click-and-collect, wobei die Ware online bestellt und bezahlt, aber vom Kunden im Geschäft abgeholt wird, werden sich durchsetzen. Dadurch werden Online- und Offlinehandel eine Symbiose eingehen, in der beide nicht mehr aufeinander verzichten können.
Der Handel setzt bisher auf traditionelle Stärken: "Der stationäre Einzelhandel gerät durch die aufstrebende Konkurrenz aus dem Netz zunehmend unter Druck. Mit der Eröffnung neuer Shops in A-Lagen deutscher Innenstädte reagieren die Händler auf den Wunsch der Verbraucher, die für ihren Einkauf jenseits des täglichen Bedarfs die City bevorzugen", analysiert Gerd Bovensiepen, Leiter PwC Handel und Konsumgüter in Deutschland und Europa. Dabei setzen die Händler auf ihre traditionellen Stärken: 78 Prozent investieren in die Qualifizierung ihrer Mitarbeiter, 84 Prozent stecken Geld in die Renovierung und Modernisierung der Läden. Der Einsatz moderner Technologien zur Kundenbindung steht allerdings noch hinten an: Nur 40 Prozent der Händler rüsten die technische Ausstattung, wie beispielsweise WLAN oder Ladestationen für Smartphones, ihrer Filialen auf.
30 Prozent der Händler betreiben einen Onlineshop. Knapp die Hälfte der Händler (46 Prozent) gab in der Befragung an, dass immer mehr Kunden in Onlineshops abwandern. Allerdings folgen bei weitem nicht alle Händler ihren Kunden ins Internet: Lediglich 30 Prozent der befragten Handelsunternehmen betreiben einen eigenen Onlineshop, 15 Prozent planen dies. "Im Schnitt erzielen die Händler lediglich elf Prozent ihres Jahresumsatzes im Netz", kommentiert Gerd Bovensiepen.
Bei der Vernetzung von stationärem Laden und Onlinegeschäft haben die Händler noch erheblichen Nachholbedarf. Lediglich 28 Prozent investieren bereits in die bessere Verknüpfung von Filiale und Onlineshop, obwohl dem Kunden das nahtlose Zusammenspiel zwischen online und offline wichtig ist. Hier gibt es Nachholbedarf, denn:
- 81 Prozent der Verbraucher möchten online die Warenverfügbarkeit im nächstgelegenen Geschäft abfragen können; diesen Service bieten jedoch nur zwei von fünf Händlern an.
- 73 Prozent der Kunden wünschen sich Online-Coupons für Vergünstigungen im Geschäft; weniger als die Hälfte der Händler hat dies umgesetzt.
- Knapp zwei Drittel der Kunden möchten ein Produkt im Internet bestellen und im Geschäft abholen; dieses Click & Collect-Angebot haben nur drei von zehn Händlern bereits implementiert.
- Nur rund 40 Prozent der Händler gehen davon aus, dass ihre Kunden vor dem Einkauf Preise im Internet vergleichen; fast 80 Prozent der Konsumenten machen dies aber.
Demografischer Wandel geht mit strukturellen Veränderungen einher
Obwohl bevorzugt argumentiert wird, dass ein Großteil der Laden-Pleiten dem Onlinehandel zum Opfer fällt, ist das aktuell vor allem drei Faktoren geschuldet:- Der demografische Wandel: Die Bevölkerung schrumpft und altert gleichzeitig sehr schnell. Daher sinkt der Anteil der Erwerbstätigen und es ist kein Wunder, dass damit auch das Handelsvolumen zurückgeht. Laut IVG zählt der demografische Wandel "zu den wichtigsten Determinanten hinsichtlich der Verkaufsflächenentwicklung in den kommenden Jahrzehnten."
- Die Globalisierung: Die Globalisierung bewirkt, dass Einkaufsstraßen immer einheitlicher werden. Denn starke Handelsmarken expandieren über Städte-, Landes- und Kontinentgrenzen hinweg. Das macht es vor allem kleinen lokalen Händlern mit schlechterer finanzieller Basis schwerer. Sie werden zunehmend ins Abseits gedrängt, während an allen Ecken neue H&Ms und Zaras entstehen.
- Die Urbanisierung: Immer mehr Menschen ziehen in die Städte - und die Händler ziehen hinterher. In ländlichen Gebieten wirkt dies schnell, als sei der Einzelhandel gefährdet - und das ist er ja auch in diesen Regionen -, während in den Top-Lagen der Städte Einkaufszentren aus dem Boden schießen.
Kaufkraft: Geografische Fragmentierung zeichnet sich ab
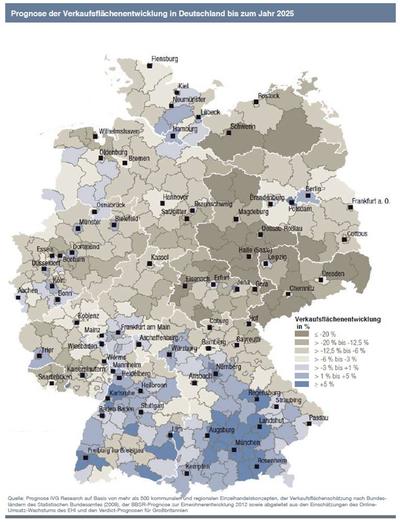
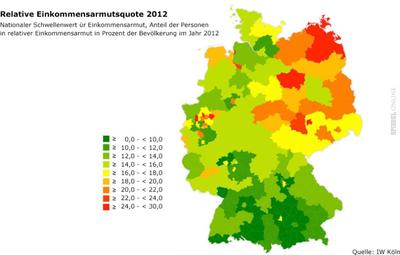
Aufgrund des demografischen Wandels und der Urbanisierung wird der Einzelhandel in Deutschland immer ungleicher verteilt sein. Laut der Studie von IVG Research kommt es bis 2025 zu Flächenbereinigungen von bis zu minus 20 Prozent. Besonders schlecht stehen die neuen Bundesländer da. Hier werden die Handelsflächen im Schnitt um 14,7 Prozent zurückgehen, während der Bundesdurchschnitt bei minus 4,3 Prozent liegt; in vielen Regionen von Ostdeutschland gibt es bereits jetzt einen Überschuss an Flächen. Diese Urbanisierung geht selbstverständlich auch einher mit der Entwicklung der Einkommen beziehungsweise der Einkommensarmut und daher der (nicht)vorhandenen Kaufkraft, wie die Charts im Vergleich zeigen.Das heißt aber nicht, dass es bald keinen Einzelhandel mehr gibt. Denn vor allem in Metropolen wie Frankfurt, Stuttgart und München, die gleichzeitig das Ziel der Land-Flüchtigen sind, boomt der Handel. Welche Städte hier gewinnen und welche verlieren, liegt laut Kai Hudetz, Geschäftsführer des IFH Köln , vor allem an ihrer Strahlkraft. "Die Strahlkraft einer Stadt ist noch viel wichtiger als ihre Größe. Vor allem der Tourismus und das Einzugsgebiet um sie herum spielen eine Rolle dabei, wie groß die Anziehungskraft einer Stadt sein wird."
Seiner Ansicht nach wird man in Zukunft stärker zwischen Versorgungs- und Erlebniseinkauf differenzieren. Der Erlebniseinkauf wird vornehmlich in den großen Touristenstädten, genauer gesagt in deren Innenstädten, den 1A-Lagen und den attraktivsten Einkaufszentren stattfinden. Die weniger strahlkräftigen Städte und B-Lagen werden an Attraktivität für Shopper verlieren und auf lange Sicht kaum Nachmieter finden.
Den Versorgungseinkauf dagegen wird es weiterhin fast überall in Deutschland geben, aber reduziert. Dafür werden die Nahversorgungsläden flächendeckend zu Paketannahmestellen, um auf dem Land ein wenig Erlebniskauf in Form von E-Commerce zu unterstützen. Onlinehändler sollten also demnächst verstärkt die ländliche Bevölkerung ansprechen, die in Zukunft weniger Shoppingmöglichkeiten haben wird.
Neue Nahversorgungskonzepte auf dem Land
Zwar "werden wir den hohen Flächenbestand an Geschäften in Deutschland aufgeben müssen", ist sich Kai Hudetz sicher. Doch auch wenn der Erlebnishandel in vielen ländlichen Gebieten und Mittelstädten immer mehr verschwindet, wird der Versorgungshandel dort weiterhin existieren. "Es wird neue Online- und Offline-Konzepte geben, die die Nahversorgung aufrechterhalten werden", ist er sich sicher.Da es neben dem Trend zum Distanzhandel einen gegenläufigen Trend zu mehr Nähe und Persönlichkeit im Handel gibt, ist es denkbar, dass das Tante-Emma-Laden-Konzept in modernerer Form ein Revival erfährt. Erste Ansätze sind mit Emmas Enkel , die Online und Offline verbinden, und Temma von Rewe bereits am Markt. Als Ersatz für Same-Day-Delivery werden in dünner besiedelten Regionen die Geschäfte verstärkt auf Paketannahme setzen. So werden in fünfzig Jahren auch in diesen Gebieten Online- und Offlinehandel Hand in Hand gehen.
Damit verhindern Onlinehändler selbst das Einzelhandelssterben. Sie selbst tragen viel dazu bei, dass die Einkaufsstraßen Deutschlands nicht aussterben. Immerhin 50 Prozent der 1.000 größten Onlineshops sind auf beiden Kanälen vorhanden. Tatsächlich wagen immer mehr Pure Player den Schritt offline: Mymuesli , Cyberport , Notebooksbilliger , Ebay , Avandeo , Bonprix und Lascana sind besonders prominente Beispiele. Und es ziehen immer mehr, auch kleinere Pure Player, nach: So hat der Mass-Customization-Onlineshop Myparfum kürzlich ein eigenes Atelier in Berlin aufgemacht und der Online-Erotik-Shop Amorelie eröffnete Anfang Februar dieses Jahres den dritten Pop-up-Store in München.
Die Stores dienen zum Teil als weitere Abverkaufspunkte, zum Teil gehören sie zur Marketingstrategie: etwa als Showroom, Vertrauen schaffende Maßnahme oder als Visitenkarte. Und sie tragen gleichzeitig dazu bei, dass die Fußgängerzonen lebhafter werden. Allerdings konzentrieren sie sich ebenfalls in erster Linie auf die Top-Lagen in den Top-Städten und lassen die strukturschwächeren Gebiete links liegen.
Vier Szenarien zur Zukunft des Handels
Die A-Lagen boomen ...
... aber bei den B- und C-Lagen hält sich vornehmlich der Versorgungshandel. Durch internationale Händler, deutsche Filialketten und Shops von Markenartiklern florieren die 1A-Lagen der attraktivsten Städte Deutschlands sowie deren Einkaufszentren. Kleinere Händler haben es wegen dem Onlinehandel und der steigenden Mieten in den Top-Lagen zunehmend schwerer. Man findet sie vor allem in den Nahversorgungszentren. Der Lebensmittelhandel war 2014 bereits gesättigt, deshalb schrumpft er leicht, aber die Versorgung hiermit ist weiterhin gut. Der Onlinehandel boomt vor allem in den Bereichen Elektronik, Mode, Buch und Spielwaren.
Der Einzelhandel schrumpft deutlich
Das 2014 umstrittene Szenario des Einzelhandels-Sterbens bewahrheitet sich. Bis auf ganz wenige Geschäfte, vornehmlich für Touristen, und Supermärkte sowie Drogerien verkaufen die meisten Händler nur noch online - auch ehemalige stationäre Händler werden zu Pure Playern. Jeder Lebensmittelhändler wird zur Paketannahmestelle, damit der günstige und zeitnahe Versand flächendeckend gewährleistet werden kann.
Alles bleibt wie es ist
Der Onlineboom schwächt sich ab und der Onlinehandel kommt über 15 Prozent Marktanteil nicht hinaus, weil die Investitionen in Logistik etc. sich nicht rechnen würden. Einige kleinere Einzelhändler müssen wegen der Konkurrenz aus dem Ausland, dem demografischen Wandel und zum Teil auch wegen der Onlinekonkurrenz in manchen Bereichen schließen. Das führt aber zu keiner großen Veränderung im Einzelhandel. Nur strukturschwache Regionen, in denen die Abwanderung anhält, klagen über leere Fußgängerzonen.
Lebensmittel gibt's nur noch per Paket
Der Onlinehandel fegt nicht nur die Fußgängerzonen leer, auch der Lebensmittelhandel bekommt den E-Commerce schwer zu spüren. Selbst die Produkte des täglichen Bedarfs bekommt man nur noch in wenigen Geschäften. Paketdienste erleben einen Boom, denn Handel funktioniert fast nur noch über sie. Immer mehr Paketannahmestellen, Packstationen und (tief-)gekühlte Paketschließfächer für temperatursensitive Sendungen schießen überall in Deutschland aus dem Boden.
Kommentar von Joachim Graf
Weg mit Kistenschiebern, Staubschaufenstern und Versorgern!
Immer mehr Onlinehändler und Präsenzhändler werden in den nächsten zwei Jahren schließen müssen. Und das ist nur natürlich.
Weiterlesen