Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Payment-Zukunft: Wie Shops Kunden binden und Zahlungsausfälle verringern
06.05.2011 Wo nur per Vorkasse gezahlt werden kann, verlassen 80 Prozent der Kunden den Shop: Die Wahl der Payment-Methoden ist eine der wichtigsten Entscheidungen im E-Commerce. Jedes Verfahren hat Vorteile und Fallstricke. Doch gerade für kleinere Shops lauert hier viel Potenzial im Konkurrenzkampf mit den großen Fischen.

Wohin die Reise im Payment für Shops gehen wird, hat das Beratungs- und Forschungsinstitut IBI Research an der Universität Regensburg erkundet. Es hat mit dem Partnerkonsortium des E-Commerce-Leitfadens eine Online-Umfrage mit rund 800 Teilnehmern ausgewertet. Kernergebnis: Die Zukunft des Payment wird von vielen Shop-Entscheidern nicht ohne Ängste gesehen. Internationalisierung und Mobile Payment beispielsweise sind zwei an Bedeutung gewinnende Zukunftsthemen. Die Shops allerdings mit Skepsis betrachten. Hier stehen Risiken Seite an Seite mit unerschlossenem Potenzial.
Wohin die Reise geht: Händler wollen Zahlverfahren erweitern
Viele Händler möchten in Zukunft ihr Zahlungsverfahrens-Portfolio weiter ausbauen. Im Schnitt bietet jeder Händler vier bis fünf Zahlungsverfahren an. 60 Prozent der Händler möchten in näherer Zukunft weitere Zahlungsverfahren in den Shop einbinden, während die restlichen Händler in Zukunft keine weiteren Verfahren hinzufügen wollen.Vorkasse- sowie Rechnungszahlung sind nach wie vor die von Händlern am häufigsten angebotenen klassischen Zahlungsarten. PayPal und sofortüberweisung.de konnten ihre Anteile ausbauen, wohingegen die Nachnahme von weniger Händlern eingesetzt wird als noch in der Vorjahres-Erhebung. Viele Händler planen in Zukunft den Einsatz der Kreditkarten- und Rechnungszahlung.
EPayment-Verfahren ziehen zunehmend mit klassischen Bezahlverfahren gleich
Das fehlende Angebot eines vom Kunden bevorzugten Zahlungsverfahrens ist eine der häufigsten Ursachen für den Abbruch von Onlinekäufen. Knapp 80 Prozent der Kunden brechen den Kauf ab, wenn ausschließlich die Zahlung per Vorkasse angeboten wird. Durch das Angebot einer Zahlung per Rechnung, Lastschrift oder Kreditkarte lässt sich die Kaufabbruchquote deutlich reduzieren.Zur Abwicklung von Zahlungen im E-Commerce entstehen einerseits viele vom stationären Handel her bekannte Zahlungsverfahren zur Verfügung. Andererseits haben sich in den vergangenen Jahren auch zunehmend spezialisierte Anbieter mit eigenen Verfahren für die Zahlungsabwicklung im Internet etabliert. Die Spanne der derzeit verfügbaren Zahlungsverfahren reicht von der Zahlung per Vorkasse über Nachnahme, Lastschrift oder Kreditkarte bis hin zu speziellen EPayment-Verfahren und Direktüberweisungsverfahren für den elektronischen Handel.
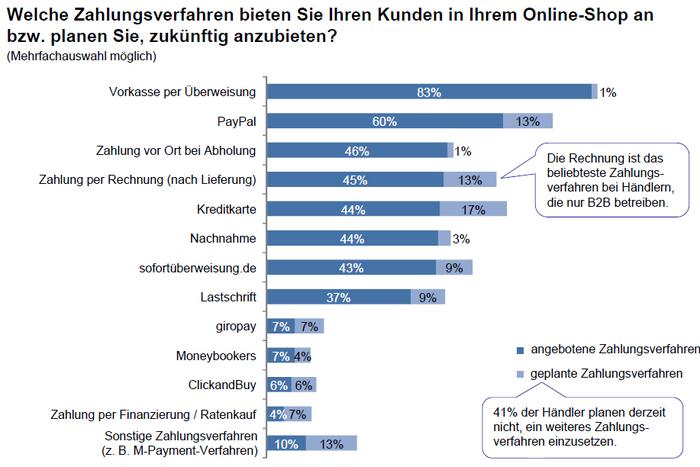
Es zeigt sich, dass die Präferenzen bestimmter Zahlungsarten mit der Größe der Unternehmen variieren:
- Kleine Unternehmen setzen vor allem auf Vorkasse und PayPal
- Bei mittleren Unternehmen sind Vorkasse und Kreditkarte am beliebtesten
- Große Unternehmen präferieren Kreditkarte, Vorkasse, Lastschrift, Rechnung
Während die kleinen Unternehmen also vor allem auf risikoarme Bezahlverfahren wie Vorkasse per Überweisung oder auch leichter zu implementierende Verfahren wie PayPal setzen, ist bei großen und mittleren Unternehmen die Zahlung per Rechnung nach Lieferung, per Kreditkarte sowie Lastschrift verbreiteter. Daraus lässt sich in der Regel schlussfolgern, dass es für kleinere Unternehmen durchaus schwieriger ist, das Risiko einer Zahlungsstörung bei der Lastschrift oder Zahlung auf Rechnung zu vermeiden.
Risiko bei Rechnung und Lastschrift ist vielen zu hoch
Vielen Händlern sind das Zahlungsausfallrisiko oder die Höhe der Absicherungskosten bei der Zahlung der Rechnung und bei der Lastschrift zu hoch. Jedoch sind die Händler durchaus bereit, bei angemessenen Konditionen eines externen Dienstleisters die Zahlung per Rechnung beziehungsweise Lastschrift einzuführen.Um Kunden für risikoärmere oder günstigere Zahlungsverfahren zu gewinnen, setzen viele auf Rabatte oder zusätzliche Gebühren.
So gewährt über ein Viertel der Händler einen Rabatt auf bestimmte Zahlungsverfahren, vor allem bei der Bezahlung per Vorkasse. Ein Fünftel setzt auf zusätzliche Gebühren (Surcharge): Hier wird vor allem die Nachnahme mit weiteren Kosten für den Kunden belegt.
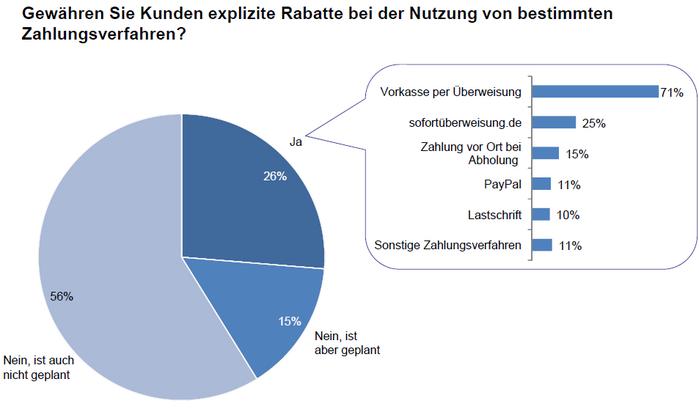
Umgekehrt erhebt jeder fünfte Shop bei der Wahl bestimmter Zahlungsverfahren Gebühren: Zum Beispiel Nachnahme (56 Prozent der Befragten), PayPal (26 Prozent), Kreditkarte (19 Prozent). Shops entscheiden sich vor allem dann für einen Payment-Anbieter, wenn der eine Lösung einfach, günstig und sicher anbieten kann, wie es die drei Top-Gründe für die Auswahl eines bestimmten Payment-Service-Providers nahelegen.
- Verfügbare Schnittstellen / Module zum Shopsystem (47 Prozent)
- Geringe Integrationskosten der Lösung (36 Prozent)
- Sicherheitsstandards der Lösung (31 Prozent)
Das Image (10 Prozent), die Empfehlung eines Dritten (8 Prozent) oder ein ansprechendes Supportangebot (5 Prozent) spielen dabei für die wenigstens Shops eine entscheidende Rolle.
Mobile Payment: Zwischen Enthusiasmus und Skepsis
Ein Viertel der Händler spricht dem Mobile Payment für ihren eigenen Onlineshop ein hohes beziehungsweise sehr hohes Potenzial zu. Im Gegensatz dazu sieht nur jeder Zehnte überhaupt kein Potenzial für M-Payment in den nächsten fünf Jahren. Den Händlern sind beim Einsatz eines M-Payment-Verfahrens vor allem ein guter Schutz vor Zahlungsausfällen und eine günstige Gebührenstruktur wichtig.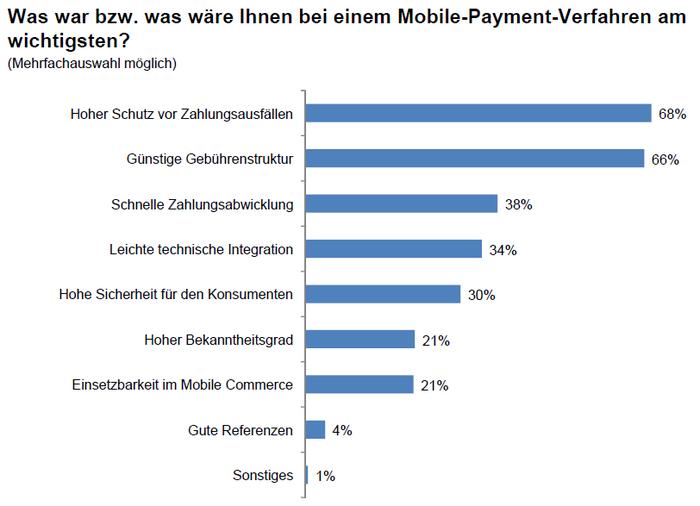
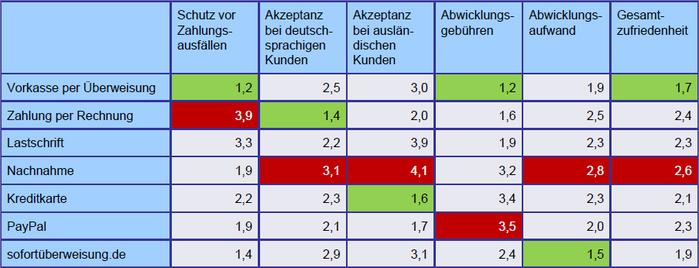
Die Zahlung per Vorkasse empfinden die meisten Shops als das sicherste und günstigste Verfahren. Allerdings haben die Kunden eine andere Präferenz: Aus Sicht der Händler bevorzugen Kunden nämlich die Zahlung per Rechnung oder PayPal.
Das Spektrum der Zahlungsverfahren wird damit von den Händlern sehr unterschiedlich bewertet: Jedem einzelnen Verfahren schreiben die Händler besondere Stärken oder Schwächen zu.
Wie Shops Kunden zum pünktlichen Zahlen bewegen können
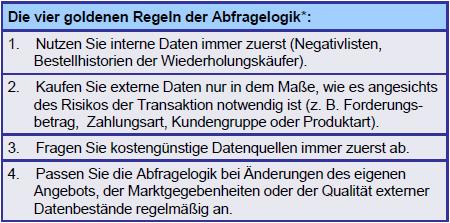
Der Erfolg im elektronischen Handel hängt wesentlich davon ab, in welchem Umfang Zahlungsstörungen und nicht rechtzeitig bezahlte Rechnungen, nicht eingelöste Lastschriften, Rückbelastungen von Kreditkartenzahlungen zu verzeichnen sind. Welchen Zahlungsrisiken Händler im Onlinehandel ausgesetzt sind, hängt in erster Linie von den angebotenen Zahlungsverfahren ab. In der Praxis ist häufig zu beobachten, dass Kunden auf andere Internet-Anbieter oder stationäre Geschäfte ausweichen, wenn sie nicht mit ihren bevorzugten Zahlungsverfahren wie etwa Rechnung, Kreditkarte oder Lastschrift bezahlen können. Werden diese Zahlungsverfahren angeboten, können daher unter Umständen mehr Bestellungen erzielt werden.Zu höheren Gewinnen führt die Ausweitung der Bestellungen aber nur, wenn die Bestellungen auch tatsächlich bezahlt werden. Wird eine Bestellung nicht wie vereinbart bezahlt, so spricht man von einer Zahlungsstörung. Nicht jede Zahlungsstörung führt zwangsläufig zu einem Zahlungsausfall, also zur Notwendigkeit einer vollständigen oder teilweisen Abschreibung der Forderung. In jedem Fall treten jedoch zusätzliche Kosten für die Beitreibung der Forderung auf, zum Beispiel für den Versand von Mahnschreiben oder die Vorfinanzierung der Forderung. Aufgrund der hohen Kosten, die Zahlungsstörungen und Zahlungsausfälle nach sich ziehen, sollten diese durch Risikomanagement-Maßnahmen von vornherein ausgeschlossen beziehungsweise reduziert werden. Eine effiziente Abfragelogik hilft dabei und legt fest, welche internen und externen Daten in welcher Reihenfolge in die Risikoprüfung einbezogen werden sollen.
3D-Secure wird größtenteils positiv bewertet
Rund die Hälfte der Händler, die Kreditkarten akzeptieren, nutzen den Sicherheitsmechanismus 3D-Secure (Verified by Visa beziehungsweise Mastercard SecureCode). Zwei von drei Händlern sind mit diesem Verfahren vor allem aufgrund der erhöhten Sicherheit sowie der Zahlungsgarantie zufrieden. Nur die Hälfte aller Shops unterzieht Kunden einer internen Prüfung bei einer Erstbestellung.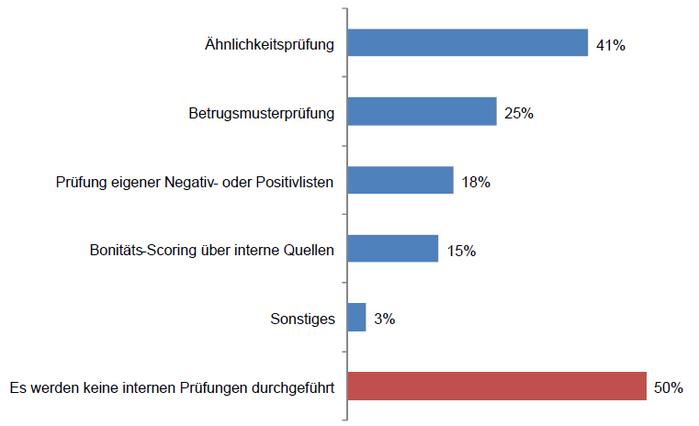
Externe Prüfungen sind nur bei einem Drittel der Unternehmen Standard - die meisten legen hier den meisten Wert auf eine Adressprüfung (31 Prozent), ein Bonitäts-Scoring (18 Prozent) über externe Quellen sowie eine Negativlistenabfrage (13 Prozent) externer Listen. Geprüft wird teils nach dem Zufallsprinzip, am häufigsten jedoch in Abhängigkeit von bestimmten, risikobelasteten Zahlungsarten.
Interessant ist, dass gerade mal ein Viertel bei einer Folgebestellung den Bestandskunden darauf prüft, ob der Shops noch ausstehende Forderungen bei ihm hat. Es zeigt sich außerdem, dass fast alle Shops Probleme mit zu spät beglichenen Rechnungen haben: Dabei haben rund 70 Prozent der Kunden die Zahlung schlichtweg "vergessen", etwa genau so viele zögern sie absichtlich hinaus, gut die Hälfte ist zahlungsunfähig.
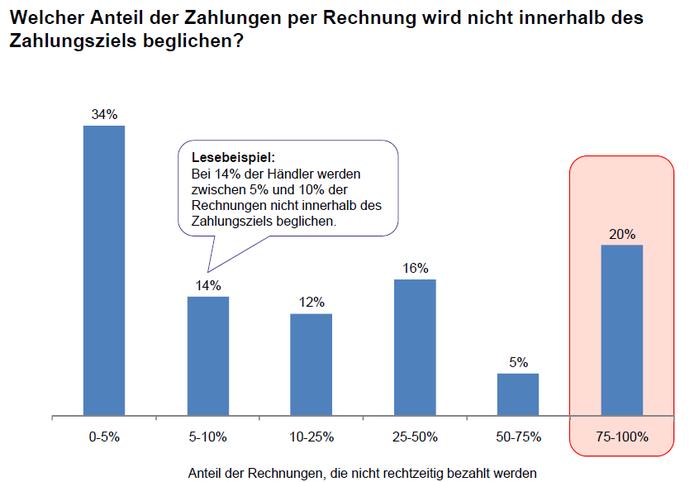
Bei Zahlungsstörungen setzen Händler auf externe Dienstleister
Knapp zwei Drittel führen bei Zahlungsstörungen Inkasso- Maßnahmen durch. Davon lassen acht von zehn Händlern die Inkasso-Maßnahmen immer oder teilweise extern durchführen. 20 Prozent der Unternehmen, die keine Inkasso-Maßnahmen durchführen, hatten damit in der Vergangenheit nur wenig oder gar keinen Erfolg.
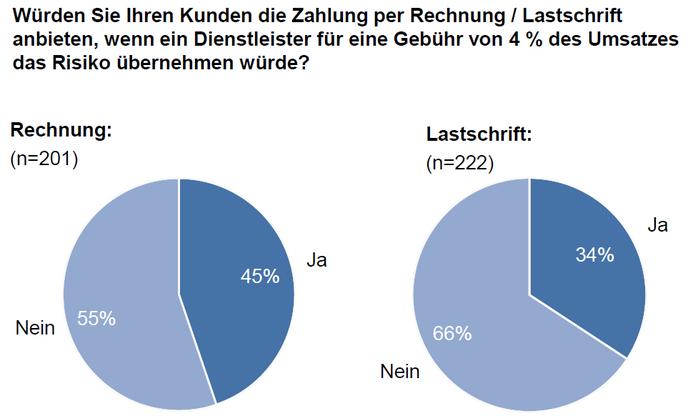
45 Prozent haben Interesse daran, einen externen Dienstleister bei der Zahlung per Rechnung zu nutzen der das Risiko übernimmt.
12 Prozent aller Händler, die die Zahlung per Rechnung anbieten, nutzen schon das Angebot eines externen Dienstleisters, der das Risiko eines Zahlungsausfalls übernimmt. Viele Händler, die die Zahlung per Rechnung (noch) nicht anbieten, wären aber bei einer Gebühr von 4 Prozent des Umsatzes bereit, einen solchen Dienstleister zu nutzen.
Inkasso ist kein Thema, das sich mit der Beschränkung auf vermeintlich sichere Bezahlverfahren erledigt. Denn bei knapp jedem dritten Händler werden mindestens 5 Prozent aller Vorkasse-Bestellungen überhaupt nicht bezahlt, bei gut 40 Prozent der Unternehmen laufen mindestens 3 Prozent der Nachnahmesendungen zurück.
Chancen und Fallstricke bei der Internationalisierung
Der Verkauf von Waren und Dienstleistungen über die Grenzen Deutschlands hinaus erhöht die Anzahl der potenziellen Kunden deutlich. Allein durch die Ausdehnung auf andere europäische Länder erreicht man eine Vielzahl an möglichen Kunden. Das Internet bietet gerade kleinen und mittleren Unternehmen gute Möglichkeiten zum Einstieg in den internationalen Handel. Über das Internet finden in der Regel auch sehr spezialisierte Produkte im Ausland ihre Abnehmer, ohne immense Kosten für das Unternehmen zu verursachen. Auch Dienstleistungen, wie zum Beispiel E-Learning, Touristikangebote sowie Informations-, Beratungs- und Finanzdienstleistungen, lassen sich über das Internet länderübergreifend vermarkten.
Ein wichtiger Aspekt, der sowohl Shops als auch die nachgelagerten Prozesse betrifft, ist die Abstimmung der angebotenen Zahlungsverfahren auf die Zahlungsgewohnheiten in den einzelnen Ländern. Um Kaufabbrüche von Kunden zu vermeiden, weil sie nicht das richtige Zahlungsverfahren vorfinden, sollte man sich überlegen, welche Verfahren den Kunden im Zielland angeboten werden sollten. Dabei ist insbesondere zu berücksichtigen, dass einige Verfahren, wie etwa die Kreditkarte oder PayPal, international verbreitet sind. Andere hingegen, wie beispielsweise länderspezifische Lastschriftverfahren, aber nur in den jeweiligen Ländern genutzt werden können. Doch diese Integration wichtiger länderspezifischer Zahlungsverfahren
(wie z. B. iDeal in den Niederlanden) sollte mit bedacht werden.
Über drei Viertel der Händler haben ausländische Kunden. Die Hälfte der Händler passt das Angebot an Zahlungsverfahren für ausländische Kunden an. Dabei werden jedoch oft nicht mehr oder länderspezifische Zahlungsverfahren angeboten, sondern das Portfolio wird auf internationale Zahlungsverfahren beschränkt. Für viele Händler sind nach wie vor das Angebot kundenfreundlicher Zahlungsverfahren sowie die Geltendmachung offener Forderungen große Herausforderungen beim Verkauf ins Ausland. Eine ausländische Konkurrenz vor Ort sehen hingegen nur 10 Prozent der Händler als Schwierigkeit an.
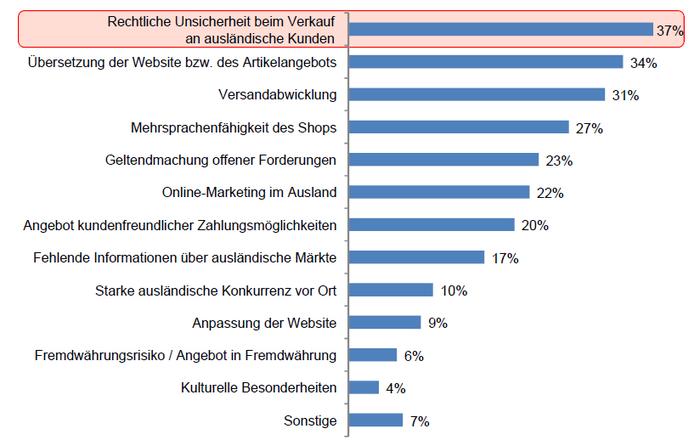
Aktuell verkauft die Hälfte der Shops explizit ans Ausland, ein weiteres Viertel hat auch ausländische Kunden ohne diese ausdrücklich anzusprechen. Der Verkauf an ausländische Kunden ist jedoch auch mit einigen Herausforderungen verbunden.
Die Zukunft des Payment: Einfachheit siegt
Bei den von Händlern angebotenen Zahlungsverfahren deutet vieles darauf hin, dass der Einsatz eher aufwändiger Verfahren wie der Nachnahme stagniert, während das Angebot von EPayment-Verfahren zunimmt. Wie sich weitere EPayment-Verfahren durchsetzen können und wie sich vor allem der M-Commerce entwickelt, ist noch ungewiss. Neben diesen Entwicklungen darf man aber auch nicht vergessen, dass gerade die risikoreicheren Zahlungsverfahren wie die Lastschrift und die Zahlung per Rechnung immer noch von vielen Kunden bevorzugt werden und somit ein gutes Risiko- und auch Forderungsmanagement unerlässlich bleibt. Wie man dem Risiko dieser Zahlungen entgegentreten kann und die entsprechenden Prozesse optimal einbindet, wird die Händler noch länger beschäftigen. Externe Dienstleister die das Zahlungsausfallrisiko übernehmen, sind da ein Schritt in die richtige Richtung. Es wird aber noch einige Zeit dauern bis vor allem kleine Unternehmen auch auf diese Angebote zurückgreifen, da ihnen diese oftmals noch zu teuer und zum Teil zu komplex in ihrer Einführung sind.Gleiches gilt bei Kreditkartenzahlungen, welche von großen und mittleren Unternehmen eingesetzt werden. Hier sollten allerdings auch die kleinen Unternehmen von den Dienstleistern motiviert und stärker unterstützt werden, Kreditkartenzahlungen zu akzeptieren. Dies wäre für diese nicht nur aus Risikogesichtspunkten sondern auch beim
Auslandsverkauf hilfreich. Gerade beim Verkauf ins Ausland bewegt sich einiges: die SEPA-Lastschrift kommt und wird die grenzüberschreitende Abwicklung von Lastschriftzahlungen deutlich weiter erleichtern. Die Händler sind jedoch geneigt, bei ausländischen Kunden eher weniger Zahlungsverfahren anzubieten als beim Verkauf im Inland. Hier sollte man eventuell verstärkt auf die jeweiligen Kundenwünsche eingehen und auch länderspezifische Bezahlmethoden anbieten, denn auch bei ausländischen Kunden gilt: Durch kundenfreundliche Zahlungsverfahren lassen sich Kaufabbruchquoten reduzieren.
Es ist erkennbar, dass vor allem beim Angebot der Zahlungsverfahren wie auch beim Risikomanagement die größeren Unternehmen weiter sind. Doch gerade die personell und finanziell geringer ausgestatteten kleinen Unternehmen könnten die oben genannten Entwicklungen zu ihren Gunsten nutzen: Durch einen intelligenten Einsatz von Dienstleistern und dem Angebot von passenden Zahlungsverfahren - auch im Ausland - könnten sich die kleinen Unternehmen Potenziale eröffnen und ihre Chancen nutzen. Schlussendlich bleibt zu sagen, dass sich insbesondere die Bereiche E-Payment sowie Internationalisierung zurzeit stetig weiterentwickeln und man erkennen kann, dass sich etwas bewegt.
Kommentar von Sebastian Halm
Viele Instrumente bleiben ungenutzt
Bestellen, aber nicht bezahlen: Dieses Kundenverhalten ist eine erschreckend weit verbreitete Realität. Und nicht alle Shops nutzen das Arsenal an Gegenmitteln voll aus.
Weiterlesen