Expert-Talk: GEO-PR: "Es geht um Relevanz in KI-Systemen"
Video-Podcast ansehen
Wer in ChatGPT, Gemini oder Perplexity sichtbar sein will, darf sich nicht auf die eigene Website verlassen. Denn KI-Systeme prüfen, was andere über eine Marke sagen - auf Fachportalen, Bewertungsplattformen, Vergleichsseiten, Reddit oder YouTube. Hier setzt GEO-PR an. Video-Podcast ansehen

Was ist Deine Digitalagentur wert?
Agenturwert berechnen
Sechs Zahlen aus der BWA genügen, um herauszufinden, was aktuell Deine Agentur wert ist und welche Faktoren den Wert beeinflussen.
Agenturwert berechnen
Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

ECommerce-Prognose 2030
ECommerce-Prognose 2030: Modehandel in der Krise
von Susan Rönisch
20.11.2023 Die Marktsituation in der Fashion-Branche ist seit Jahren schwierig. Das wird sich auch in diesem Jahrzehnt nicht ändern.

Bild: Pixabay/ 652234
Weniger gut fällt die Bilanz für den Onlinehandel im Bereich Fashion 2022 aus: Er fuhr ein zweistelliges Minus ein. Den Zahlen des Bundesverband E-Commerce und Versandhandel e.V nach ist die Kategorie 'Bekleidung inklusive Schuhe' in 2022 um 13,7 Prozent gesunken, was einem Online-Umsatz von knapp 21,35 Milliarden Euro entspricht. Der ECommerce-Anteil am Modehandel sinkt damit auf 31,7 Prozent. Trotz der Umsatzeinbußen (2021: 24,7 Milliarden Euro) ist und bleibt der Onlinehandel mit Bekleidung und Schuhen das umsatzstärkste Segment im deutschen E-Commerce. Die Online-Umsätze aus dem Bereich Bekleidung und Schuhe machen stets den Mammutanteil im gesamten deutschen Onlinehandel aus.
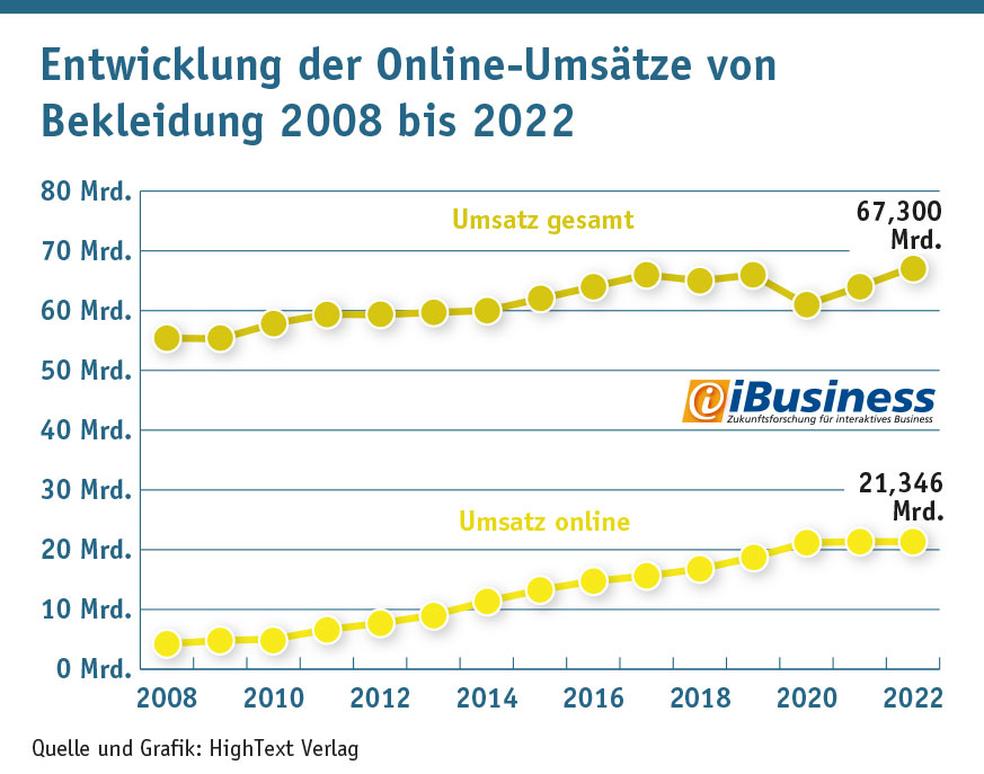
(Grafik: HighText Verlag)
Der Onlinehandel mit Bekleidung und Schuhen hatte in den vergangenen Jahren stark von Corona-Lockdowns profitiert. Mit überstandener Pandemie und damit dem Wegfall des Corona-Sondereffektes, ist nun in 2022 der Onlinehandel eingebrochen. Dennoch liegt der ECommerce-Umsatz noch deutlich über dem Vor-Corona-Niveau (2019: 18,7 Milliarden Euro).
Unter dem Strich macht der Anteil des Onlinehandels knapp ein Drittel des Gesamtumsatzes im Bekleidungsmarkt aus. Trotz der aktuellen Wachstumsdelle und der aktuell allgemein schlechten Wirtschaftslage geht iBusiness davon aus, dass sich künftig die Umsätze wieder Richtung online verschieben werden. Der E-Commerce wird wieder wachsen, aber das Wachstum im Fashion-Markt wird sich in den kommenden Jahren ähnlich langsam entwickeln wie vor Corona. Denn hier sind die Anbieter am längsten dabei und am professionellsten aufgestellt. Wenige starke Marken haben sich etabliert, die kaum Freiraum für Neueinsteiger ins Business lassen. Hinzu kommt, dass der Fashion-Bereich die höchsten Retourenquoten händeln muss. Ein Problem, das mittel- bis langfristig nur die ganz großen, finanzstarken Shops stemmen können.
Der Onlineanteil wird sich bis 2030 von heute 31,7 in Richtung 40 Prozent Marktanteil vergrößern. Dennoch erwarten wir hier eine Marktsättigung.

(Grafik: iBusiness)
Trotz Umsatzwachstum im Gesamtmarkt zeichnet sich seit Jahren ab, dass der Modehandel insgesamt gesättigt ist und mit einer Reihe struktureller Probleme zu kämpfen hat (siehe Analyse: Offene Transformationsnähte: Wo der Modehandel Strukturprobleme hat). Die Marktsituation in der Fashion-Branche ist seit Jahren schwierig.
Markenhersteller als auch klassische (Einzel-)Händler bekommen den Wandel im Modehandel spätestens seit Corona mit aller Wucht zu spüren. So drängten in der Vergangenheit trotz hoher Konzentration immer mehr neue TeilnehmerInnen in den ohnehin schon wettbewerbsintensiven Markt. Die Dichte an Händlern, Herstellern und international agierenden Akteuren war und ist extrem hoch. Das führt(e) dazu, dass spätestens seit vergangenem Jahr über den deutschen Modehandel quasi eine Konsolidierungswelle rollt. Dabei waren die Konsolidierungstendenzen seit Jahren zu beobachten.
Laut einer Analyse der Wirtschaftsprüfungs- und Beratungsgesellschaft PwC Deutschland zu den Trends und Herausforderungen im deutschen Fashionmarkt schrumpfte bereits zwischen 2010 und 2019 die Anzahl der Betriebe in der Bekleidungsbranche um fast ein Drittel (31 Prozent). Die Konsolidierung der Modebranche vollzog sich dabei vor allem bei kleineren Betrieben mit weniger als 100 Beschäftigten. In den vergangenen beiden Jahren hat sich das Blatt für große wie kleine Einzelhändler, Traditionsunternehmen, große Mode-Marken und Hersteller noch einmal dramatisch gewendet.
Wie schwierig aktuelle das Geschäftsumfeld im Bekleidungsmarkt ist, zeigt die Zahl der Insolvenzen. Nachdem 2022 gut 100 Händler und Hersteller von Textilien die Eröffnung eines Insolvenzverfahrens beantragen mussten, meldeten in diesem Jahr bereits mehr als 95 Unternehmen aus der Modebranchen Insolvenz an, schreibt das Fachblatt TextilWirtschaft . Unter anderem: Galeria Karstadt Kaufhof , Peek&Cloppenburg , Gerry Weber , Hallhuber, Zapata, Ahlers AG und die Schuhhändler Görtz und Reno. Auch betroffen waren große Warenhauskonzerne wie etwa Galeria Karstadt Kaufhof .

(Grafik: iBusiness)
Auch im Online- und Versandhandel wird die Liste der Händler, die jüngst Konkurs anmelden mussten, immer länger. So gab es unter anderem eine Milliardenpleite im deutschen E-Commerce: Die auf Mode und Technik spezialisierte Klingel-Gruppe (Platz 66 in der Liste der Top-100 Onlineshops) stellt ihren Geschäftsbetrieb Ende Januar 2024 ein. Die Transformationsmaßnahmen zum Multichannel-Anbieter der vergangenen Jahre bei Klingel sowie die erfolgte Digitalisierung von Vertriebs- und Marketingmaßnahmen hatten nicht ausgereicht, um dem "sich stark veränderten Marktumfeld weiterhin gerecht zu werden", hatte das Unternehmen im Mai 2023 erklärt. Als Ursachen der aktuellen Lage nannte Klingel die schwierigen Marktbedingungen, signifikant gestiegene Kosten sowie die hohe Inflation. Hinzu gekommen sei eine hohe Liquiditätsbindung im Warenlager infolge von Verzögerungen in den Lieferketten während der Corona-Pandemie.
Noch ein insolventer Modehändler, der es nicht schafft, ist Madeleine Mode . Der Anbieter von Damenbekleidung ist mit dem Versuch gescheitert, einen Investor zu finden. Letztlich hätten unterschiedliche Gründe dazu geführt, dass sich die Interessenten nach und nach aus dem Investorenprozess zurückgezogen haben. Eine Gemeinsamkeit war die allgemein herausfordernde Situation in der gesamten Modebranche, aufgrund derer Investoren sich derzeit eher zurückhaltend zeigen. Die Inflation und die sich überlappenden Krisen führen zu einer Konsumzurückhaltung bei Verbraucherinnen und Verbrauchern und damit sinkenden Umsätzen in der gesamten Branche.
Auch der auf nachhaltige Mode spezialisierte Versender Deerberg musste Insolvenz beantragen und letztlich endgültig schließen. Gründe für die Insolvenzantragstellung seien "die inflationsbedingte generelle Konsumzurückhaltung, die weiteren Folgen des Ukraine-Krieges und die andauernde schwere Marktlage für Fashion Brands im Multichannel-Vertrieb mit Schwerpunkt Distanzhandel", wie es in einer Mitteilung des Insolvenzverwalters heißt.
Die größten Probleme im Textil-, Schuh- und Lederwarenhandel
Der von McKinsey & Company und The Business of Fashion (BoF) veröffentlichte Report "The State of Fashion 2023" prognostizierte bereits, dass die Branche auf einen globalen Abschwung zusteuert: Die Kombination aus dem Krieg in der Ukraine, steigender Inflation und gestörten Lieferketten führte zu pessimistischer Stimmung für das noch laufende Jahr. Infolgedessen erwarteten 56 Prozent der Verantwortlichen in der Modebranche eine Verschlechterung der Bedingungen im Jahr 2023.Grund sind die Inflation und steigende Lebenshaltungskosten. Dieses Thema nennen 78 Prozent der Befragten als ihre größte Sorge, denn Menschen mit niedrigen Haushaltseinkommen fahren ihre Ausgaben für Mode deutlich zurück oder wählen günstigere Alternativen (Fast Fashion) beziehungsweise Rabattangebote. Markenhersteller stehen angesichts dieser schwierigen wirtschaftlichen Lage unter Druck, um für ihre KonsumentInnen attraktiv zu bleiben. Dagegen zeigten sich Haushalte mit höherem Einkommen weniger von der Krise betroffen und leisten sich weiterhin Luxusgüter.
Entsprechend erwartet der Report einzig im Bereich der Luxusmode für das Jahr 2023 weltweit ein Wachstum.
Insgesamt nimmt der Kostendruck zu. So gehen 85 Prozent der Führungskräfte in der Modebranche davon aus, dass die Inflation auch im nächsten Jahr eine Herausforderung sein wird. 58 Prozent glauben, dass die Energiekrise den Markt weiter schwächen wird.
Hierzulande sehen sich die Modehändler ebenfalls mit starken Belastungen konfrontiert, die sie speziell auf die hohen Kostensteigerungen in den Bereichen Energie, Miete und auch bei den MitarbeiterInnen zurückführen. Laut einer BTE-Unternehmerumfrage bewerteten die teilnehmenden Händler die hohen Kostensteigerungen auf einer Skala von 1 (kein Problem) bis 10 (sehr großes Problem) im Durchschnitt mit dem Höchstwert von 8,0.
Knapp dahinter rangiert mit einem Wert von 7,6 die zunehmende Bürokratie, die entgegen oft geäußerten Absichtserklärungen der Politik in den Unternehmen immer mehr Zeit beansprucht. Als große Problempunkte bewerten die Händler zudem die steigenden Ein- und Verkaufspreise (7,0), die Rekrutierung guter MitarbeiterInnen bzw. Auszubildender (6,7) sowie die Kaufzurückhaltung der Kundinnen und Kunden (6,5).
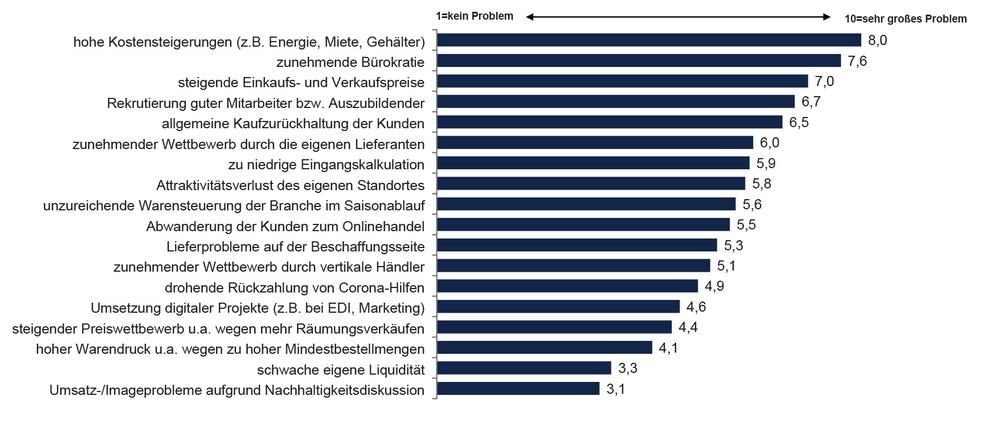
Die größten Probleme 2023, vor denen der deutsche Mode- und Schuhhandel steht
(Grafik: bte)
Thema: ECommerce-Prognose 2030: Modehandel in der Krise
Kommentar von Sebastian Halm
Modehändler brauchen maßgeschneiderte Strategien
Denn mit Konzepten von der Stange werden sie schnell zu Fashion Victims (so, das war's mit den Wortspielen, versprochen).
Weiterlesen
Bild: Midjourney/Sebastian Halm
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse


Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: