Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Wirtschaftsklima-Erhebung: Erwartungen der Agenturen gedämpft
12.06.2018 Die Digitalisierung der deutschen Wirtschaft sorgt für gute Geschäfte bei Agenturen. Dennoch kühlen sich die allgemeinen Erwartungen an die Entwicklung der interaktiven Branche 2018 insgesamt deutlich ab. Und das hat spezielle Gründe.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|
|
|
|
|
heute |
morgen |
übermorgen |
Wahrscheinlich hat das massive Digitalisierungs-Dauerfeuer von Verbänden, Industrie, Politik und Wirtschaftsmedien das Stimmungsbild übermäßig aufgeheizt. Jetzt werden die Digitalisierungs-Projekte konkret und es tritt eine Abkühlung der Erwartungen ein bei den befragten Interaktiv-Entscheidern. Das heißt jedoch nicht, dass sich die Wirtschaftslage für Agenturen und Interaktiv-Entscheider grundsätzlich verschlechtert. Im Gegenteil. Es zeigt sich nur, dass das allumfassende Thema Digitale Transformation der Wirtschaft deutlich langsamer vonstatten geht als in den Vormonaten erwartet. Denn ihre Auftragslage sehen die Agentur-Entscheider im Frühjahr 2018 besser als noch im vergangenen Herbst.
In den Panel-Umfragen befragt die iBusiness-Redaktion ECommerce- und Online-Dienstleister und -Agenturen in Deutschland, Österreich und der Schweiz zweimal im Jahr. Aktuell erreicht das allgemeine Wirtschaftsklima einem Indexwert von 1,08. Trotz des Rückgangs erreicht dieser Indexwert immer noch ein vergleichsweise hohes Niveau und liegt deutlich im Plusbereich. Besonders erfreulich: Er nähert sich langsam dem Indexwert für die eigenen Umsätze (0,78) an. Das bedeutet, dass die Gesamtstimmung mit der Einschätzung der eigenen Umsatzentwicklung in etwa konform geht und realistisch ist. In der Skala von plus fünf ("Umsätze im vergangenen halben Jahr stark positiv verändert") bis minus fünf ("Umsätze haben sich stark negativ verändert") setzten die Entscheider in deutschsprachigen Dienstleistungsunternehmen die eigenen Umsätze - von Ausnahmen abgesehen - durchweg in den Plusbereich. Damit haben sich die Umsätze der deutschen Online-Profis auf einem hohen Niveau stabilisiert. Abzüglich der Wachstumsdelle um 2011 läuft das Geschäft der Interaktiv-Dienstleister durchweg ordentlich.
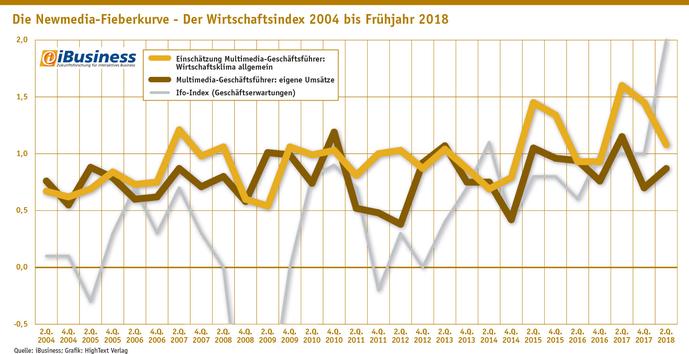
Vergleicht man den iBusiness-Wirtschaftsindex mit dem IFO-Geschäftsklimaindex für die gewerbliche Wirtschaft (diesen haben wir rechnerisch an die Ordinate angepasst) so zeigt sich, dass die Interaktivwirtschaft mit der Gesamtwirtschaft aktuell nicht Schritt in Schritt geht. Im Gegenteil: Die Entscheider in der Gesamtwirtschaft zeigen sich deutlich optimistischer als die Interaktiv-Geschäftsführer. Das ist unüblich: In den vergangenen 28 Halbjahren war dies zweimal der Fall. Scheinbar profitieren die Interaktiv-Dienstleister, zumindest nicht alle im gleichen Maße, von dem aktuell sehr guten Wirtschaftsklima in Deutschland.
Dennoch gibt es keinen Grund zur Sorge, denn die eigenen Umsätze - die wichtige Währung - haben leicht angezogen und bewegen sich damit recht stabil auf hohem Niveau: Treiber dieser Entwicklung dürfte nach wie vor der Wunsch der Kundenunternehmen nach Digitaler Transformation sein. So setzt sich bei immer mehr Unternehmen die Erkenntnis durch, dass man seine (stark wachsenden) Online-Geschäftsfelder mit seinen klassischen Geschäftsfeldern vermählen muss, um in Zukunft wettbewerbsfähig zu sein. Und so beginnen immer mehr deutsche Unternehmen in Digitalisierung und Transformation, in Industrie 4.0 und das Internet der Dinge zu investieren.
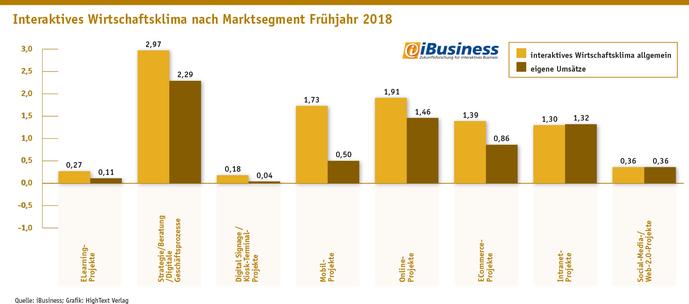
Wie in den vorangegangenen Erhebungen wird das Beratungs-Business rund um digitale Geschäftsprozesse von den befragten Agenturen extrem vielversprechend eingeschätzt. Hier verspricht sich die Branche sehr gute Geschäfte und volle Auftragsbücher. Sowohl die Erwartungen an die eigenen Umsätze im Geschäftsfeld 'Strategie, Beratung, Digitale Geschäftserwartungen' (Index 2,29 Punkte) als auch die Erwartungen an die allgemeine Wirtschaftslage in diesem Feld (Index 2,97 Punkte) liegen auf extrem hohem Niveau - und werden von Agentur-Geschäftsfeldern gemeinsam mit Onlineprojekten von den Dienstleistungs-Entscheidern am positivsten eingeschätzt.
Sowohl beim Beratungsgeschäft als auch bei Onlineprojekten (Index 1,91 Punkte) sind die Erwartungen an den Gesamtmarkt extrem hoch. Allerdings können bei beiden Feldern die Einschätzungen der eigenen Umsätze nicht ganz mithalten und liegen etwas niedriger. Das heißt, die Erwartungen sind höher als die eigenen Umsätze hergeben. Dennoch zeigt sich ganz klar, dass gerade das Beratungsgeschäft mittlerweile nicht nur lohnendes Alltagsgeschäft für die Agenturen ist, sondern auch das stärkste Geschäftsfeld. Mit Luft nach oben.
Zu denken gibt der Hype um das Mobile-Geschäft. Nach wie vor sehr hohe Erwartungen haben die deutschsprachigen Agenturchefs an das Mobil-Geschäftsfeld. In dieser Sparte klafft seit geraumer Zeit ein deutlicher Unterschied zwischen der allgemeinen Stimmung und den realen Umsätzen. Auch der Stimmungsindex der Branche, den die iBusiness-Redaktion aus dem Indexwert für die eigenen Umsätze und dem Indexwert für die gesamte Branche errechnet, ist für diesen Bereich nahezu euphorisch. Die Projekt-Chancen werden viel höher von der Branche bewertet, als es die daraus resultierenden Umsätze hergeben. Offensichtlich wird die Rentabilität des Geschäftsfelds Mobile überschätzt. Dieser Hype ist der ungebrochen hohen Aufmerksamkeit geschuldet, die Medien und Branchenöffentlichkeit vor allem neuen mobilen Techniken widmen. Dass ein nennenswerter Teil außerhalb der Dienstleister abgewickelt wird, tut der Euphorie wohl keinen Abbruch. Auch hier befeuert der Digitaltransformationsboom die Hoffnung an das Geschäft. So rechnen sich die Agenturen und Dienstleister bei der allgemeinen Entwicklung mobiler Projekte weiterhin hohe Chancen aus, aber die Erwartungen können real mit eigenen Umsätzen nicht untermauert werden.
Geschäftsmodelle müssen sich ändern
Agenturen müssen wachsam sein: So schwächt sich die Nachfrage nach Agenturleistungen nicht ab - das zeigt der iBusiness-Wirtschaftsklima-Index. Allerdings geraten viele Segmente auf die sich Full-Service-Agenturen ausgerichtet haben unter Margen- und damit Kostendruck. Es gibt nur wenige lukrative Ausnahmen: Consulting und IT-Dienstleistungen.Ein Grund für die Margen-Erosion ist die wachsende Konkurrenz. Im Bereich der klassischen Marketingagenturen beispielsweise haben nahezu alle relevanten Marketingdisziplinen ihre zugrundeliegenden Geschäftsmodelle langsam ausgetauscht: Die Dienstleister verkaufen Beratung statt Reichweite, Crossmedia-Strategie statt Technik oder - auch diesen Weg gibt es - mehr Technikleistung statt Mediaplan. Insgesamt hat sich das Business massiv in Richtung Beratung des Werbekunden gedreht. Die Zeiten, wo einzelne KPIs ausgereicht haben, um den Erfolg einer Kampagne zu erklären, sind lange vorbei.
Das Kerngeschäft der Interaktiv- und Digitalagenturen - die digitalen Geschäftsprozesse - sind längst Teil der Angebotspalette der IT-Systemhäuser, der Consulting-Unternehmen, der Werbeagenturen und der PR-Agenturen. Die Konkurrenz ist so stark, dass die Werbefachzeitung Horizont Anfang Januar mit einer Studie belegen wollte, dass bei der digitalen Transformation IT-Berater besser aufgestellt sind als Agenturen .
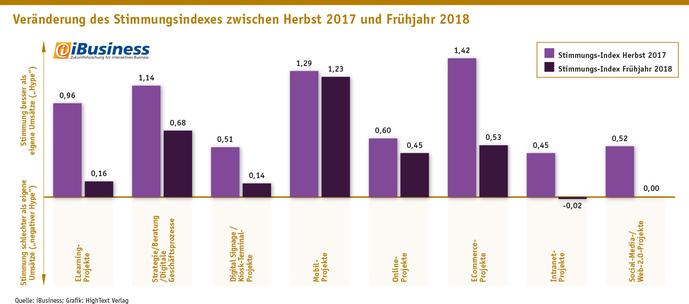
Vor dem Hintergrund dieser Entwicklung werden sich die Markt-Räume der Agenturen weiter verschieben: Die stärkere strategische und crossmediale Ausrichtung geht nahtlos weiter - bedrohlicher ist jedoch die technische Dimension der Marketingzukunft: Das Internet der Dinge, Agentenlösungen wie Siri, Cortana, Alexa und Googles Assistant und programmatische Auktionsmechanismen rücken das täglich Brot der Agenturen immer weiter Richtung IT/Technologie.
Doch das eigentliche Problem der Interaktivagenturen ist strukturell: Traditionelles Agentur-Business ist ein Menschengeschäft. Im Kern vermietet der Agentur-Geschäftsführer seinen Kunden die Mitarbeiter. Zu niedrigen Stundenlöhnen, wenn er diese (in der Regel als kleinere Agentur) als Werkbank auftreten und Websites bauen, Content-Marketing texten oder Logos gestalten lässt. Und zu höheren Stundenlöhnen, wenn er sie mit CEOs Workshops durchführen, Geschäftsprozesse designen oder Geschäftsmodelle entwickeln lässt.
Will er mehr Umsatz machen, dann muss er mehr Leute einstellen. Im Ergebnis ist seine Umsatzkurve mehr oder weniger linear: Mehr Aufträge bedingen mehr Leute ergeben mehr Umsatz. Dieses strukturelle Problem lässt sich auch durch schiere Größe nicht lösen: Wenn man einfach keinen Experten für digitale Geschäftsmodelle beispielsweise im Tourismus findet (oder die Abwerbung zu teuer ist), dann ist man den Tourismus-Etat genauso schnell los, selbst wenn die Agentur hier bislang erfolgreiche und hochlukrative Digitalberatung und Geschäftsprozessoptimierung durchgeführt hat.
Kommentar von Susan Rönisch
Opfer des eigenen Hype-Geschöpfes
Drei Jahre nachdem die Digitale Transformation Fahrt aufgenommen hat, herrscht Ernüchterung in der Agenturbranche. Es zeigt sich: Auch weiterhin wird nur mit Wasser gekocht.
Weiterlesen