Jetzt zum Webinar anmelden

Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Paid-Content-Strategie: Mit Content zum Abo zum Dauer-Kundenzugang
12.03.2019 Netflix, Spotify und Amazon Prime machen es vor: Paid Content funktioniert, man kann Abos im Web verkaufen. Allerdings darf man nicht den Kardinalfehler deutscher Publisher machen, die nicht verstehen, worum es eigentlich geht. Nämlich nicht um Content...

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|

|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Und so ist die Suche nach journalistischen Erlös-Modellen für das Web noch in vollem Gange. Das Abo zeichnet sich dabei als einzig nachhaltiges Modell ab: Es garantiert ein kalkulierbares Dauerschuldverhältnis, es bringt dem Publisher via Login Adressdaten ein, die er weiter verwenden kann und es macht einmal abgeschlossen kaum noch Arbeit - anders als der Einzelabruf, der wie das buchstäbliche Kleinvieh nur Mist macht: Reklamationen, geringe Beträge, geringe Konversion.
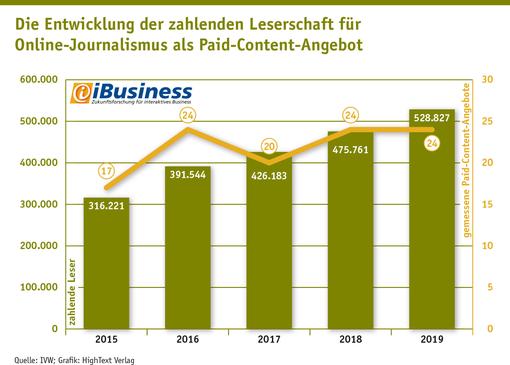
Doch erstmals zeichnen sich im Kampf um Abonnenten zumindest Teilerfolge ab, die das grundlegende Problem erkennen lassen. Denn wenngleich Paid Content noch davon entfernt ist, als Publishing-Erfolgsmodell durchzugehen, zeigen die Entwicklungen zumindest Perspektiven auf: So ist in den vergangenen vier Jahren die Zahl der (erfassten) Leser, die für Onlinejournalismus bezahlen, deutlich gestiegen, um fast 70 Prozent. Und Spiegel Plus' Strategie der homöopathischen Erhöhung von Online-Bezahlinhalten im Verbund mit E-Papers und kombinierten Print-Digital-Paketen ernährt seinen Verlag mühsam, aber es geht langsam bergauf, wie entgegen der sonst üblichen Geheimhaltung bei Verlagen veröffentlichte Zahlen belegen.
Auf der Suche nach Zukunftsstrategien für Bezahl-Inhalte im Journalismus sollte man also a) einen Blick darauf werfen, was US-Erfolgsdienste wie Netflix und Co. richtig machen. Und man sollte sich ansehen, was die wahren Ursachen für den Niedergang der Zeitungen sind. Mit Betonung auf "wahr", denn wenn Zeitungsmacher sich in Selbstanalyse versuchen, zeitigt das meist Fehlinterpretationen, wie unlängst in Ralf-Dieter Brunowskys Kommentar auf Meedia , der zum Schluss kommt, deutsche Zeitungen stünden inhaltlich zu weit auf der Linken. Dies erklärt zwar nicht, warum Titel wie Bild und FAZ , die seit 2015 deutlich gen rechts geschwenkt sind, ebenfalls sinkende Auflagen haben. Aber dennoch hat Brunowsky einen wahren Kern entdeckt, aus dem er nur den völlig falschen Schluss zieht: Menschen wollen nicht für die Inhalte zahlen, die ihnen Zeitungen online anbieten. Korrekt. Doch die Lösung sind nicht andere Inhalte, quasi die 'rechten' Inhalte (Doppelsinn beabsichtigt).
Auf der Suche nach Lösungen: Missverständnisse rund um den Niedergang der Auflagen
Der größte Irrtum des Publishings überhaupt ist es, anzunehmen, das Internet sei Schuld am Niedergang der Zeitungsreichweiten. Diese monokausale Erklärung wäre bequem. Aber sie ist sogar objektiv falsch, wie es eine iBusiness-Analyse aufzeigte: Tatsächlich begann der Niedergang der Auflagen deutlich vor der Verbreitung des Internets und hätte in einem Parallel-Universums-Deutschland ohne Internet den gleichen Stand erreicht wie in der Realität.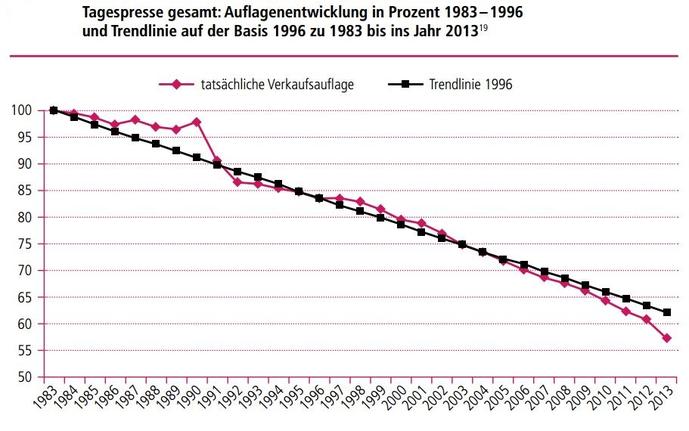
Das zeigt sich unter anderem daran, dass kaum ein digitaler Zeitungskiosk in Deutschland vom Fleck kommt. Blendle verharrt in Deutschland in der Nische und das mit Verleger-Hoffnung im Gepäck an den Start gegangene Apple News ist ein Desaster: Das Magazin Slate rechnete vor, dass ein Artikel bei Apple News rund 120 Mal so oft abgerufen werden muss, damit für den Verlag der gleiche Umsatz abfällt wie bei einer Eigenvermarktung auf der eigenen Homepage (sechs Millionen Abrufe bei Apple News versus 50.000 auf der eigenen Webseite).
Doch noch entscheidender ist, dass geborgte Reichweiten und Markennamen nicht helfen: Verlage benötigen eigene Homepages mit Reichweite und gutem Namen. Selbst wenn ein Blendle eines Tages fliegen sollte, säuft aller Content im Brei des Gesamt-Angebotes ab: Wer weiß dann noch, welche Journalismusmarke diesen und jenen Beitrag beigesteuert hat. Außerdem benötigen Verlage Nutzerdaten und Hoheit über die UX, um damit arbeiten zu können.
Wege aus der Krise: Wie Verlage Nutzer zum Bezahlen bringen können
"Das Newsgeschäft wird über die Jahre besser", sagt Christian Hoffmeister, Inhaber des Beratungsinstitutes DCI Institut , über Paid Content: "aber die Branche verschließt sich dem, was Abo-Dienste wie Netflix und Spotify gut machen und bedient deswegen ein weniger effektives, altes Modell." Der Grundfehler liege darin anzunehmen, es sei der Content, für den Nutzer zahlen. "Modelle, die etwa in Content und Premium-Content unterscheiden wie SpiegelPlus werfen die Frage auf, wo genau da der Sinn liegt: Ein Netflix unterscheidet auch nicht nach Filmen und Premium-Filmen", sagt Hoffmann: "Es unterscheidet nach Services: Auf wie vielen Endgeräten darf ich meinen Account nutzen und in welcher Auflösung."| Strategien für Verlage und die Monetarisierung von journalistischem Content in neun Schritten |
|---|
Aber auch die alternative Variante, Paid Services anzubieten statt Paid Content, ist nicht wirklich neu - iBusiness rät es den Verlegern unter seinen Lesern schon seit über acht Jahren (etwa in dieser Analyse). Doch bis heute stehen die meisten Verleger dem Abschied vom Content-fokussierten Geschäftsmodell skeptisch gegenüber. Das hat zur Folge, dass Erfolgsrezepte digitaler Konzerne nach wie vor nicht adaptiert werden. Das beginnt für Hoffmeister etwa bei der Produktdenke, die nach genutzten Geräten unterscheidet: "Bei Netflix bin ich überall Netflix-Nutzer: Auf dem Tablet, dem Smartphone, dem Desktop - deutsche Content-Anbieter packen in die App kurze Videos, bieten HD nur auf dem Smart-TV. Diese Unterscheidung findet bei den US-Firmen nicht statt. " Weiter gehe es beim Targeting und der Individualisierung: "Jeder Spiegel-Online-Leser sieht die gleiche Startseite. Das passiert Nutzern von Amazon nicht."
Das an solcher Stelle vorgebrachte Argument vom Verlag als Tanker, der nicht so leicht auf anderen Kurs zu schwenken sei, lässt Hoffmeister nicht gelten: "Wenn ein Verlag ein Tanker ist - was sind dann ein Amazon und ein Google? Als die noch klein waren, hieß es von Verlegerseite: 'Wir sind zu groß, um so beweglich zu sein wie die!' Heute hört man: 'Wir sind zu klein, um denen die Stirn bieten zu können.'" Der Knackpunkt sei, dass die digitale Transformation im Verlagswesen den Vertrieb nicht wirklich verlassen habe: "Ein digital transformiertes Publishing sieht anders aus als die Verlage heute, die nicht wirklich an die Strukturen gehen wollen."
Dieser Eingriff ist aber nötig, um das Abo-Geschäft der Verlage zukunftsfähig zu machen. Das ist nicht einfach getan, aber Abos zu generieren war schon immer ein kompliziertes Geschäft. Dass es online funktioniert, wenngleich nach anderen Regeln und mit anderen Mechanismen, beweist die florierende Streaming-Ökonomie hinlänglich. Der Content wird nicht bedeutungslos, sondern ändert seine Rolle in dieser Ökonomie: Er ist das, was die Kunden wollen, aber nicht zwingend das, wofür man sie im Rahmen eines Dauerschuldverhältnisses zur Kasse bittet. Es gibt Content, der in diesem Rahmen funktionieren kann - und wo es nicht der Content ist, der die Leser fängt, muss es der Service, die Kommunikation darum sein. Wenn Verlage dies umsetzen, können sie unter den verschiedenen Zukunfts-Szenarien, denen das Publishing entgegensieht, das für sie günstigste umsetzen.
Vier Publishing-Szenarien für Verlage (und die Eintritts-Wahrscheinlichkeit)
Die Transformatoren und die Toten
Wer sein Geschäftsmodell nicht transformiert, verliert: Ausgenommen von wenigen harten Contents (Fußball) kann man mit Inhalten kaum Geld verdienen - aber mit den Services darum herum, die man künftig im Rahmen eines Login-Ökosystems anbietet. Oder aber man veredelt den Content ins Exklusive und erstellt kundenbezogene Expertisen (Studie 'Wie sieht der E-Mobility-Markt in Südkorea aus' für Automobilbauer) oder macht sich in der Nische breit (Lokales, Weinreisen, Segeln). Einige Verlage gehen diesen Weg, viele der zehntausenden deutscher Publishinghäuser nicht und gehen unter.
Digitale Quersubvention
Man macht es wie Springer (und andere deutsche Verlage) und kauft sich in die Zukunft ein, indem man die journalistischen Angebote durch die Akquisition gewinnbringender Digitalportale (Immobilien-Plattformen, Payment-Anbieter etc.) querfinanziert. Das lässt einige Verlagsgiganten mit dem nötigen Kapital überleben, ist aber keine Lösung für den Rest - die Nachhaltigkeit dieser teuren Strategie ist indes zweifelhaft: Deshalb schwinden die journalistischen Kostenverusacher im Portfolio immer mehr zugunsten der digitalen, nicht journalistischen Erlösquellen.
Weiße Ritter aus den USA
Kooperationen mit Facebook, Apple, Google und Co. retten die Verlage: Sie klinken sich in die Reichweiten der Großen ein. Etwa über Produkte wie Googles AMP oder Facebooks Instant Articles oder Apple News - die GAFAs werden die Distributoren der Verlage. Dabei löst sich aber langfristig die Journalismusmarke in der Plattform auf.
Marken-Medien und ein paar andere
Marken und Firmen machen ihre eigenen Sender und Verlage und Medien. Das Corporate Publishing wird zum Journalismus-Substitut, das Content-Marketing zum Content. Daneben besteht noch eine Handvoll großer journalistischer Medien, die Nutzer mit Infos beliefern, die unabhängigen Journalismus wollen, aber das ist allenfalls eine Teilmenge der Publishing-Landschaft der Zukunft.
Kommentar von Sebastian Halm
Lieber am eigenen Motor schrauben
Egal, welchen Standpunkt man zu Netflix, Amazon, Spotify und anderen US-Konzernen hat: Mindestens drei Lektionen kann man von ihnen lernen.
Weiterlesen