Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Branchenreport: 'Den Versicherern droht der Wegfall der Kundenbeziehung'
27.02.2014 Starre Produkte, marktbeherrschende Platzhirsche, schmale Margen, veränderte Ansprüche an die Kundenberatung: Der Versicherungsmarkt bietet viel Disruptionspotenzial. Doch neben den klassischen Versicherern stehen noch andere in den Startlöchern, um an den Veränderungen zu verdienen.



HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |

|
|
|
|
Wirtschaft |
|

|
|
|
|
heute |
morgen |
übermorgen |
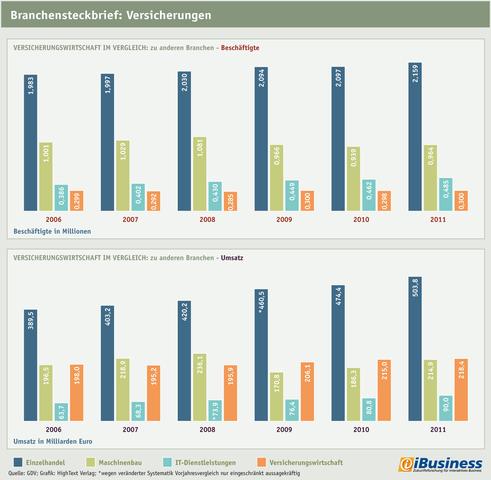
Gemessen an der Wirtschaftsleistung oder der Einwohnerzahl wenden die Deutschen im internationalen Vergleich aber nicht übermäßig viel Geld für Versicherungsschutz auf, konstatiert der Branchenverband GDV . In der Lebensversicherung sei die Absicherung sogar "eher unterdurchschnittlich". Das führt der GDV u.a. darauf zurück, dass viele Menschen in Deutschland in der Altersvorsorge traditionell noch sehr stark auf die staatlichen Sicherungssysteme vertrauen. Angesichts des demografischen Wandels ist zu erwarten, dass sich diese Verhältnisse in Deutschland aber deutlich ändern werden. In Kombination mit einer neuen Generation Versicherter, die als Digital Natives das Web für alle Belange des Lebens nutzen, befindet sich auch die Versicherungsbranche im digitalen Wandel. Wenn auch in deutlich geringerem Tempo als Vorreiterbranchen wie bspw. der Textilhandel.
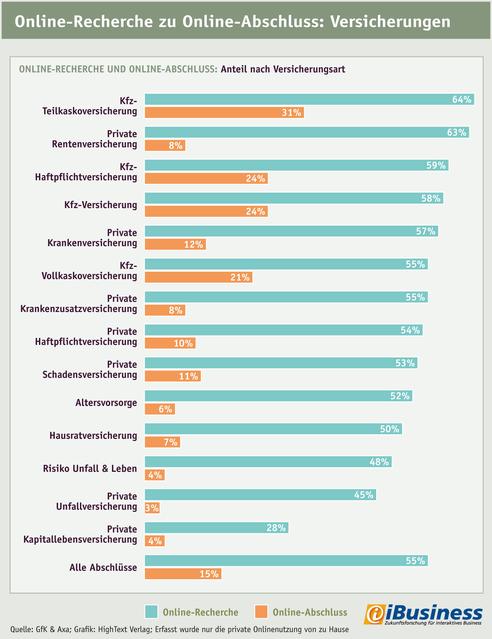
So hat sich bereits jeder zweite Internetnutzer schon einmal online Informationen oder Angebote zu Versicherungen eingeholt. Neben den klassischen Einstiegsseiten, wie Google oder Vergleichsrechner, werden die Internetseiten von Versicherern zwar häufig aufgesucht, jedoch ist ihre Performance für einen erfolgreichen Abschluss oder zumindest eine Kontaktaufnahme vergleichsweise gering, konstatiert das Kölner Marktforschungs- und Beratungsinstitut YouGov . Experten schätzen, dass etwa 15 Prozent aller Versicherungen heute über Direktkanäle abgeschlossen werden, mehr als die Hälfte davon online. Ein Vergleich zu Vorreitermärkten wie UK mit einem Online-Anteil von mehr als 50 Prozent zeigt, wieviel Potenzial hier noch brachliegt. Selbst bei wenig komplexen und beratungsintensiven Produkten wie Kfz- oder Unfallversicherungen wird laut GDV gerade einmal jeder zehnte Vertrag online abgeschlossen. Bei Lebensversicherungen oder Krankenversicherungen liegt die Quote gar bei unter fünf Prozent.
Schwache Marken als reine Produktlieferanten
Den Löwenanteil der ohnehin relativ überschaubaren Online-Abschlüsse und damit am E-Commerce im Versicherungsbereich halten Aggregatoren, allen voran Platzhirsch Check 24 . HDI , HUK-Coburg und WGV hatten 2011 quasi als Gegenentwurf den Preisvergleicher Transparo übernommen. Ihr Erfolgsrezept laut Ralf Pispers , Geschäftsführer von Dotkomm und langjähriger Kenner der Branche: "Sie reduzieren die Komplexität der Versicherungssites, indem sie deren unzählige Detailinformationen recht gut ausblenden und über die Bedürfnisse des Kunden in das Thema einsteigen." In erster Linie aber definiert sich die Branche online über den Preis, was in der Natur des Produktes liegt. Schließlich ist eine Versicherung ein Vermeidungsprodukt, für das der Kunde so wenig Geld wie möglich ausgeben möchte.
In einem Markt, in dem Aggregatoren - ähnlich wie im Tourismus - den Großteil des ohnehin noch überschaubaren Online-Umsatzes generieren, bleibt für die Versicherer selbst nicht viel übrig. Pispers: "Bei der Zielgruppe, die wirklich den reinen Online-Abschluss möchte, haben es die Gesellschaften ohne starke Marke sehr schwer bzw. finden hier nicht statt." In Konsequenz laufen viele Versicherer mit schwacher Marke Gefahr, austauschbar zu werden bzw. zum reinen Produktlieferanten zu werden. "Erste kleine Versicherer sind diesen Weg schon gegangen und fungieren nur noch als White-Label-Abwickler für die Versicherungsprodukte unter anderem Namen", hat Pispers beobachtet. Hinzu kommt: Die Marktmacht der Aggregatoren erzeugt einen erheblichen Margendruck. Pispers: "Der Platzhirsch gibt vor, wie viel Courtage er sich vorstellt."
Was viele Versicherer online schon gut abbilden, sind Haftpflicht-, Hausrat-, Kfz- oder Auslandsreiseversicherungen. Hier ist der Online-Abschluss schon jetzt so leicht wie eine Flugbuchung. Assekuranzen mit austauschbaren Leistungen, geringen Beiträgen und kurzen Laufzeiten sind wie gemacht für den schnellen Klick im Web. Die Kehrseite: Die Margen bei diesen Produkten sind recht schmal. Geld verdient man als Versicherer mit Berufsunfähigkeits-, Kranken- und Rentenversicherung. Doch solche Produkte sind so komplex, dass man sie kaum online abbilden kann. Beispiel Riester-Rente: Wer ist förderungsfähig? Die Ehefrau oder der Ehemann? Wem ordnet man die Kinder zu? Mit welcher Konsequenz? Und wie ist das mit einer vorzeitigen Auszahlung? Solche Fragen lassen sich nur im direkten Austausch zwischen Kunde und Berater klären.
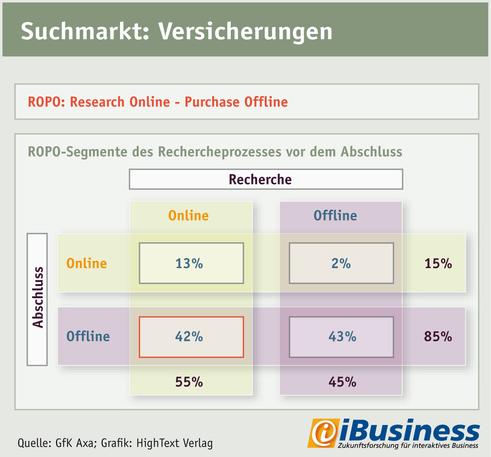
Auch wenn langsam ein Wandel einsetzt, weiß SinnerSchrader -Geschäftsführer Lars Finke : "Kunden vertrauen zunehmend auf digitale Assistenzsysteme." In dem Dreiklang Marke, Vertreter/Makler, Kunde spiele die digitale Plattform als zentrale Interaktionsplattform zunehmend eine größere Rolle. Finke: "Sie muss die Kunden und User befähigen, sinnvolle Produkte direkt abzuschließen und bildet die Brücke zum persönlichen Kontakt, der vor allem im Premium-Sektor und bei beratungsintensiven Produkten seine Zukunft hat." Im Zusammenspiel Online-Offline greift das ROPO-Prinzip. Kunden suchen online weniger den Abschluss, sondern eher Orientierung.
Noch dominiert das Prinzip "Offline first", beschreibt Allianz-Vorstand Joachim Müller: "Hauptvertriebsweg und Herzstück ist die Ausschließlichkeitsorganisation mit rund 9.000 Vertretern, die eine persönliche Betreuung vor Ort bieten." Ein Pfund, mit dem sich nach wie vor gut wuchern lässt. Schließlich haben sich jahrzehntelang höchst erfolgreiche Strukturen im Vertrieb etabliert. Das Web ist entsprechend noch deutlich mehr Informations- als Vertriebskanal, wobei laut Studie des Assekuranz Marketing Circle (AMC) Direktversicherer den meisten klassischen Versicherungen hierbei klar voraus sind und die Potenziale des Online-Vertriebs schon deutlich stärker nutzen.
Neudefinition durch Multichannel
"Die besondere Herausforderung liegt darin, die Nutzung digitaler Medien wie Internet, E-Mail und Social Media in der täglichen Arbeit der Allianz-Vertretungen zu verankern. Hier sind wir bereits sehr erfolgreich unterwegs", sagt Müller. Zentrales Element der Nutzung digitaler Chancen im Vertrieb sei daher die "internetfähige Agentur", wie er es formuliert. Fast alle Agenturen hätten eine vertreterbezogene Agentur-Homepage, über 1.400 Vertreter seien mit einer Allianz-Agenturseite auf Facebook aktiv.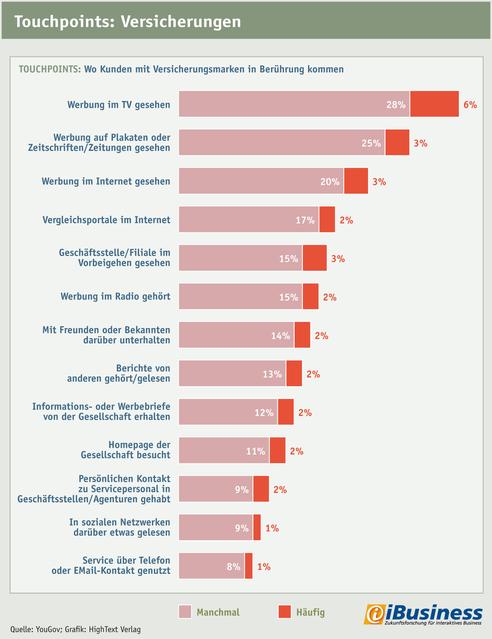
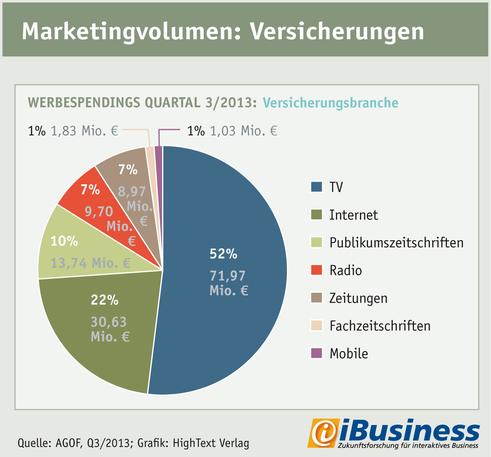
Multichannel heißt also das Zauberwort. "Hier entdecken die Versicherer den Exklusivvertrieb neu. Denn über die Makler können sie die Vertriebsstrategien und die Preispolitik nicht aktiv bestimmen", erläutert Ralf Pispers. Zudem führen die Fusionsentwicklungen im Maklermarkt zu Marktstrukturen, in denen der Maklerpool, das große Vergleichsportal und andere Großplayer die Margen vorgeben. "Daher ist der Exklusivvertrieb für viele Versicherungsgesellschaften aktuell der günstigste und profitabelste Vertriebsweg", schlussfolgert der Dotkomm-Gründer. Sein Heil in der Direktversicherung zu suchen, sei allerdings nicht zwingend profitabler. Hier werde viel Geld in klassisches Marketing, SEM, Display-Werbung und Affiliate-Programme investiert, was sich in vielen Fällen nicht wirklich rechne, winkt der Experte ab.
Viele Gesellschaften verfolgen daher eine Multikanalstrategie, d.h. es werden spezielle Produkte für den Online-Vertrieb und insbesondere für Vergleichsportale entwickelt. Parallel werde der Exklusivvertrieb gepusht, professionalisiert und angebunden.
Oder um es aus Nutzersicht zu sehen: Es geht um eine ereignisbasierte Kommunikation und Möglichkeit der Aktion. "Gebt den Leuten etwas Sinnvolles zum Spielen, um die eigene Situation beispielsweise in der Alterssicherung für ein Ehepaar zu beschreiben - inklusive der Berücksichtigung bereits vorhandener Verträge jedweder Versicherung oder beispielsweise Immobilienvermögen", plädiert Lars Finke. Denn der Selbstlerneffekt durch die Auseinandersetzung senke die Hürde zum Kontakt deutlich.
Kunden daten ihre Makler
Der Kontakt Makler/Vertreter und Kunde wird sich laut Finke grundlegend ändern: "Im persönlichen Kontakt geht heute noch zu viel Zeit verloren die Standarddaten der Kunden einzusammeln und leider bieten die Berater allzu oft dann nur Standardofferten, bei denen man das Gefühl hat, das hätte ich mir auch selbst erarbeiten können." Eine der Hauptursachen: In den heutigen Strukturen verstehen die Makler/Vertreter die Gesamtsituation nur für einen Bruchteil ihrer Kunden und können dementsprechend beraten. Das liege zum einen an der Komponente Zeit, da der Anteil der zu betreuenden Kunden pro Berater in den vergangenen Jahren kontinuierlich gestiegen ist. Und an den Schwierigkeiten, Daten der Legacy Systeme sinnvoll miteinander oder mit den Verhaltensdaten der Nutzer zu verknüpfen. Finke: "Zunehmend merken das die Kunden und wenden sich selbst organisierten Lösungen zu. Die Zuordnung Vertreter zu Kunde gleicht zukünftig eher einer Datingplattform, auf der der Kunde sich einen passenden Partner aussucht.""Es wird für Versicherer wettbewerbsentscheidend sein, wie sie das persönliche Knowhow ihres großen Beraternetzes online verfügbar machen", ergänzt Ralf Pispers. Wer es schaffe, den Online-Abschluss mit persönlicher Beratung - sei es per Telefon, Chat oder Videoberatung - zu kombinieren, habe gute Chancen, das Rennen zu gewinnen. Die Strategie dazu umfasst drei Komponenten, beschreibt er: "In einem ersten Schritt gilt es, onlinefähige Produkte in ihrer Komplexität zu reduzieren, in ihrer Emotionalität aufzuwerten und die Abschlussprozesse zu vereinfachen." Dazu eignen sich Standardprodukte wie Haftpflicht-, Hausrat-, Kfz- oder Krankenzusatzversicherung.
Danach müssen Produkte wie Krankenversicherung, Riester-Rente und Berufsunfähigkeitsversicherung multikanalfähig gemacht werden. Für Aggregatoren heiße das, persönliche Beratung online anzubieten. Für Versicherer, ihre Vermittler onlinefähig zu machen und bspw. einen assistierten Online-Abschluss anzubieten. Pispers: "Der moderne Kunde ist mobil und möchte schon eine persönliche Beratung. Er hat nur keine Lust, den Versicherungsvertreter bei sich im Wohnzimmer sitzen zu haben." Direktversicherer Cosmos Direkt bietet entsprechend ein Co-Browsing-Tool, Ergo ein Skype-Angebot, die Hannoversche berät per Chat.
Die dritte Komponente einer erfolgreichen Strategie betrifft Produkte, die fast ausschließlich über Bedarfsweckung verkauft werden, wie die Unfallversicherung. Pispers: "Die kauft niemand, wenn der Vermittler nicht vorher dazu geraten hat." Solche Produkte seien sehr stark an den stationären Vertrieb gebunden; kaum ein Kunde frage da aktiv nach. Wer es schaffe, diese verschiedenen Kanäle zu bespielen, habe gute Gewinnchancen, schlussfolgert er.
Disruptives Potenzial: Smarte Versicherungsprodukte
Und auch die Produkte selbst werden sich verändern, schätzen Experten. Hier steckt noch viel disruptives Potenzial: Es wird mehr kleinere, leicht abschließbare Produkte geben, z.B. in Form von Pay-as-you-go oder usage-basierten Modellen, wie in UK oder den USA schon üblich. Produkte sind künftig weniger starr, sondern passen sich an das Verhalten der Nutzer an. "Denkbar sind Assistenzsysteme, die aus der Beobachtung beispielsweise einer Anmeldung des Smartphones in einem anderen Land Lösungen bieten", malt der SinnerSchrader-Chef aus. Oder die Kfz-Versicherung, die aufgrund des Fahrverhaltens des Kunden die Prämie reduziert oder erhöht; die Hausrat-Versicherung mit integriertem Brand-/Einbruch-/Notfallservice über entsprechende Smart-Home- und Smart-Health-Komponenten, die man per mobilen Devices steuert und bedient. Ralf Pispers: "Hier ist die Frage, wer den Markt für diese Produkte macht - die Versicherer oder die Smart-Home-Anbieter oder neue Player im Markt."Zwar profitieren die Großen der Branche davon, dass das Geschäftsmodell "Versicherung" nicht ohne weiteres abbildbar ist durch neue Wettbewerber. Sprich: mathematische Kalkulation der Produkte, rechtliche Anforderungen (Bafin) sowie Anlage von Kapitalstock - all das sind Dinge, die für ein Start-up schwer abzubilden sind. Aber Pispers sieht noch woanders Veränderungen auf die Branche zukommen: "Den Versicherern droht der Wegfall des Kundenzugangs bzw. der Kundenbeziehung."
Entsprechend lautet sein Fazit: "In den nächsten Jahren werden die Versicherungsgesellschaften führend sein, denen es gelingt, den Exklusivvertrieb optimal in der digitalen Welt zu platzieren. Denn hier wird langfristig das größte Marktvolumen stattfinden. Parallel werden die Versicherer um die Gunst der Vergleichsportale und Maklerpools buhlen, denn hier wird das meiste Geschäft außerhalb der Exklusivvertriebe generiert." Der Wettbewerb im Hintergrund (also unterhalb der Marke und der Vertriebe) finde ansonsten im Bereich "digitale Prozesse" und "internetfähige IT-Plattformen" statt. Hier drohen viele Gesellschaften in Probleme zu geraten, weil sie - auch bei Erkennen der digitalen Transformation - nur langfristig in der Lage sein werden, Produkte und Prozesse digital abzubilden.
Vier Szenarien zur Zukunft der Versicherungsbranche online
Versicherer nutzen disruptives Potenzial rechtzeitig
Die Anforderungen der Kunden an Versicherungsprodukte, Beratung und Abschlussoptionen wissen die Versicherungen für sich zu nutzen und schaffen es, sich rechtzeitig per Mutlichannel-Beratung und -Vertrieb darauf einzustellen, bevor Preisvergleichsportale und branchenfremde Anbieter wie Smart-Home-Anbieter das Feld übernehmen.
Offline bleibt wichtigster Vertriebskanal
Kunden suchen auch künftig online weniger den Abschluss, sondern eher Orientierung. Hauptvertriebsweg und Herzstück bleiben die Versicherungsagenturen, die vor Ort beraten. Das Web ist eher Image- und allenfalls Infokanal, wird als Vertriebsweg aber nur sekundär genutzt. Die Berater- und Vertriebshoheit verbleibt beim lokalen Versicherungsmakler.
Die Flexibilisierung schreitet schnell voran
Kommunikations- und Vertriebswege sowie die Versicherungsprodukte werden flexibler. Online wird das Zugpferd für alle Entwicklungen rund um Beratung und Verkauf von Versicherungen. Bei den Versicherungsprodukten selber werden die Versicherungsgesellschaften in ihren Positionen nicht gefährdet. In Sachen Kundenzugang und Kundenbeziehung weht ihnen online aber ein rauer Wind entgegen.
Branchenfremde nutzen Disruptionspotenzial
Vergleichsportale, Smart-Home-Anbieter und neue Marktplayer bieten flexiblere Produkte und Beratung kanalübergreifend. Die Versicherungsgesellschaften können den Wandel in dieser Geschwindigkeit nicht mitgehen. Ihnen bleibt nur das Offline-Geschäft, online spielen sie kaum eine Rolle.
| Branchenreport Versicherungen |
|---|
In der Reihe 'Branchenreports' analysiert iBusiness Ecommerce-nahe Branchen - mit Blick auf Marktvolumen, Marketing (bspw. Verhältnis Offline-Online und Branding-Vertrieb), ROPO-Faktor, Multichannel-Faktor, Besonderheiten und Perspektiven. Bereits erschienen: Branchenreport Mode und Schuhe, Branchenreport Tourismus, Branchenreport DIY. Es folgen: Computer, Sport & Fitness, Parfum & Kosmetik, FMCG: Food & Beverages, Finanzen, Gesundheit, Bücher/Medien, Telekommunikationsprodukte, Spielwaren & Babybedarf, Entertainment, Unterhaltungselektronik, Möbel & Wohnen und Automobil. |
Kommentar von Christina Rose
Der Online-Kaiser
Versicherungen werden auch in absehbarer Zeit hauptsächlich offline verkauft. Online wird aber der Maßstab, an dem sich der Erfolg des eigenen Vertriebs von Versicherungsunternehmen messen lassen muss.
Weiterlesen