Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Versicherungs-Start-Ups (1): Insurtech-Aggregatoren-Geschäftsmodelle in der Disruptionsanalyse
18.07.2016 Insurtech-Start-Ups schicken sich an den lukrativen Versicherungsmarkt aufzumischen. Aber wie disruptiv sind ihre Geschäftsmodelle tatsächlich? iBusiness hat 25 Start-Up-Geschäftsmodelle analysiert.

Es herrscht viel Bewegung im Markt, doch gibt es relativ wenig wirklich disruptive Modelle. "Die Menge der Insurance-Start-ups zeigt, dass viel Neues kommt", sagt Michèle Motterle , Senior Consultant bei Namics . "Jedoch ist das Angebot auf den zweiten Blick deutlich weniger disruptiv als man denkt, denn es sind sehr viele kleine Versicherungsmakler dabei, die das Rad nicht neu erfinden."
Meist werden die "low hanging fruits" gepflückt, sprich: Die meisten Insurtech-Start-ups bedienen relativ banale Aspekte, die die klassischen Versicherer bislang versäumt haben selbst anzubieten, wie digitale Versicherungsmanager und -vertragsverwaltung.
Viele "low hanging fruits"
"Der Wettbewerb um die digital affinen Kunden wird zunehmen", bestätigt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) gegenüber iBusiness. 17 Prozent des Kfz-Neugeschäfts werden bereits online abgeschlossen, Tendenz steigend. Es entstehen neue Geschäftsmodelle: Versicherungs-Apps, Vergleichsportale, Online-Kurzzeitpolicen. "Zum Teil sind sie durchaus erfolgreich. Uns fällt aber auf, dass sie bislang das traditionelle Versicherungsgeschäft, die Übernahme von Risiken scheuen", so die Kritik des GDV."Wie auch?", kontert Branchenexperte Maik Klotz und zieht die Parallele zum Bankenumfeld: "Kaum eins der Fintech-Start-ups hat eine Banklizenz. Sie bieten aber mit Hilfe von Bankeninfrastrukturen Produkte an, die eine Bank bisher nicht angeboten hat." Für die Versicherungen sei im Grunde egal, über welchen Weg der Kunde an das Produkt kommt. Es sei aber eine ähnliche Entwicklung wie bei den Fintechs zu beobachten: "Es wird am Frontend gearbeitet - oft über Apps, mit dem Unterschied, dass Insurtechs Geld verdienen können, wenn sie ein Versicherungsmandat, also eine Maklerfunktion haben."
Beim Thema Versicherungen verdienen in der Regel zwei Parteien Geld: Die Versicherungsgesellschaft und auf der anderen Seite die Makler. Und das nicht schlecht: Alleine 2015 wurde in der Versicherungsbranche ein Umsatz von ca. 1,4 Milliarden Euro erwirtschaftet, für 2016 werden 1,6 Milliarden prognostiziert. Kein Wunder, dass die meisten der Versicherungs-Start-ups das Maklergeschäft auf die eine oder andere Weise neu zu interpretieren versuchen. Das disruptive Potenzial ist meist sehr gering, zeigt aber, wo das Problem liegt. Klotz: "Eine ganze Branche verschläft die Digitalisierung. Es müssen immer noch Formulare hin- und hergefaxt und Arztrechnungen im Original verschickt werden etc. Die meisten der Lösungen mögen trivial sein, zeigt aber, worauf es ankommt: das Machen."
iBusiness hat nachfolgend verschiedene Start-up-Modelle nach ihrem Disruptionspotenzial untersucht und dies grafisch aufbereitet - anhand von sieben Faktoren, die darüber entscheiden, ob eine Erfindung das nächste große Ding wird, eine Nische besetzt und dort erfolgreich ist; oder ob sie floppt:
1. Mehrwert/Neunutzen: Der Neunutzen ergibt sich aus der Differenz zwischen dem Nutzwert eines Produktes minus den Nutzen, den die Verbraucher mit etablierten Lösungen bereits erzielen.
2. Netzfaktor: Wie vernetzt ist eine Erfindung? Wie groß ist die kritische Masse an Nutzern? Erreicht man mit der Anwendung beispielsweise alle relevanten Kontakte?
3. Anbieterinteresse oder Marktdruck: Erzeugt der Markt Druck, der Verbraucher und Entwickler animiert, auf den Zug aufzuspringen? Existiert eine große Marketingkampagne? Gibt es attraktive Anwendungen? Es gibt eine große Anzahl von Marktakteuren, die ein genuines Interesse daran haben, dass sich die gegebene Technik durchsetzt.
4. Usability: Kurz gefragt: "Funktioniert das Ding?" Eine miese Usability kann eine schlechte Bedienbarkeit bei ansonsten einwandfreier Funktion sein.
5. Coolnessfaktor: Ist es cool, das Produkt zu verwenden?
6. Usability und Sicherheit: Wie gut handhabbar und funktional ist das Produkt? Und wie datenschutzkonform ist es?
7. Wechselkomfort: Wie einfach macht es das Produkt dem Nutzer zu ihm zu wechseln und eine vorher verwendete Lösung aufzugeben?
| So funktioniert die iBusiness-Disruptionsanalyse |
|---|
Hat ein Produkt in einem von sieben marktentscheidenden Segmenten kaum Kraft, wird dies durch einen kurzen Balken in rot dargestellt. Überschreitet die Kraft der Eigenschaft einen ersten Schwellenwert und hat eine mäßige bis solide Kraft ist der Balken gelb. Ist das Potenzial in einem hohen Bereich angesiedelt, reicht der Balken bis in den äußersten Kreis und ist grün. Je ausgefüllter mit Grün also der Gesamtkreis, desto disruptiver das Geschäftsmodell. |
Für insgesamt neun verschiedene Geschäftsmodelle von Insurtech-Start-ups haben wir eine grafische Disruptionsanalyse durchgeführt, die die Wahrscheinlichkeit sichtbar machen soll, dass das jeweilige Geschäftsmodell etablierte Geschäftsmodelle umwälzen und verdrängen kann (genaue Erläuterung zu den iBusiness-Disruptionsanalysen siehe: Disruptions-Formel: Was ein Produkt braucht, um Gamechanger zu werden). Dieses Modell sagt nur indirekt etwas darüber aus, wie erfolgreich am Markt das Geschäftsmodell ist (Auch nicht-disruptive Geschäftsmodelle können erfolgreich sein. Aber hohe Disruptionswahrscheinlichkeit bedeutet natürlich auch hohe WEahrscheinlichkeit des Geschäftserfolgs). Es sagt infolgedessen nichts darüber aus, wie erfolgreich ein Anbieter eines Geschäftsmodells sein wird.
Die Insurtech-Geschäftsmodelle haben wir nach diesen sieben Faktoren abgeklopft und pro Faktor minimal Null und maximal 10 Punkte vergeben. Der Gesamtdisruptionswert berechnet sich wie folgt:
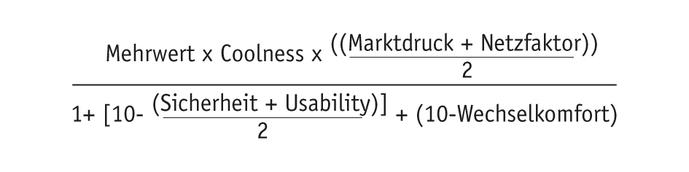
Damit ein Geschäftsmodell erfolgreich am Markt ist, muss es nicht zwangsläufig maximal disruptiv sein. Ein Anwendungsbeispiel für die Disruptionsformel: Für jeden Faktor von Mehrwert bis Wechselkomfort wird ein Faktor von Null bis 10 eingesetzt - je höher, desto stärker die disruptive Kraft. 1.000 wäre demnach der maximal erreichbare Positivwert, Null der absolute Negativwert.
Neun Versicherungsmodelle in der Disruptionsanalyse, Teil 1: Aggregatoren (1-4)
1. Digitale Versicherungsordner
Versicherungsverträge werden hinterlegt, der Kunde hat einen Überblick über bestehende Versicherungen und laufende Kosten und schließt einen Maklervertrag mit dem Anbieter, d.h. die Anbieter haben dadurch einen direkten Zugang zu allen Versicherungsunternehmen. Außerdem werden Profildaten der Nutzer erhoben und verwendet. Entsprechend hoch ist der Netzfaktor. Die Verwaltung der Verträge funktioniert in der Regel schon sehr gut. Digitale Signatur und Online-Legitimation bringen zusätzliche User-Experience, was sich auch positiv auf den Coolness-Faktor auswirkt. Was in den meisten Fällen noch fehlt, ist die versprochene Beratungs-/Optimierungs-Komponente. Diese wird oft noch manuell abgebildet und nicht auf Basis von intelligenten Maschinen.
Disruptionswert: 45
Beispiel: Knip , Asuro , Clark , Financefox , Getsafe , Feelix , Okotta , Getsurance
2. Erweiterter Versicherungsordner (mit Konten und Kapitalanlagen)

Die Kopplung von digitalem Versicherungsordner mit Online-Banking ist sehr komplex, der Marktdruck also überschaubar. Die User Experience ist - sofern das Angebot komplett integriert ist - ebenso wie der Netzfaktor recht hoch.
Disruptionswert: 29
Beispiel: Treefin
3. Vergleichsportale / Aggregatoren

Der klassische Vergleichsansatz bringt für den Kunden zwar einen großen Mehrwert, Netz- und Coolnessfaktor sind aber recht gering. "In Zukunft wird sich der Fokus vom reinen Preisvergleich stärker auf den Vergleich der Tarifmerkmale ausweiten", ist Versicherungs-Experte Ralf Pispers überzeugt. Denn mit Check24 und Verivox gibt es bereits zwei mächtige Anbieter auf dem Markt für Versicherungsvergleiche, die Nische führt hier über die Analyse der Tarifdetails.
Disruptionswert: 9
Beispiel: Community Life , Covomo , Fair-sichert24 , Safe.me
4. Aggregator mit Makleranbindung

Im Vergleich zu anderen Modellen wie Vergleichsportalen und -ordnern mit Maklerfunktion wirkt dieses Modell etwas widersprüchlich: Entweder baut man ein digitales Modell, in dem der Kunde die Angebote vergleicht und digital abschließt oder der Kunde geht zum Vermittler/Makler. Insofern sind Marktdruck, Usability, Coolness- und Netzfaktor von allen Modellen am schwächsten.
Disruptionswert: 0
Beispiel: Passt24.de
Marktveränderungspotenzial sieht Wigbert Tabarelli , Leiter der Business Unit Insurance, PASS Consulting Group , bei Lösungen, die Assistenzsysteme aufgreifen und über die reinen Maklerlösungen hinausgehen. Dieser Trend lasse sich beispielsweise bei Amazon (Amazon Echo, Private Services) beobachten. Bei Anbietern wie Safe.me werden wahrscheinlich auch Predective Services zum Einsatz kommen, schätzt er: "Kunden bekommen aufgrund ihres Online-Verhaltens Lösungen angeboten, die in ihr Nutzungsschema passen könnten. Es können passgenaue Angebote und Services rund um klassische Versicherungsprodukte bzw. rund um den Versicherungsschaden angeboten werden."
Klassische Lösungen, wie z.B. reine Maklerlösungen wie Getsurance, würden uninteressant und deutlich an Potenzial verliefen. Daher könnte sich der Markt deutlich verändern. Reine Versicherungsvergleiche, sei es mit oder ohne Maklerfunktion würden mittelfristig an Bedeutung verlieren. Große Vergleichsportale wie Check24 arbeiten mit Hochdruck an neuen Konzepten, die neben dem Versicherungsvergleich auch eine laufende Vertragsüberwachung (für sämtliche Verträge, nicht nur Versicherungen) mit Handlungsempfehlungen auf Basis von Predective Services leisten sollen.
Auslaufmodell: Reine Maklerlösung
Disruptionspotenzial hätten auch Geschäftsmodelle, die den ursprünglichen Gedanken der Versicherungsgilden in den Vordergrund stellen. Tabarelli: "Hier wird gleichartige Versicherungsnachfrage in Gruppen im Sinne einer Versichertengemeinschaft gebündelt und man versichert sich in der Gruppe quasi gegenseitig (z.B. Friendsurance)." Lediglich Schäden ab einer bestimmten Größenordnung würden nicht mehr nur alleine von der Versichertengemeinschaft getragen und wären quasi bei klassischen Versicherungsunternehmen rückversichert. Jeder in der Gruppe partizipiert monetär von geringen Schadenquoten, das Betrugsrisiko minimiert sich quasi modellimmanent."Sämtliche Geschäftsmodelle basieren darauf, dass die Versicherungsprodukte weiterhin von einer Versicherungsgesellschaft kommen", fasst Ralf Pispers , Geschäftsführer des Digitaldienstleisters dotkomm zusammen. Insofern hat die Versicherungswirtschaft Recht. Und wie schwer es ist, eine wirklich neue Versicherung aufzubauen, zeigt das deutsche Vorzeige-Start-up Oscar in den USA, Oscar : Es braucht mehrere Hundert Millionen Dollar allein für den Aufbau eines neuen Krankenversicherers.
Dreh- und Angelpunkt: Direkter Kundenzugang
Die Erkenntnis ist nicht neu, dass den Versicherern der Wegfall des Kundenzugangs bzw. der Kundenbeziehung droht und hier erhebliches disruptives Potenzial vorhanden ist.Die Zahl derer, die nach dem Kundenzugang der Versicherer greifen, steigt: Aggregatoren wie Check24 und Verivox , digitale Versicherungsordner wie Knip oder Clark sowie Community-Ansätze, wie ihn unter anderem Friendsurance versucht. Sie alle "zielen auf die Provisionserträge von klassischen Maklern und Vermittlern", warnt Pispers. Ein Risiko, denn: "Die kleineren Versicherer laufen Gefahr, zu reinen Produktgebern zu werden."
Pispers hat mit seinem Team eine Lösung zur Digitalisierung der Kundenkommunikation entwickelt. Die Personal Business Machine soll die bestehende Versicherung digital transformieren, aber nicht ablösen. Pispers: "Bei der aktuellen Lage der Finanzmärkte und der damit verbundenen Nullzins-Phase wird es noch wesentlich schwieriger und weniger attraktiv, einen neuen Versicherer aufzubauen." Die zunehmende Schadengröße im Bereich Elementarschäden zum Beispiel durch Unwetterschäden trägt dazu genauso bei, wie die aktuell extrem niedrigen Zinsen, die den Versicherungen das Lebensversicherungs-Geschäft verhagelt.
Die Bräsigkeit, mit der nicht nur die deutschsprachigen Versicherungskonzerne bisher auf internetgetriebene Geschäftsmodelle reagiert haben, ist ein Chance. Mehr aber auch nicht, wie unsere Disruptions-Analyse zeigt: Hohes Disruptionspotenzal sieht anders aus. Weil (anders als Fintech-Start-ups) Insurtech-Start-ups mit mit Sexyness und in der Folge nicht mit hoher Viralität punkten können, ist die Wahrscheinlichkeit hoch, dass die Geschäftsmodelle lediglich in Nischen punkten werden. Es sei denn, jemand investiert hier sehr viel Geld. Aber das könnten Versicherungskonzerne dann auch.
| Artikelserie zum Insurtech-Markt Deutschland: Start-up-Geschäftsmodelle in der Disruptionsanalyse |
|---|