Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

E-Health (1): Wie Interaktive in Zukunft im professionellen Gesundheitsmarkt verdienen
17.02.2015 Der Gesundheitsmarkt ist einer der größten Wirtschaftssektoren Deutschlands. Und er steht noch am Beginn der Digitalisierung. Erst langsam nimmt er durch Dr. Google, Digitalangebote von Krankenkassen und Medizin-Apps Fahrt auf. Höchste Zeit für digital aktive Unternehmen sowie Dienstleister und Agenturen, den Markt ins Auge zu fassen. Wir haben die Potenziale, lukrativen Geschäftsfelder und Hürden analysiert und zeigen, wie man in Zukunft im professionellen EHealth-Markt Geld verdienen kann.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
Was praktisch klingt, ist in Deutschland noch undenkbar. Denn der deutsche Gesundheitsmarkt tickt anders. Aber gerade das bedeutet, dass das Entwicklungspotenzial langfristig hoch ist. Wenn man die Potenziale und Eigenheiten kennt, wird er in Zukunft höchst lukrativ für die Interaktivbranche sein. Was Interaktivagenturen über den deutschen EHealth-Markt wissen müssen und wo die Potenziale im professionellen Sektor liegen, zeigt Teil 1 der iBusiness-EHealth-Analyse.
So groß ist der deutschsprachige EHealth-Markt wirklich
Der deutsche Gesundheitsmarkt ist ein Schwergewicht. Er hat laut dem Bundesministerium für Gesundheit einen Anteil von 11,3 Prozent am Bruttoinlandsprodukt. Im Jahr 2012 gab Deutschland rund 300 Milliarden Euro für seine Gesundheit aus - das entspricht 3.740 Euro für jeden deutschen Einwohner. Die sozialen Sicherungssysteme, also unter anderem die Krankenkassen, übernehmen davon den Löwenanteil: Auf sie fallen 70 Prozent aller Ausgaben. Diese Sparte wird auch erster Gesundheitsmarkt genannt. Der zweite Gesundheitsmarkt, der sich durch private Ausgaben der Konsumenten finanziert, war 2013 rund 70 Milliarden Euro schwer. Insgesamt wächst der Gesundheitsmarkt deutlich schneller als die deutsche Gesamtwirtschaft, nämlich in den vergangenen Jahren um durchschnittlich 3,7 Prozent pro Jahr.Der Bereich für IT- und Netzwerktechnik hat im gesamten Gesundheitsmarkt noch eine untergeordnete Stellung. Laut dem Bitkom lagen die Ausgaben 2014 bei rund fünf Milliarden Euro. Das Wachstum beträgt laut dem Bundesverband Gesundheits-IT - bvitg 3,2 Prozent pro Jahr. Wie groß wiederum die Ausgaben am Consumer-EHealth-Markt sind, wurde noch nicht erhoben. Aber den Mobile-Health-Markt - bisher fast ausschließlich im Consumer-Bereich anzuordnen - hat die Managementberatung Mücke, Sturm & Company untersucht. Laut ihr kommen 15 Prozent des weltweiten Umsatzes mit mobilen Gesundheitsdiensten aus Deutschland. Das Volumen des MHealth-Marktes hierzulande soll von 900 Millionen in 2012 auf drei Milliarden Euro in 2017 wachsen.
Professionals und Konsumenten: Unterteilung des EHealth-Marktes
Grundsätzlich lässt sich der Markt in zwei Bereiche einteilen: Auf der Konsumentenebene sammeln sich zum Beispiel der zurzeit boomende Markt für Fitnesstracker und Endanwender-Apps aus dem Gesundheits-, Diät und Sportbereich. Dazu gehören außerdem Online-Apotheken, digitale Selbsthilfegruppen und Informationsportale jeder Art für Patienten und Interessenten.Die zweite Ebene ist die professionelle Ebene. Zu ihr zählen wir alle Technologien, Lösungen und Therapien, die durch Ärzte und Kliniken empfohlen oder verschrieben wurden. Außerdem fällt alles im Zuständigkeitsbereich der Krankenkassen darunter. Bereiche, in denen sich beide Ebenen überschneiden, sind zum Beispiel Wearables, Assisted Living oder die internetgestützte Therapienachsorge - hier kann der Impulsgeber sowohl der Arzt als auch der Patient selbst sein.
So weit sind die Segmente des professionellen EHealth-Marktes
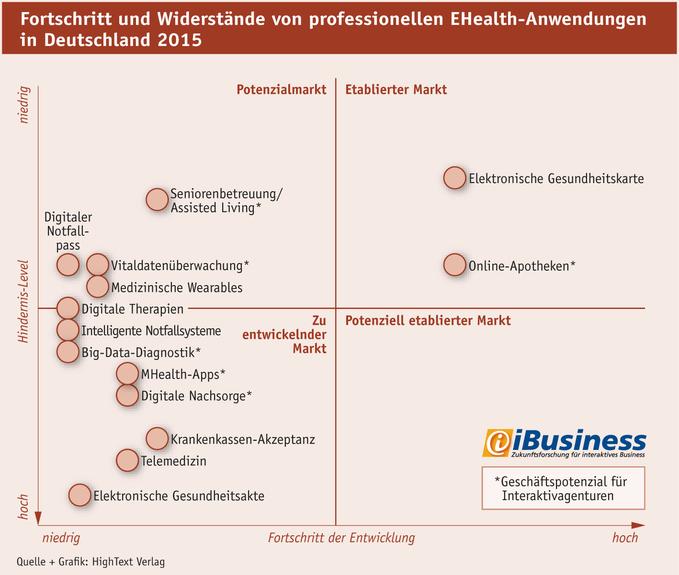
Im folgenden ersten Teil der iBusiness-EHealth-Analyse werden wir uns ausschließlich mit der professionellen EHealth-Sparte beschäftigen. Den Konsumenten-Markt beleuchten wir im zweiten Teil der Serie.Auf Basis der iBusiness-Recherchen haben wir die verschiedenen Teilbereiche des professionellen EHealth-Marktes in einer Matrix angeordnet, die zeigt
- auf welcher Stufe des digitalen Fortschritts sich die jeweiligen Teilbereiche zurzeit in etwa befinden,
- wie hoch das Level der Widerstände und Hindernisse durch die medizinischen Sektoren, Politik, Datenschützer oder ähnliches in diesem Markt ist und
- welche Bereiche für Interaktivagenturen interessant sind.
(Grafik: HighText Verlag)
|
| Die Grafik zeigt den Fortschritt und die Widerstände von professionellen EHealth-Anwendungen in Deutschland 2015: Nur zwei Sparten können als etabliert angesehen werden: Online-Apotheken und die elektronische Gesundheitskarte. Märkte, die ohne große gesellschaftliche Hürden in mittelfristiger Zukunft stark wachsen dürften sind medizinische Wearables, Vitaldatenüberwachung, digitaler Notfallpass und Assisted Living. Die anderen Teilmärkte kämpfen zurzeit noch mit mittelgroßen bis großen Hürden vonseiten der einzelnen Sektoren der Gesundheitsbranche, Datenschützern oder der Politik. |
Die EHealth-Entwicklungen in Deutschland
Der aktuelle Stand des digitalen Gesundheitsmarktes sei alles andere als ein Grund zur Freude, sagen Experten. "Im europäischen Maßstab liegen wir laut mehrerer Studien im unteren Mittelfeld", klagt Roland Trill, Professor am Institut für E-Health der FH Flensburg . "Das ist sehr enttäuschend für ein Land, das sich selbst als IT-Standort bezeichnet." Er bemängelt die Einteilung des Gesundheitssystems in unabhängige Sektoren, wodurch Krankenkassen, Ärztekammer und Politik sich gegenseitig im Fortschritt behindern würden. "Die Politik müsste hierfür härter durchgreifen und sich nicht von den einzelnen Parteien und ihren Lobbyisten auf der Nase herumtanzen lassen", fordert er.
Auch Klaus Mueller , Geschäftsführer der auf den Gesundheitsmarkt spezialisierten Interaktivagentur Xmachina , bemängelt den Stand des deutschen Marktes. "Hinter Trendsettern wie Australien oder Singapur sind wir Meilen zurück", sagt er. Aber auch in Europa seien "die skandinavischen Länder mit ihren sozialisierten Gesundheitssystemen viel weiter und selbst der gerne gescholtene britische National Health Service NHS kann da durchaus als Vorbild dienen."

Laut der Studie Connected Health in Germany von Accenture kann Deutschland mit einigen Negativ-Rekorden punkten. Nur 12 Prozent der Ärzte gaben an, auf elektronischem Weg, zum Beispiel per E-Mail, mit Kliniken oder anderen Organisationen zu kommunizieren. 20 Prozent sagten, sie haben Zugriff auf medizinische Daten des Patienten, die in einer anderen Einrichtung erhoben wurden. Beides sind die jeweils niedrigsten Werte der Studie. Außerdem gaben nur 24 Prozent der deutschen Ärzte an, während des Patientengesprächs elektronische Hinweise zu bekommen, etwa bezüglich Kontraindikationen oder Präventivmaßnahmen. In Großbritannien sind es 84 Prozent.
Dabei sind deutsche Ärzte, nach dem Nutzen gefragt, den Gesundheits-IT erbringen kann, mit 62,2 Prozent insgesamt positiver eingestellt als die meisten ihrer internationalen Kollegen. Und auch die Patienten wünschen sich die Digitalisierung des Gesundheitswesens. Zum Beispiel mit der elektronischen Gesundheitsakte: Um Zugang zu ihrer elektronischen Patientenakte zu erhalten, würden 43 Prozent der Patienten aus Deutschland ihren Arzt wechseln. Auf der anderen Seite sind nur 12 Prozent der Ärzte der Meinung, dass ihre Patienten den vollen Zugriff auf ihre digitale Akte haben sollten. Kein Wunder, dass Deutschland auch zwölf Jahre nach dem Projektstart der Elektronischen Gesundheitskarte , die für die digitale Akte Voraussetzung ist und seit 2015 Pflicht ist, noch immer weit von einem vernetzten Gesundheitswesen entfernt ist.


Der Markt wird sich wandeln - auf Druck des Patienten
Und trotz der nur mäßig guten Vorzeichen ist der Markt attraktiv für Marktteilnehmer aus allen Bereichen - auch für die Interaktivbranche. Für Roland Trill lautet das schlagende Argument: "Der deutsche Markt ist der größte in Europa und daher langfristig attraktiv." Und auch Klaus Mueller glaubt, dass Deutschland die Hürden in den Griff bekommen wird. "Mittelfristig wird E-Health die Sektorengrenzen überwinden. Denn E-Health gibt es nicht im Krankenhaus, der Praxis oder in der Apotheke, sondern im Internet."Hinzu kommt die Perspektive, dass das Gesundheitssystem durch intelligente EHealth-Lösungen in Zukunft viel Geld sparen dürfte. "In Deutschland entfallen etwa drei Viertel aller Gesundheitsausgaben auf einige wenige chronische Krankheiten", weiß Ulli Jendrik Koop, Vorstand vom Digital-Healt-Investors XL Health . Zu den großen Kostenverursachern gehören Diabetes, Bluthochdruck sowie Lungen- und Herz-Kreislauf-Erkrankungen. "Einigen Studien zufolge lassen sich unglaubliche achtzig Prozent dieser Kosten durch ein gesundes Leben, Vorsorgemaßnahmen und eine intelligente Versorgungssteuerung vermeiden." Wenn das Gesundheitssystem in E-Health investiert, kann es also langfristig viel sparen.

Der dritte Grund für einen bevorstehenden Wandel ist das Selbstbestimmungsbedürfnis der Bürger. Sie hinterfragen zunehmend die Therapiemethoden, informieren sich mithilfe von Dr. Google selbst im Netz, investieren immer mehr in Fitness und Gesundheit und können sich sogar vorstellen, gesundheits- und fitnessbezogene Daten zu messen und mit der Krankenversicherung zu teilen, um dadurch Vorteile zu erhalten. Sie stellen sich selbst in den Mittelpunkt der Medizin, was das deutsche Gesundheitssystem noch nicht tut (das umgarnt lieber die Ärzte und Kliniken). Aber sie werden einfordern, dass der Patient mehr in den Mittelpunkt rückt.
Das sind die Chancen und Hürden für Agenturen am professionellen EHealth-Markt
Das Potenzial für Interaktivagenturen im EHealth-Markt ist vielfältig. Klaus Mueller erklärt: "Viele Healthcare-Agenturen beschäftigen sich immer noch hauptsächlich mit den Themen Kampagne und Marke. Wir brauchen aber digitale DNA." Und das ist schließlich die Kernkompetenz von Interaktivagenturen. Einige Beispiele:- Therapienachsorge: Vor allem Krankenkassen werden langfristig ein Interesse daran entwickeln, dass Kliniken und Ärzte die Therapienachsorge ihrer Patienten über Wearables und Smartphones digital begleiten. Solche Lösungen verbessern laut Roland Trill oftmals das Therapieergebnis und reduzieren Kosten, weil ein Teil der Therapie ausgelagert werden kann. Dafür sind mobile Applikationen, Software und Schnittstellen zu den Patientendatenbanken gefragt.
- Content-Marketing: Gerade in einer erklärungsbedürftigen Branche wie dem Gesundheitssektor bietet sich Content-Marketing - im Rahmen der gesetzlichen Vorgaben für Pharmawerbung - an. Auch hier können Interaktivagenturen unterstützen.
- E-Detailing: "Ein weiterer Bereich mit sehr großem Potenzial für Interaktivagenturen ist der Bereich Sales", sagt Klaus Mueller. "Die Unterstützung des Außendienstes durch EHealth-Module wie E-Detailing, zum Beispiel." Darunter fallen Anwendungen für die Unterstützung des Außendienstes von Pharmaunternehmen durch E-Learning rund um Medikamente, Fachinformationen und Wirkstoffe.
- Assisted Living: Auch im Markt der Techniken und Lösungen für selbstbestimmtes Altern ist in Zukunft noch viel Potenzial. Internetagenturen können hier die Pharmakonzerne und sonstigen Anbieter zum Beispiel bei der Entwicklung von User Interfaces unterstützen. Denn die treten bisher über Marketingkanäle kaum direkt mit dem Patienten in Kontakt und sind daher vor allem auf die Kommunikation mit Professionals ausgerichtet. Das dürfte sich aber durch den immer selbstbestimmteren Patienten in Zukunft ändern. Für das Design der Schnittstelle zwischen beiden und dem Patientenmarketing sind Interaktivagenturen kompetente Ansprechpartner.
- EHealth-Angebote von Krankenkassen: Ein Beispiel ist hier die Strategie der Generali Gruppe . Sie will Versicherten eine App anbieten, über die sie sämtliche Gesundheitsdaten dokumentieren können, um dafür Rabatte oder Gutscheine zu erhalten (Digitale Selbstvermessung: Erste Versicherung will gesunden Lebensstil belohnen). Roland Trill ist sich sicher, dass sich solche Angebote am Markt etablieren: "Vor allem junge Menschen erhalten durch die in Aussicht gestellten Ersparnisse einen Anreiz, zu Krankenkassen mit entsprechenden Angeboten zu wechseln."
- Digitale Transformation: Genauso wie in Handelsunternehmen wird Digitalisierung im eigenen Unternehmen auch für die einzelnen Player der Gesundheitswirtschaft immer wichtiger: Und das sind immerhin rund 2.000 Krankenhäuser, 25.000 Pflegeeinrichtungen und 11.000 Medizintechnikunternehmen - um einige zu nennen. Interaktivagenturen, die sich in den Bereichen digitale Transformation oder Big Data professionell aufstellen, finden hier unter Umständen den ein oder anderen Kunden.
Artikelserie: Der deutsche EHealth-Markt |
| Teil 1: Der professionelle EHealth-Markt: E-Health: Wie Interaktive in Zukunft im professionellen Gesundheitsmarkt verdienen |
|---|
| Teil 2: Wo im Consumer-Markt Potenzial für Interaktive steckt |
Wie sich der Markt entwickeln wird
Laut Klaus Mueller, der sich mit Xmachina seit einigen Jahren auf Interaktivdienstleistungen für den Gesundheitsmarkt spezialisiert hat, gibt es nur sehr wenige ähnliche Agenturen am Markt. Nur einige digitale Units der großen Netzwerke gebe es, die sich auf den Bereich spezialisiert haben. Jedoch gibt er zu, dass der Eintritt einige Herausforderungen mit sich bringt. "Das Arbeiten in diesem hoch regulierten Markt erfordert tiefes Knowhow, neben juristischem, kommunikativem und technischem Wissen gehört auch medizinisches Wissen dazu. Die Einstiegshürden sind also hoch." So sei es für einen Hersteller von Medikamenten beinahe unmöglich, eine Social-Media-Seite zu betreiben, berichtet er. Jedem Verdacht auf Nebenwirkungen müssen sie laut Gesetz innerhalb von 14 Stunden nachgehen. Auf einer unübersichtlichen Facebook-Seite aber sei das kaum möglich, hat er beobachtet.Bei Xmachina beschäftigt Klaus Mueller zum Beispiel gezielt Mediziner, Biologen oder Medizininformatiker, die die Digitalexperten unterstützen. Damit sieht er sich gut für die Zukunft aufgestellt. Denn der Bedarf an Interaktivdienstleistungen in der Industrie sei groß: "Pharmaunternehmen versuchen, im Rahmen ihrer rechtlichen Möglichkeiten direkt mit dem Patienten zu kommunizieren und sich immer mehr als Service- und Informationsanbieter zu etablieren." Dafür seien oftmals digitale Dienstleistungen nötig. "Da Pharmaunternehmen diese Dinge meist nicht im Haus erledigen, entsteht ein sehr interessanter Markt für Interaktivagenturen und IT-nahe Dienstleister."
Die komplette Digitalisierung dürfe in dem Bereich in Deutschland aber durch die Sektoren - Krankenkassen versus Ärzte versus Datenschützer versus Pharmaindustrie versus Politik - noch etwas länger dauern als in anderen Sparten. Aber noch ist die Masse der Digital Natives nicht krank. Spätestens wenn sie in das Alter kommen, in dem chronische Krankheiten beginnen, wird die vollständige Digitalisierung zur Pflicht.
Vier Szenarien für den professionellen EHealth-Markt in Deutschland
Komplette Digitalisierung
Angesichts hoher Anforderungen bei der Datensicherung und dem kontinuierlichen Lobbyistenstreit dürfte eine schnelle Digitalisierung des Gesamtmarkts unwahrscheinlich sein.
Marathonlauf
In Teilbereichen dürfte sich die Digitalisierung mittelfristig etablieren. Auf breiter Front wird es - siehe digitale Gesundheitsakte - noch sehr dauern.
Neue Player drängen in den Markt
Das Disruptionspotenzial ist zwar hoch, die Einstiegshürden allerdings auch. Disruptive Geschäftsmodelle zur Verdrängung etablierter Player sind schwer zu finden. Allianzen sind wahrscheinlicher.
Stillstand
Selbst die Player im deutschen Gesundheitssystem können bei ihrer perfektionierten Nabelschau die Digitalisierung um sie herum nicht ignorieren - und langfristig wohl auch nicht aufhalten. Wobei: Ein kleine Chance besteht selbst dafür.
Kommentar von Verena Gründel
Vertrauen ist der Schlüssel für Agenturen
Wenn Sie Pharma-Kunden gewinnen wollen, lassen Sie Beacons, Couponing, Bannerwerbung und anderen Interaktiv-Schnickschnack schön zuhause.
Weiterlesen