Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Deutschland 2041: So sieht unser Gesundheits-Markt in 25 Jahren aus
22.08.2016 Der Gesundheitsmarkt ist einer der größten Wirtschaftssektoren Deutschlands. Digital durchdrungen ist er bisher jedoch kaum. Nur langsam nehmen Digitalangebote Fahrt auf. Wo Potenziale und Hürden für den EHealth-Markt in 25 Jahren liegen, zeigt die Zukunftsstudie 'Gesundheit 2041'.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
Unter Digitalisierung des Gesundheitsbereichs werden im wesentlichen verstanden:
- eHealth (Anwendungen elektronischer Geräte zur medizinischen Versorgung
und Wahrnehmung anderer Aufgaben im Gesundheitswesen)
- M-Health (mobile EHealth-Lösungen)
- Telemedizin (den professionellen Medizinern vorbehalten)
Im Vergleich zu anderen Branchen ist der Digitalisierungsgrad in der Gesundheitsversorgung jedoch noch gering . Von digitaler Durchdringung etwa wie in der Film- oder Musikindustrie kann in hier nicht die Rede sein. So ist Deutschland trotz Bemühungen von Krankenkassen, Pharmaindustrie, Krankenhäusern und Ärzten in punkto elektronischer Patientenakte, bildgebender Diagnostik, Tablet-PCs und Telemedizin weit entfernt von einem vollständig interoperablen und digitalisierten Gesundheitssystem. Das liegt an der Komplexität der Versorgungsstrukturen und den unterschiedlichen Interessen der vielen Markt-Akteure. Vor allem aber scheitert ein übergreifendes, einheitliches System an der Skepsis gegenüber der zentralen Speicherung von Patientendaten und fehlenden Standards für den Datenaustausch.
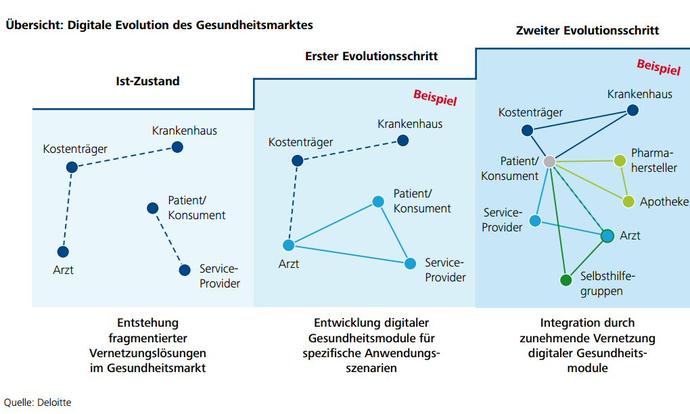
Nahezu alle Impulse des digitalen Wandels in der Gesundheitsbranche gehen aktuell vom zweiten Gesundheitsmarkt aus, also Anbietern aus den Bereichen Sport, Wellness und Ernährung. Sie bieten ihre Produkte oder Dienstleistungen vor allem über Apps an, in denen Vitaldaten gesammelt werden. Damit treiben Konsumenten und Patienten die Digitalisierung des Gesundheitswesens im zweiten Gesundheitsmarkt voran. Sie investieren in Prävention und geben auch privat Geld für sportliche Aktivitäten und Gesundheit aus. Als zweiter Gesundheitsmarkt werden alle privat finanzierten Produkte und Dienstleistungen rund um die Gesundheit bezeichnet.
Neben einer Konsolidierung wird hier in Zukunft eine Professionalisierung erwartet. Sei es durch das Einbinden von Ärzten oder anderen Gesundheitsexperten oder durch die Kombination mit professionellen Gesundheitsdiensten oder Hardware-Geräten. So ist das Smartphone wird - und ist teilweise schon - der Controller für viele Medizinprodukte wie Hörgeräte oder Blutdruckmesse. Auf lange Sicht dürfte es zu einer Verschmelzung des Konsumenten-orientierten und des professionellen Gesundheitsmarktes kommen. Langfristig werden es immer mehr mobile Angebote auf die Liste der Produkte schaffen, die von den Krankenkassen empfohlen werden.
| Markus Mücke, Berater Mücke Sturm und Company: |
|---|
Bild: Michael Mücke, Mücke Sturm & Company
"Vor allem im Bereich Apps können neue Anbieter ihr Knowhow ausspielen und ihre Kunden mit dem Wissen über die optimale Usability überzeugen" |
So sind ein gutes Beispiel an Wearables angelehnte Angebote bieten Krankenkassen, die ihre Kunden entlohnen, wenn sie ihre per Wearable gesammelten Daten an sie übermitteln. "Digitale Bonusprogramme werden vor allem für private Krankenversicherer zunehmend interessanter", sagt Michael Mücke.
"Ein Blick auf den internationalen Markt zeigt, dass Krankenversicherer zunehmend mit digitalen Bonusprogrammen auf den Markt gehen. Vorreiter hierbei sind beispielsweise das Krankenversicherungs-Start-up Oscar aus den USA, sowie das etablierte digitale Bonusprogramm Vitality des südafrikanischen Krankenversicherers Discovery." Dabei ginge es derzeit noch weniger um eine direkte Beeinflussung des Versicherungstarifs, sondern vielmehr um andere Anreize.
Der Bereich der digitalen Fernbetreuung kommt zwar mit Vitaldatenüberwachung und MHealth-Apps aus dem Consumer-Markt, liegt aber mit Seniorenbetreuung bzw. Assisted Living, Telediagnostik, digitaler Nachsorge an der Schnittstelle zwischen professionellem und Konsumenten-Markt. Sein größtes Potenzial liegt sicherlich auf der professionellen Ebene. Zum Beispiel rund um die Betreuung chronisch Kranker und die Therapienachsorge. Das hat unter anderem technische Gründe: "Durch die schnell wachsende und immer preiswertere Verfügbarkeit von Sensorik sehen wir eine gute Grundlage für darauf aufbauende und medizinisch relevante Alltags- und Gesundheitshelfer in digitaler Form", beobachtet Ulli Jendrik Koop , Vorstand vom Digital-Health-Investors XL Health .
| Roland Tril, Professor am Institut für E-Health der FH-Flensburg: |
|---|
Bild: Roland Trill
"Meine Hoffnung ist, dass durch das Internet der Bürger der Treiber der Entwicklung wird und sich daraufhin die Politik nicht mehr davor verschließen kann" |
Das volle Potenzial dieses Bereichs wird sich erst entwickeln, wenn ein großer Teil der EHealth-Anwendungen für die Fernbetreuung vom deutschen Gesundheitssystem anerkannt werden. Roland Trill , Professor am Institut für E-Health der FH Flensburg sieht hier die Politik in der Pflicht. Sie müsse endlich handeln und entsprechende Maßnahmen umsetzen. "Meine Hoffnung ist, dass durch das Internet der Bürger der Treiber der Entwicklung wird und sich daraufhin die Politik nicht mehr davor verschließen kann", sagt er. "Warum stellen zum Beispiel Krankenhäuser ihren Herzinfarkt-Patienten keine Kardiologie-App zum ständigen Überwachen der Herzfunktionen zur Verfügung? Dadurch könnten Therapieergebnisse verbessert, ein Teil der Therapie ausgelagert und die Arbeit der Krankenhäuser reduziert werden."
Was praktisch klingt, ist in Deutschland bisher noch undenkbar. Denn der deutsche Gesundheitsmarkt tickt anders. Aber gerade das bedeutet, dass das Entwicklungspotenzial langfristig hoch ist. Wenn man die Potenziale und Eigenheiten kennt, wird er in Zukunft höchst lukrativ für die Interaktivbranche sein.
Stand heute: Die wichtigste Herausforderung des Gesundheitsmarktes |
|---|
Der deutsche Gesundheitsmarkt ist ein Schwergewicht. Er hat laut dem Bundesministerium für Gesundheit einen Anteil von 11,3 Prozent am Bruttoinlandsprodukt. Im Jahr 2012 gab Deutschland rund 300 Milliarden Euro für seine Gesundheit aus - das entspricht 3.740 Euro für jeden deutschen Einwohner. Die sozialen Sicherungssysteme, also unter anderem die Krankenkassen, übernehmen davon den Löwenanteil: Auf sie fallen 70 Prozent aller Ausgaben. Diese Sparte wird auch erster Gesundheitsmarkt genannt. Der zweite Gesundheitsmarkt, der sich durch private Ausgaben der Konsumenten finanziert, war 2013 rund 70 Milliarden Euro schwer. Insgesamt wächst der Gesundheitsmarkt deutlich schneller als die deutsche Gesamtwirtschaft, nämlich in den vergangenen Jahren um durchschnittlich 3,7 Prozent pro Jahr.
Der Bereich für IT- und Netzwerktechnik hat im gesamten Gesundheitsmarkt noch eine untergeordnete Stellung. Laut dem Bitkom lagen die Ausgaben 2014 bei rund fünf Milliarden Euro. Das Wachstum beträgt laut dem Bundesverband Gesundheits-IT - bvitg 3,2 Prozent pro Jahr. Wie groß wiederum die Ausgaben am Consumer-EHealth-Markt sind, wurde noch nicht erhoben. Aber den Mobile-Health-Markt - bisher fast ausschließlich im Consumer-Bereich anzuordnen - hat die Managementberatung Mücke, Sturm & Company untersucht. Laut ihr kommen 15 Prozent des weltweiten Umsatzes mit mobilen Gesundheitsdiensten aus Deutschland. Das Volumen des MHealth-Marktes hierzulande soll von 900 Millionen in 2012 auf drei Milliarden Euro in 2017 wachsen.
Professionals und Konsumenten: Unterteilung des EHealth-Marktes
Grundsätzlich lässt sich der Markt in zwei Bereiche einteilen: Auf der Konsumentenebene sammeln sich zum Beispiel der zurzeit boomende Markt für Fitnesstracker und Endanwender-Apps aus dem Gesundheits-, Diät und Sportbereich. Dazu gehören außerdem Online-Apotheken, digitale Selbsthilfegruppen und Informationsportale jeder Art für Patienten und Interessenten.Die zweite Ebene ist die professionelle Ebene. Zu ihr zählen wir alle Technologien, Lösungen und Therapien, die durch Ärzte und Kliniken empfohlen oder verschrieben wurden. Außerdem fällt alles im Zuständigkeitsbereich der Krankenkassen darunter. Bereiche, in denen sich beide Ebenen überschneiden, sind zum Beispiel Wearables, Assisted Living oder die internetgestützte Therapienachsorge - hier kann der Impulsgeber sowohl der Arzt als auch der Patient selbst sein.
So weit sind die Segmente des professionellen EHealth-Marktes
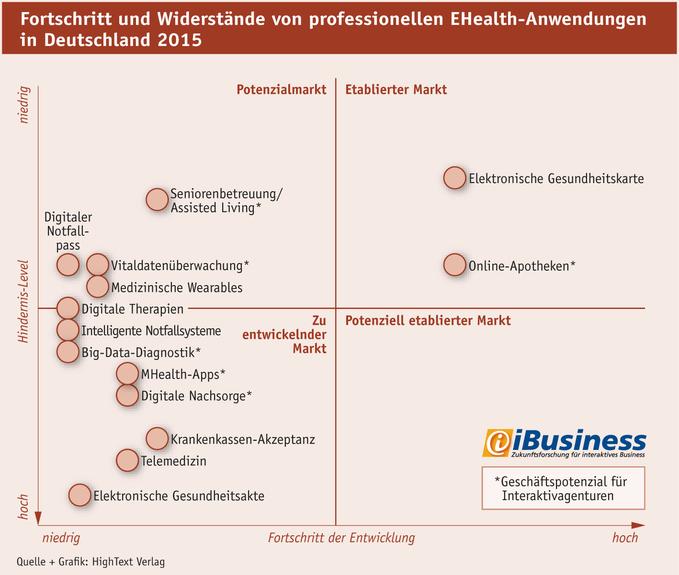
Im folgenden ersten Teil der iBusiness-EHealth-Analyse werden wir uns ausschließlich mit der professionellen EHealth-Sparte beschäftigen. Den Konsumenten-Markt beleuchten wir im zweiten Teil der Serie.Auf Basis der iBusiness-Recherchen haben wir die verschiedenen Teilbereiche des professionellen EHealth-Marktes in einer Matrix angeordnet, die zeigt
- auf welcher Stufe des digitalen Fortschritts sich die jeweiligen Teilbereiche zurzeit in etwa befinden,
- wie hoch das Level der Widerstände und Hindernisse durch die medizinischen Sektoren, Politik, Datenschützer oder ähnliches in diesem Markt ist und
- welche Bereiche für Interaktivagenturen interessant sind.
(Grafik: HighText Verlag)
|
| Die Grafik zeigt den Fortschritt und die Widerstände von professionellen EHealth-Anwendungen in Deutschland 2015: Nur zwei Sparten können als etabliert angesehen werden: Online-Apotheken und die elektronische Gesundheitskarte. Märkte, die ohne große gesellschaftliche Hürden in mittelfristiger Zukunft stark wachsen dürften sind medizinische Wearables, Vitaldatenüberwachung, digitaler Notfallpass und Assisted Living. Die anderen Teilmärkte kämpfen zurzeit noch mit mittelgroßen bis großen Hürden vonseiten der einzelnen Sektoren der Gesundheitsbranche, Datenschützern oder der Politik. |
Der Consumer-EHealth-Markt ist so schnell gewachsen, dass hierzulande bisher noch niemand seine Größe erhoben hat. Aber einige ähnliche Zahlen lassen die Dimension erahnen: Nach dem Bundesministerium für Gesundheit gaben die Deutschen 2013 privat rund 70 Milliarden Euro für ihre Gesundheit aus. Der Mobile-Health-Markt war nach Zahlen von A. T. Kearney 2012 in Deutschland 906 Millionen Dollar schwer und soll bis 2017 auf drei Milliarden Euro wachsen. 15 Prozent des weltweiten MHealth-Volumens stammen aus Deutschland. Die App Stores von Apple und Google zusammen kommen auf 100.000 Health-Care-Apps: 70 bis 80 Prozent von ihnen richten sich an Konsumenten.
Mobile Health wird eine Schlüsselrolle spielen
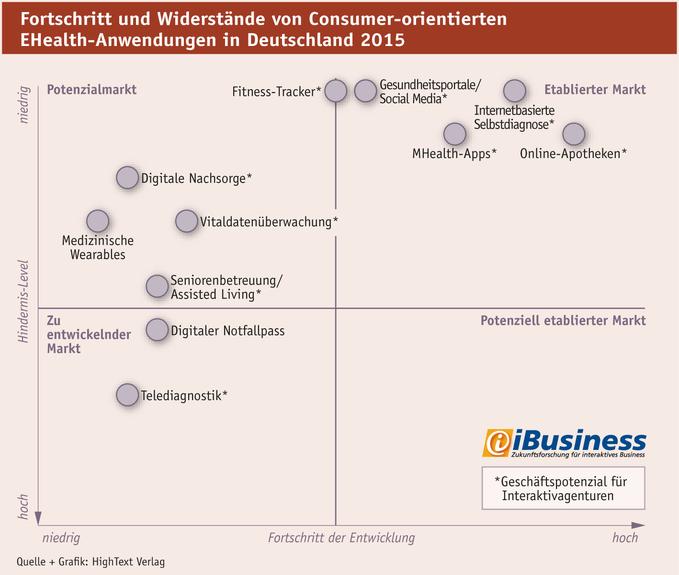
Sogar die Politik, die das Thema E-Health sonst eher blockiert als vorantreibt, ist heute schon für das Thema sensibilisiert. So schreibt die Europäische Kommission in einem Papier, dass Mobile-Health-Dienste das Potenzial haben, "bei der Veränderung unseres Lebens zum Besseren eine Schlüsselrolle zu spielen." Sie könnten helfen, mittels Selbsteinschätzung oder Ferndiagnose die Entwicklung chronischer Erkrankungen frühzeitig zu erkennen. Gleichzeitig werde Gesundheitsdienstleistern durch einen gemeinsamen Datenzugriff ein rasches Eingreifen erleichtert. Daher hat sich die Kommission auf die Fahne geschrieben, Internetunternehmen aus dem Bereich der Gesundheitsdienste zu fördern.Auch ohne Hilfe der Politik hat sich E-Health auf Konsumentenebene rasch entwickelt - und den professionellen EHealth-Markt längst hinter sich gelassen. Und das, obwohl das Projekt Elektronische Gesundheitskarte bereits Jahren startete, als noch niemand überhaupt an die Existenz eines modernen Smartphones dachte. Zum 1. Januar 2016 wurde in Deutschland das E-Health-Gesetz auf den Weg gebracht, ein wichtiger Bestandteil ist die elektronische Gesundheitskarte. Ab 2018 sollen auf ihr beispielsweise Notfalldaten gespeichert werden können. Für eine vollständige Vernetzung des deutschen Gesundheitsmarktes fehlte es allerdings noch an einem übergreifenden Rahmen. Stattdessen setze sich das Thema eher auf der Konsumentenebene durch. Wie weit die einzelnen Segmente des Konsumenten-EHealth-Marktes entwickelt sind, wie hoch das jeweilige Hindernis-Level ist und welche Bereiche für Interaktive interessant sind, zeigt die iBusiness-Grafik:
(Grafik: HighText Verlag)
|
| Die Grafik zeigt den Fortschritt und die Widerstände von professionellen EHealth-Anwendungen in Deutschland 2015: Etliche Bereiche sind schon etabliert oder zumindest recht gut entwickelt; Dazu zählen MHealth-Apps und Gesundheitsportale. Märkte, die ohne große gesellschaftliche Hürden in mittelfristiger Zukunft stark wachsen dürften, sind zum Beispiel medizinische Wearables: Bei ihnen ist es eher eine Frage der Technik, wann sie sich etablieren. Bei der Seniorenbetreuung dagegen sollte es eher eine Frage der Finanzierung sein. Andere Bereiche, wie die Telediagnostik, die in den meisten Fällen gesetzlich verboten ist, sehen sich noch größeren Hürden ausgesetzt. |
Der aktuelle Stand des digitalen Gesundheitsmarktes sei alles andere als ein Grund zur Freude, meinen Experten. "Im europäischen Maßstab liegen wir laut mehrerer Studien im unteren Mittelfeld", klagt Roland Trill, Professor am Institut für E-Health der FH Flensburg . "Das ist sehr enttäuschend für ein Land, das sich selbst als IT-Standort bezeichnet." Er bemängelt die Einteilung des Gesundheitssystems in unabhängige Sektoren, wodurch Krankenkassen, Ärztekammer und Politik sich gegenseitig im Fortschritt behindern würden. "Die Politik müsste hierfür härter durchgreifen und sich nicht von den einzelnen Parteien und ihren Lobbyisten auf der Nase herumtanzen lassen", fordert er.
Auch Klaus Mueller , Geschäftsführer der auf den Gesundheitsmarkt spezialisierten Digitalagentur Xmachina , bemängelt den Stand des deutschen Marktes. "Hinter Trendsettern wie Australien oder Singapur sind wir Meilen zurück", sagt er. Aber auch in Europa seien "die skandinavischen Länder mit ihren sozialisierten Gesundheitssystemen viel weiter und selbst der gerne gescholtene britische National Health Service NHS kann da durchaus als Vorbild dienen."
Laut der Studie Connected Health in Germany von Accenture kann Deutschland mit einigen Negativ-Rekorden punkten. Nur 12 Prozent der Ärzte gaben an, auf elektronischem Weg, zum Beispiel per E-Mail, mit Kliniken oder anderen Organisationen zu kommunizieren. 20 Prozent sagten, sie haben Zugriff auf medizinische Daten des Patienten, die in einer anderen Einrichtung erhoben wurden. Beides sind die jeweils niedrigsten Werte der Studie. Außerdem gaben nur 24 Prozent der deutschen Ärzte an, während des Patientengesprächs elektronische Hinweise zu bekommen, etwa bezüglich Kontraindikationen oder Präventivmaßnahmen. In Großbritannien sind es 84 Prozent.
Dabei sind deutsche Ärzte, nach dem Nutzen gefragt, den Gesundheits-IT erbringen kann, mit 62,2 Prozent insgesamt positiver eingestellt als die meisten ihrer internationalen Kollegen. Und auch die Patienten wünschen sich die Digitalisierung des Gesundheitswesens. Zum Beispiel mit der elektronischen Gesundheitsakte: Um Zugang zu ihrer elektronischen Patientenakte zu erhalten, würden 43 Prozent der Patienten aus Deutschland ihren Arzt wechseln. Auf der anderen Seite sind nur 12 Prozent der Ärzte der Meinung, dass ihre Patienten den vollen Zugriff auf ihre digitale Akte haben sollten. Kein Wunder, dass Deutschland auch zwölf Jahre nach dem Projektstart der Elektronischen Gesundheitskarte , die für die digitale Akte Voraussetzung und seit 2015 Pflicht ist, noch immer weit von einem vernetzten Gesundheitswesen entfernt ist.
Acht Trendindikatoren: Was die Zukunft des Gesundheitsmarktes 2041 am stärksten beeinflusst |
|---|
(Grafik: HighText Verlag)
|
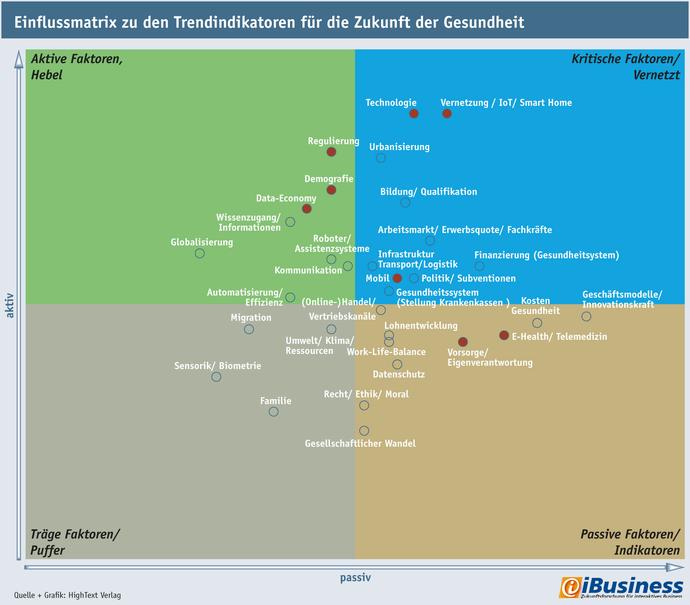
| Die Einflussanalyse ist eine wissenschaftliche Methode der Zukunftsforschung. Dabei werden in einem ersten Schritt potentielle Einflussfaktoren gesammelt. Für sie wird in einem zweiten Schritt in einer Kreuzmatrix gegenseitig überprüft, ob die einzelnen Faktoren einen schwachen, starken oder keinen Einfluss aufeinander ausüben. Ein entsprechender Wert von 0-3 wird eingetragen. Die Werte aller Zeilen und Spalten werden aufaddiert. Nun kann sowohl festgestellt werden, wie hoch für den jeweiligen potenziellen Einflussfaktor der kumulierte aktive Einfluss (beeinflusst) und wie hoch der kumulierte passive Einfluss (wird beeinflusst) ist. Hohe Aktivsumme und hohe Passivsumme identifizieren kritische Faktoren (vernetzt), hohe Aktiv- und niedrige Passivsumme aktive Faktoren (Hebel). Niedrige Aktivsumme und hohe Passivsumme identifizieren hingegen passive Faktoren (Indikatoren). Generell niedrige Werte entlarven träge Faktoren (Puffer). Lesebeispiel: Globalisierung erhält eine hohe Aktiv- und niedrige Passivsumme. Sie beeinflusst die Entwicklungen im Health-Markt also stark und wird selbst von wenigen anderen Faktoren beeinflusst. Damit ist sie ein starker Hebel im Gesundheitssektor; wenn sie sich ändert, beeinflusst das die Branche den stark. Umgekehrt hat die Entwicklung der Löhne eine niedrige Aktiv- und hohe Passivsumme. Da die Lohnentwicklung von vielen anderen Faktoren beeinflussen wird selbst aber wenig beeinflusst, ist ihr Einfluss im Gesundheitssektor insgesamt gering. |
Auf Basis der oben abgebildeten Einflußanalyse haben wie die acht Faktoren ermittelt, die die Gesundheitsversorgung am stärksten beeinflussen - sie gehören zu den vernetzen und den Hebel-Faktoren. Für diese Trendindikatoren haben wir allgemeine Thesen formuliert und daraufhin untersucht, auf welche Art und Weise sie den Gesundheitsmarkt in den kommenden 25 Jahren beeinflussen werden:
1. Globalisierung
Thesen:- Die Vernetzung der Welt steigt.
- Hürden für internationales Forschen und Handeln in der Medizin werden abgebaut.
- Handelsabkommen unterstützen die grenzübergreifenden Güterströme - allen voran innerhalb der EU. Das schleift zusätzlich die Hürden der abgeschotteten Gesundheitsmärkte.
Die Globalisierung ist einer der Faktoren, die den Handel der Zukunft am stärksten beeinflussen werden. Wo allerdings der Schwerpunkt der Wertschöpfung künftig liegt, entscheidet sich auch nach Standortfaktoren wie den Kosten von Arbeit und Energie. Die Wertschöpfungsketten werden zunehmend internatio-nalisiert, unterstützend wirken dabei multilaterale und regionale Handelsabkommen. Mit der Globalisierung gehen erhebliche Veränderungen bei den Mobilitätsbedürfnissen einher. Der Welthandel wächst dynamisch, künftig ist aber eine Abschwächung des Wachstums zu erwarten. Vor allem in deutschen Gesundheitsmarkt steckt noch viel Potenzial. Anders herum aber wird auch die Konkurrenz hierzulande größer, weil internationale Anbieter auf den deutschen Markt drängen - die wiederum gegen die Abschottung der Teilsegmente arbeiten.
2. Demografie
Thesen:- Deutschlands Bevölkerung altert und schrumpft, während die Weltbevölkerung dynamisch wächst.
- Unklar ist die Einwanderung aus EU und International.
Die Demografie ist ein indirekter Einflussfaktor. Weil die Gesellschaft immer älter wird und schrumpfen wird, werden sich in den kommenden 25 Jahren neue Produkte, Dienstleistungen und Therapien im Gesundheitssektor entwickeln. Damit wird in einer kleiner werdenden Gesellschaft die Zuwanderung ein entscheidendes Kriterium für die allgemeine Marktentwicklung. Ohne Zuwanderung wird der Finanzierung des Gesundheitssystems nicht möglich sein. Gleichzeitig steigen die Gesundheitskosten, was Auswirkungen auf die Finanzierung(sfähigkeit) durch die Krankenkassen hat. Diese werden auf (billigere) digitale Services drängen. Gleichzeitig wird die Selbstbeteiligung der Patienten abseits von Basis-Refinanzierung steigen, was wiederum Auswirkungen hat auf den Einfluss der Patienten auf Produkte und Services.
3. Mobile
Thesen:- Die Smartphone-Durchdringung erreicht in Deutschland nahezu 100 Prozent.
- Zahlreiche weitere Endgeräte werden das Mobilökosystem erweitern.
Mobile Anwendungen (z. B. Gesundheits-Apps, Fitness-Tools sowie Geräte zur Vitaldatenmessung) haben sich etabliert und bedienen ein immer stärker wachsendes Segment der an Gesundheitsthemen interessierten und digital agierenden Gesellschaft. Außerdem hat eine verbesserte Infrastruktur für den Datenverkehr (schnelles Internet, verbesserte Netzqualität für Smartphones usw. zumindest in den Ballungsgebieten) die Digitalisierung insgesamt befördert. In den kommenden Jahren werden Mobile-Health-Dienste (M-Health) in Ländern mit hohen Einkommen als - vermeintliches - Mittel zur Senkung der Gesundheitskosten vorangetrieben werden, während in Entwicklungsländern vor allem der notwendige Zugang zur Grundversorgung mit Hilfe vom M-Health im Vordergrund stehen wird.
4. Vernetzung/ Internet der Dinge
Thesen:- Schon in wenigen Jahren werden bis zu 20 Milliarden Geräte miteinander kommunizieren.
- Das Datenvolumen nimmt dabei immer schneller zu.
Zunehmende Vernetzung, insbesondere über den Einsatz von IKT im Gesundheitssystem und Internetanbindungen, kennzeichnen auch den Bereich der kritischen Infrastrukturen, die es vor Missbrauch und gezielten Angriffen umso mehr zu schützen gilt. Mobile Endgeräte und Anwendungen sind teilweise für die Vernetzung mit cloud- bzw. webbasierten Diensten ausgelegt. Über diese Plattformen lassen sich die Daten strukturiert sammeln, für einen Austausch bereitstellen und cloudbasierte An-wendungen nutzen. Dies wird teilweise für den Austausch mit betreuenden Leistungserbringern, in sozialen Netzwerken oder für die Forschung genutzt. Partiell werden die Daten auch für kommerzielle Zwecke verwendet.
5. Technologie
Thesen:- Die Geschwindigkeit des technischen Fortschritts erhöht sich weiter.
- Schnittstellen, Internet der Dinge, AR & VR werden Technologien sein, die massiv vorangetrieben werden.
Der technologischen Innovationen und Fortschritt sind mit großen Erwartungen verbunden. Flächendeckende produktive Anwendung sind besonders im ersten Gesundheitsmarkt für die meisten Technologien jedoch noch nicht erfolgt. Das lässt vermuten, dass die optimalen Anwendungsfälle für die Technologien erst teilweise gefunden oder bekannt sind. Die Ausbreitung von persönlichen Geräten, Internetanschlüssen mit immer schnelleren Leitungen und ein zunehmendes Interesse an digitaler Technologie schafften dabei eine gut erschlossene Infrastruktur für digitale Dienstleistungen - auch im Gesundheitsbereich. Der Fortschritt wird regelmäßig neue Player hervorbringen, die zunehmend per Wagniskapital finanziert etablierten Playern Konkurrenz machen. Künstliche Intelligenz wird in der Diagnostik Ärzte einerseits unterstützen, ihnen andererseits Konkurrenz machen. Das drückt auf die Kosten und die Arzthonorare.
6. E-Health und Telematik-Infrastruktur
Thesen:- Digitale Gesundheitsangebote werden zu einer Verbesserung der Gesundheitsversorgung und Bevölkerungsgesundheit beitragen.
- Der Zwang zur Selbstoptimierung wird Eingang in die Beziehung zwischen Krankenkassen und Patienten finden
Unter den technologischen Innovationen befinden sich einige wenige, die sich bereits als spezifsche Ausprägungen des Gesundheitsmarktes etabliert haben: Dies sind Telemedizin, Mobile Health, Health Apps und Medical Apps, Ambient Assisted Living (AAL), Connected Health und Telemedizin sowie der Electronic Health Record. Auf Seiten der Verbraucher könnten bei weiter wachsendem Gesundheitsbewusst- sein Präventionsmaßnahmen noch mehr an Bedeutung gewinnen und damit auch die Angebote aus dem EHealth- und MHealth-Bereich für ein präventives Verhalten verstärkt nachgefragt werden. Nachfrage und Interesse von EHealth-Dienstleistungen über einen größeren Zeitverlauf hängen mit Unterschieden in der Bildung bzw. unmittelbar bezüglich der Gesundheitskompetenz zusammen ab. Handlungsspielräume für die Anbieter ergeben sich vor allem durch die medizinische Kenntnis in der Diagnoseerstellung, Therapieempfehlung und durch Behandlungskosten. Zur Zeit werben Krankenkassen mit Boni, wenn Patienten EHealth-Daten weitergeben. Die Bonussysteme werden sich aller Wahrscheinlichkeit nach ausweiten, so dass in der Quintessenz diejenige Strafaufschläge zahlen werden, die keine EHealth-Anwendungen nutzen, nicht ihre Daten weiterleiten - und deren Gesundheitsdaten auf eine ungesündere Lebensweise schließen lassen.
7. Data-Economy
Thesen:- Der sinnvolle Einsatz von Daten wird neue, effektive Gesundheitsangebote hervorbringen.
- Die Vernetzung der Gesundheitsdaten wird individuelle, personalisierte Behandlungen hervorbringen. Das verspricht Effizienz - sowohl für Gesundheitssystem als für Patienten.
Die Sammlung und Auswertung gesundheitsbezogener Daten auf der Ebene der Big-Data-Analysen bietet das Potenzial, neue Hypothesen über medizinische Kausalzusammenhänge zu generieren, Krankheitsentwicklungen auf Bevölkerungsebene zu verfolgen, Betrugsfälle im System zu identifizieren welche auf Kosten der Verbraucherinnen gehen, aber auch individuelle Fälle zu charakterisieren und personalisierte Therapieoptionen vorzubereiten. Wichtige Arbeitsfelder sind bspw. die Telemedizin und die Nutzung von fortschrittlichen Datenanalysetechnologien zur effizienteren Erforschung von Krankheitsmechanismen und zur schnelleren Therapieentwicklung. Ein Missbrauchspotenzial der Daten besteht und ist eng mit der Frage nach Zugriffsrechten und Datensicherheit verbunden. Individuelle Therapien und individuellen Arzneien werden wahrscheinlich die Folge sein - das bedeutet eine Neudefinition der Arbeitsteiligung zwischen Apotheker und Arzt.
8. Partizipation/ Eigenverantwortung
Thesen:- Gesundheitskompetenz der Verbraucher wird gestärkt.
- Die Bevölkerung lebt immer gesünder und die Vorsorge wird wichtiger.
- Eigenbeteiligung wächst und damit der Einfluss des Verbrauchers auf Produkte und Handelsketten
| Deutschland in 25 Jahren |
|---|
Bild: cs
Dieser Beitrag ist Teil einer Serie, mit der iBusiness Szenarien für die Entwicklung Deutschlands in den kommenden 25 Jahren (und dem Weg dorthin) entwickelt. Sie werden auf der Zukunftskonferenz 'Zukunftthing 2041' am 10. November 2016 (im Vorfeld der 25-Jahre-Geburtstagsparty von iBusiness) mit interessierten Branchenexperten diskutiert und vertieft. |
Zukunftsabschätzung: Vier Szenarien für die Gesundheitsbranche 2041 |
|---|
Aus den bisherigen Entwicklungen und der Abschätzung der acht Trendindikatoren ergeben sich für die Zukunft die Gesundheitsbranche 2041 vier mögliche Szenarien:
Szenario 1: Digitalisierung durchdringt den Gesundheitsbereich nicht
Wahrscheinlichkeit:
Angesichts hoher Anforderungen bei der Datensicherung und dem kontinuierlichen Lobbyistenstreit dürfte eine schnelle Digitalisierung des Gesamtmarkts unwahrscheinlich sein. Ein erhebliches Risiko ist das Fehlen von Akteuren in Deutschland, die an Standardsetzungen und umwälzenden globalen Technologieentwicklungen auf verschiedenen Stufen (Hardware, Software, Big Data, Geschäftsmodelle für den Massen- markt, Internet für Verbraucher) gestaltend beteiligt sind.
Szenario 2: Stillstand im Gesundheitswesen
Wahrscheinlichkeit:
Selbst die Player im deutschen Gesundheitssystem können bei ihrer perfektionierten Nabelschau die Digitalisierung um sie herum nicht ignorieren - und langfristig wohl auch nicht aufhalten. Das Disruptionspotenzial ist zwar hoch, die Einstiegshürden allerdings auch. Daher kommt die Digitalisierung im deutschen Gesundheitssystem nicht voran, während andere Länder schon viel weiter sind. Nur auf Konsumenten-Seite etablieren sich digitale Dienste, Apps und Vitalüberwachung immer mehr. Immer mehr von ihnen arbeiten intensiv daran mit, die eigene Gesundheit aufrechtzuerhalten oder Therapien mithilfe der Applikationen voranzubringen. Die deutsche Wohlstandsgesellschaft kann sich das leisten.
Szenario 3: Homöopathische Digitalisierung
Wahrscheinlichkeit:
Getrieben vom Consumer-Markt hält die Digitalisierung bei Ärzten, Kliniken, Krankenkassen und der Industrie Einzug. Die Politik ebnet den Weg mit der Elektronischen Patientenakte und weiteren Gesetzen. Die digitalen Leistungen bleiben aber auf mehr oder weniger freiwilliger Basis. Wer sie nutzt, kann sich über Vorteile freuen, aber Nachteile haben Patienten nicht zu befürchten, wenn man sich der Digitalisierung verweigert. In Teilbereichen dürfte sich die Digitalisierung mittelfristig etablieren. Auf breiter Front wird es - siehe digitale Gesundheitsakte - noch sehr dauern.
Szenario 4: Digitalisierung: Sinnvolle Verknüpfung von Daten, Technik und Wissen in allen Bereichen
Wahrscheinlichkeit:
Chronische Krankheiten der Wohlstandsgesellschaft und eine immer älter werdende Gesellschaft zwingen den Gesundheitssektor, effektiver zu arbeiten. Immer mehr Leistungen von Kliniken werden in digitale automatisierte Dienste und Apps ausgelagert. Außerdem wird der Patient mehr in die Pflicht genommen. Vitaldatenüberwachung wird zum Standard; ansonsten steigen die Kosten für die Krankenkassen. Die abseits des Gesundheitsmarkts entstandene Data Economy speichert und führt Daten aus unterschiedlichsten Bereichen zusammen. Die komplette Digitalisierung dürfe aktuell in dem Bereich in Deutschland aber durch die Sektoren - Krankenkassen versus Ärzte versus Datenschützer versus Pharmaindustrie versus Politik - noch etwas länger dauern als in anderen Sparten. Aber noch ist die Masse der Digital Natives nicht krank. Spätestens wenn sie in das Alter kommen, in dem chronische Krankheiten beginnen, wird die vollständige Digitalisierung zur Pflicht.
Die Chancen der Digitalisierung werden genutzt und zugleich die digitale Gesundheits-Kompetenz der Verbraucher stärkt. Digital Health schafft Verständnis der Nutzenden im Hinblick auf die Einschätzung von Risiken und Chancen wie der Wirksamkeit von Medikamenten und Therapien. Der Gesundheitsmarkt ist attraktiv für Marktteilnehmer aus allen Bereichen. Für Roland Trill lautet das schlagende Argument: "Der deutsche Markt ist der größte in Europa und daher langfristig attraktiv." Und auch Klaus Mueller glaubt, dass Deutschland die Hürden in den Griff bekommen wird. "Mittelfristig wird E-Health die Sektorengrenzen überwinden. Denn E-Health gibt es nicht im Krankenhaus, der Praxis oder in der Apotheke, sondern im Internet."
Hinzu kommt die Perspektive, dass das Gesundheitssystem durch intelligente EHealth-Lösungen in Zukunft viel Geld sparen dürfte. "In Deutschland entfallen etwa drei Viertel aller Gesundheitsausgaben auf einige wenige chronische Krankheiten", weiß Ulli Jendrik Koop, Vorstand vom Digital-Healt-Investors XL Health . Zu den großen Kostenverursachern gehören Diabetes, Bluthochdruck sowie Lungen- und Herz-Kreislauf-Erkrankungen. "Einigen Studien zufolge lassen sich unglaubliche achtzig Prozent dieser Kosten durch ein gesundes Leben, Vorsorgemaßnahmen und eine intelligente Versorgungssteuerung vermeiden." So wird für medizinische Forschung etwa die Nutzung und Verknüpfung gesundheitsbezogener Daten unabdingbar. Die Vorteile riesiger Datensätze: Ob Wirksamkeit bestimmter Therapien, Nebenwirkungen von Medikamenten, Erkrankungsverläufe oder unbekannte Kausalzusammenhänge - Big Data sorgt für deutliche Zugewinne an Wissen, die Gesundheitssystem und Patienten zugutekommen.
Digital Health: Wissenszuwachs und Effizienz für den Gesundheitssektor
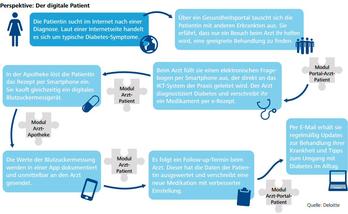
Der einheitliche Beitragssatzes hat neue kassenspezifische Unterscheidungsmerkmale hervor gebracht. Hierzu zählen Wahl- und Zusatztarife (z. B. Selbstbehalt- und Kostenerstattungstarife bzw. Chefarztbehandlung, Ein/Zweibettzimmer im Krankenhaus oder Zahnersatz), Bonusprogramme, aber auch Serviceleistungen, wie die Bereitstellung von Gesundheitsinformationen für Versicherte. Für die Verbraucher ergaben und ergeben sich daraus neue Anforderungen hinsichtlich Informationssuche, -verarbeitung und - bewertung. Zugleich rückten Vorsorge und Übernahme von Eigenverantwortung in den Vordergrund, so dass hier auch die Anforderungen an die Versicherten gestiegen sind.
Ein weiterer Grund für einen bevorstehenden Wandeln der Gesundheitsversorgung ist das Selbstbestimmungsbedürfnis der Bürger. Sie hinterfragen zunehmend die Therapiemethoden, informieren sich mithilfe von Dr. Google selbst im Netz, investieren immer mehr in Fitness und Gesundheit und können sich sogar vorstellen, gesundheits- und fitnessbezogene Daten zu messen und mit der Krankenversicherung zu teilen, um dadurch Vorteile zu erhalten. Sie stellen sich selbst in den Mittelpunkt der Medizin, was das deutsche Gesundheitssystem noch nicht tut (das umgarnt lieber die Ärzte und Kliniken). Aber sie werden einfordern, dass der Patient mehr in den Mittelpunkt rückt.
Kommentar von Joachim Graf
Der Kampf Regulierung gegen Deregulierung
Wohl kein Marktsegment ist so stark reglementiert wie der Gesundheitsmarkt. Doch das wird sich ändern.
Weiterlesen