Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Wer 2013 die Gewinner und Verlierer im deutschen E-Commerce sind
28.01.2013 Der deutsche E-Commerce-Markt ist gespalten. Traditionell große Onlineshopbetreiber gewinnen weitere Anteile am aufstrebenden ECommerce-Handel. Aber auch der Umsatzanteil der Onlineshops im Long Tail wächst. Generell zeigt die iBusiness-Analyse: Es gibt einen großen Gewinner.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|
|
|
|
|
heute |
morgen |
übermorgen |
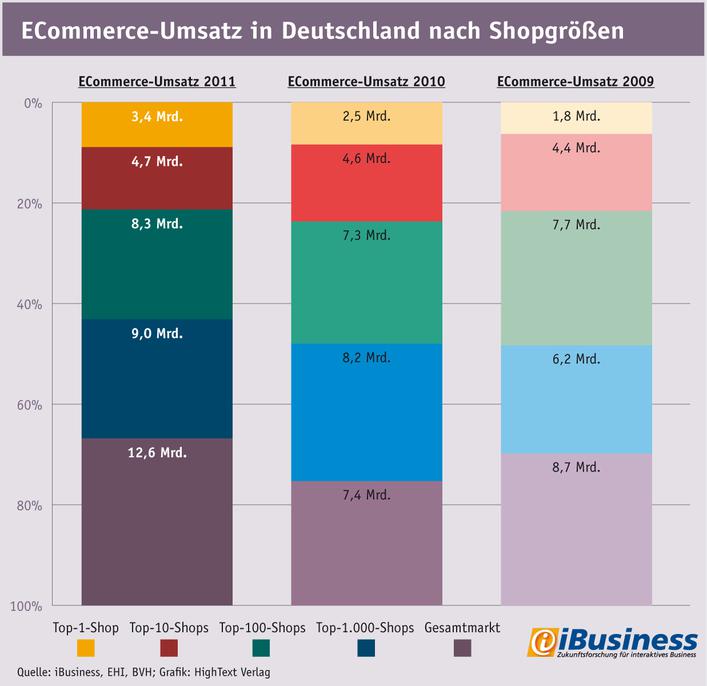
Aufschluss gibt die Analyse von iBusiness, bei der die aktuellen Zahlen der Studie Der deutsche E-Commerce-Markt 2012 und die Hochrechnungen des Bundesverbandes des deutschen Versandhandels (BVH) ausgewertet wurden. Beide Studien zeigen, dass der Onlinehandel der wichtigste Umsatztreiber im Versandhandel ist. Laut der ECommerce-Studie erwirtschafteten allein die Top-1.000-Onlineshops in 2012 (Basis sind die Umsätze 2011) einen Gesamtumsatz von rund 25,4 Milliarden Euro; 2,7 Milliarden mehr als im Vorjahr. Zum Vergleich: Der aktuellen Prognose des Bundesverband des Deutschen Versandhandels zufolge wird der gesamte deutsche Interaktivhandel 2012 rund 38 Milliarden schwer.
Die Zahlen belegen auf den ersten Blick die These, dass eine Konzentration des Onlinehandels im Kommen ist. Denn nur wenige umsatzstarke Onlineshops haben einen sehr großen Umsatzanteil am untersuchten Gesamtmarkt. So entfallen allein auf die Top Ten der Onlinehändler 8,1 Milliarden Euro Umsatz.
Ein kräftiges Plus von 14 Prozent gegenüber dem Vorjahr, wo dieses Umsatzvolumen bei 7,2 Milliarden Euro Umsatz rangierte. Allerdings wächst der gesamte ECommerce-Markt. Dennoch macht der Umsatz der Top Ten am gesamten Markt (Grundlage BVH) gut ein Fünftel aus (21 Prozent). Gemessen an den 1.000 größten Onlineshops in Deutschland beträgt der Anteil der Top-10-Händler mittlerweile 32 Prozent. Das ist kaum mehr als 2010 (31,5 Prozent), aber deutlich mehr als 2009 (30,8 Prozent) und 2008 (27 Prozent). Die Umsätze der Top-10-Händler liegen zwischen 3,5 und 0,27 Milliarden Euro (2010: 2,5 und 0,25 Mrd). Das heißt, die Konzentration im deutschen ECommerce-Markt bleibt stabil auf sehr hohem Niveau. Vor allem die ganz großen Shops - und dort vor allem Marktprimus Amazon - wachsen.
Allerdings fällt der Großteil des deutschen ECommerce-Marktes nach wie vor unter die Nachweisgrenze - die Shops sind beliebig klein und tauchen weder in der Erhebung des BVH noch in der EHI-Statistik auf. Die Markteintrittsbarrieren in den E-Commerce sinken kontinuierlich: Man braucht weder Ware (Affiliate) noch Shop (SaaS) noch Plattform (Facebook). Dadurch verschiebt sich der Markt in den Schwanz des Long Tail, der an Bedeutung gewinnt. Das wiederum belegt gleichzeitig die These, dass eine Granularisierung des deutschen Onlinehandelsmarktes stattfindet.
Das führt dazu, dass Platzhirsche wie Amazon ihren Geschäftserfolg ganz oder teilweise daraus gewinnen, dass sie auf diese Mikro-Shops setzen.
iBusiness geht davon aus, dass der ECommerce-Bereich in Deutschland deutlich größer ist, als von EHI und BVH geschätzt. Unseren Hochrechnungen zufolge sind Ende 2012 über eine Million Unternehmen im ECommerce-Umfeld in Deutschland aktiv, davon alleine 170.000 auf Ebay. Im Jahr 2011 waren es 980.500 deutsche ECommerce-Unternehmen.
Exakte Umsatzzahlen wurden ausschließlich für diejenigen Onlineshops ermittelt, die in der Top 1000 von EHI, Statista und iBusiness gelistet sind - also diejenigen, die im Jahr 2011 mindestens 4,7 Millionen Euro Umsatz gemacht haben. Und dieser bereinigt von Retouren, ohne Umsatzsteuer und nur aus der reinen Geschäftstätigkeit ausschließlich in Deutschland, ohne sonstige betriebliche Erträge.
Wie schnell sich der Markt ausweitet zeigt eine andere Zahl: Im Jahr 2011 betrug die Umsatzuntergrenze der untersuchten Onlineshops lediglich mit 2,5 Millionen Euro knapp die Hälfte. Ein ganz klares Indiz, dass in der EHI-Untersuchung der Long Tail des deutschen ECommerce-Marktes nicht abgebildet wird. Daraus lässt sich schlussfolgern, dass es sich bei den 1.000 umsatzstärksten Onlineshops um die größeren und professionell arbeitenden Onlinehändler handelt. Ähnlich wie im vergangenen Jahr haben sich von 2010 auf 2011 Umsatzverschiebungen ergeben.
Von einem linearen Konzentrationsprozess kann allerdings nicht die Rede sein, wie die genauere Analyse der vorliegenden Daten belegt. Ein solch linearer Prozess könnte beispielsweise durch einen Economy-of-Scale-Effekt entstehen: Die kleinen Onlineshops könnten dabei dem Preisdruck und den steigenden Anforderungen an das Onlinemarketing immer weniger standhalten. Die Großen des Marktes gehen in die Nischen und können über bessere Konditionen und Rationalisierungsvorteile niedrigere Preise, bessere Produkte oder höherwertige Produkte anbieten.
Wenn große Onlineshops gegenüber kleinen Onlineshops über einen generellen betriebswirtschaftlichen Vorteil verfügen würden, dann müsste sich dieser in irgendeiner Weise zeigen. Zum Beispiel darin, dass der Anteil der großen Onlineshops umso größer wird, je höher man in das jeweilige Segment schaut. iBusiness hat den ECommerce-Markt deshalb wiederum in fünf Teile aufgeteilt:
- Den Gesamtmarkt, der auf der Prognose des BVH basiert
- Die Top-1000-Onlineshops
- Das obere Zehntel davon, die Top-100-Onlineshops
- Das obere Zehntel davon, die Top-10-Onlineshops
- Das obere Zehntel davon, den Top-Onlineshop
Diese Teile haben wir miteinander verglichen:
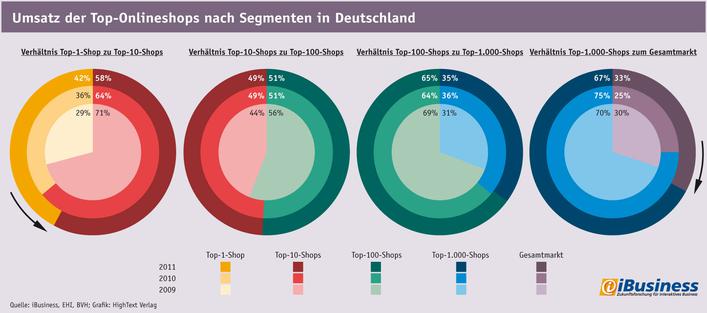
Erstes Ergebnis, das aus den Charts abzulesen ist: Die Top 1000 der deutschen Onlineshops repräsentieren zwei Drittel des deutschen ECommerce-Marktes, die Top 100 kommen in etwa auf denselben Wert: Sie repräsentieren mit 64,4 Prozent knapp zwei Drittel des Top-1000-Segments. Bei den folgenden Teilsegmenten fällt der Anteil des jeweils führenden Zehntels gegenüber diesen Werten deutlich ab:
- Die Top 10 kumulieren knapp die Hälfte des Umsatzes der 100 größten Onlineshops
- Der Top 1 ist für knapp die Hälfte (42 Prozent) des Umsatzes der Top-10-Onlineshops verantwortlich
- Top 1: Der führende Anbieter Amazon hat 2011 gegenüber 2010 sechs Prozentpunkte gewonnen (von 29 auf 36 Prozent). Das Wachstum gegenüber dem Jahr 2009 liegt bei zwölf Prozentpunkten.
- Top 10: Die Top 10 im Segment der hundert größten Onlineshops hat gegenüber den restlichen Top 100 im Jahr 2011 gegenüber 2010 kein Wachstum verzeichnet. Das Wachstum dieses Segmentes lag im vergangenen Jahr (von 2009 auf 2010) immerhin bei fünf Prozentpunkten.
- Top 100: Die Top 100 im Segment der tausend größten Onlineshops gegenüber den restlichen Top 1000 konnten im Jahr 2011 gegenüber 2010 ebenfalls kein Wachstum verzeichnen. Im Jahr zuvor hatte dieses Segment im Vergleich zu 2009 fünf Prozentpunkte verloren.
- Top 1000: Die Top 1000 haben gegenüber dem dokumentierten Gesamtmarkt im Jahr 2011 gegenüber 2010 acht Prozentpunkte verloren. Von 2009 auf 2010 war der Anteil um fünf Prozentpunkte gewachsen.
Daraus lassen sich folgende Schlüsse ziehen:
- Je größer die Player des Marktes sind, umso höher ist ihr Marktanteil am jeweiligen Teilsegment. Ein prinzipieller Vorteil schierer Größe ("Economy of Scale") scheint sich im deutschen E-Commerce herauszukristallisieren, zumindest im Topsegment.
- Die BHV-Zahlen zeigen, dass der Teil des Long Tails der im Onlinehandel aktiven Unternehmen anzieht, auch wenn dieses Segment nicht wirklich abgebildet wird. Denn bei schätzungsweise knapp einer Million Unternehmen, die über einen eigenen Onlineshop verfügen und dem nach wie vor starkem Wachstum bei der ECommerce-Affinität deutscher Unternehmen, dürfte die Zahl der tatsächlich im Onlinehandel aktiven Unternehmen schneller steigen als die Wachstumsrate der in den Top 1000 aufgeführten deutschen Webshops ausmacht.
- Die Dominanz von Amazon auf dem globalen und deutschen Onlinehandelsmarkt wächst insgesamt, die nachfolgende Amazon-Konkurrenz wächst allerdings in der Summe langsamer.
- Im Verfolgerfeld geraten die Kleineren der Größten - die Top 100 und Top 1000 - gleich doppelt unter Druck: Sowohl der Anteil der Top 10 als auch der Anteil im Long Tail wächst.
- Amazon kombiniert beide Strategien und wächst darum überdurchschnittlich.
Die Analyse zeigt weiterhin, dass sich der Trend verstärkt hat, der sich bereits im vergangenen Jahr auf dem deutschen ECommerce-Markt abzeichnete: "Richtig groß" scheint Erfolg versprechend, "Marktplatz" ist Erfolg versprechend, "klein und spezialisiert" scheint Erfolg versprechend. Aber "durchschnittlich groß ohne klare Fokussierung" scheint nur in Ausnahmefällen eine Erfolgsstrategie zu sein.
Kommentar von Susan Rönisch
Konzentration und Fragmentierung im deutschen E-Commerce-Markt
Die Analyse des deutschen ECommerce-Marktes zeigt den Trend zur Konzentration des Onlinehandels durch die großen Shops und gleichzeitig zur Fragmentierung im Long Tail.
Weiterlesen